


美国小包关税新规生效:六笔关键账目重算指南
过去一票 30 美元的小包,在关税科目上的数字曾是 0。但从 2026 年 9 月 22 日起,这一规则发生根本性变化:申报价值需乘以对应品类税率。
需明确事实边界:此次调整并非强制全球邮政包裹进行电子报关,而是基于两项核心变更。第一,800 美元以下的免税豁免(De Minimis)无限期暂停(善意馈赠除外);第二,美国海关与边境保护局(CBP)开通新的电子报关测试通道 ET13,适用于 2500 美元及以下的邮政包裹,承运邮政和货主可自愿选择加入。
一项政策已生效,一项通道已开启。对于从事邮政小包业务的卖家而言,成本结构亟需重新核算,重点在于以下六笔关键账目。
账目一:免税线终结,从“零税基”转为“全额计税”

图 1 · 数据可视化(来源:FR 2026-12668 / E.O. 14324、14388)——同一票 30 美元小包的应税价值对比
长期以来,单件价值 800 美元以下且同一个人同日接收的包裹享受免税免手续待遇,这是邮政小包最大的成本优势。如今该豁免已被无限期暂停。
原本 30 美元的货物关税记为 0,现在则需按"30 美元 × 品类税率”计算。在成本表中,税金不再是空白行,而是一条由 HTS 编码决定的真实分录。
|
|
|
|
|
|
|
|
|
|
|
|
账目二:申报升级,从“纸质单”转为"12 项电子数据”

图 2 · 场景示意(来源:Pexels #5025503)——贴有 CN23 报关单的邮政包裹
以往邮政渠道仅需随包粘贴 CN23 报关单,海关获取的主要信息仅为重量。ET13 通道则要求进口商记录方(IOR)向 CBP 的 ACE 系统电子传输 12 项具体数据:
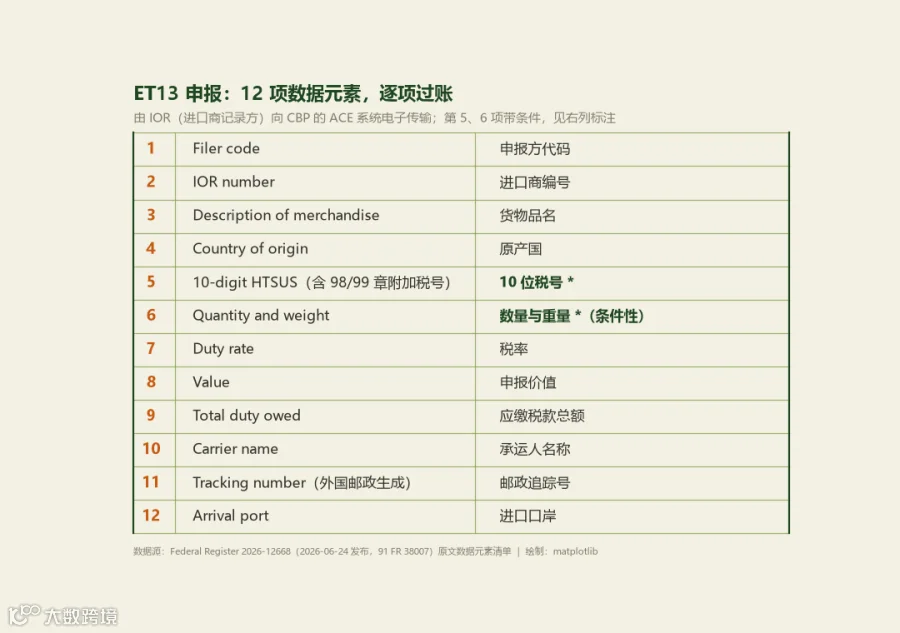
图 3 · 数据清单(来源:FR 2026-12668)——ET13 要求的 12 项数据元素
具体包括:①申报方代码 ②进口商编号 ③货物品名 ④原产国 ⑤10 位 HTSUS 税号(含第 98、99 章附加税号)⑥数量与重量(条件性)⑦税率 ⑧申报价值 ⑨应缴税款总额 ⑩承运人名称 ⑪外国邮政追踪号 ⑫进口口岸。
此前无人严格负责的“品名”和“税号”,现已成为必须提交的法定数据,任何错位均构成申报不实。
|
|
|
|
|
|
|
|
|
|
|
|
账目三:主体界定,邮政与货代无法直接担任 IOR
这是最易被忽视却可能导致业务停滞的关键点。联邦公报(FR)明确规定:有权申报的主体仅限货物所有者(货主/买家)或其正式委托的持牌报关行。
外国邮政运营方、USPS、货运代理及承运人均不被视为“货主”。若这些角色希望走 ET13 通道,必须委托一家持牌报关行作为进口商记录方(IOR)。
图 4 · 场景示意(来源:Pexels #6814526)——12 项数据需由责任人签字确认
过往“邮政已报关”的模糊概念不再适用,必须明确每一票货物的 IOR 身份及其报关资质。
|
|
|
|
|
|
|
|
|
|
|
|
账目四:担保要求,新增单票或连续保证金
依据 19 CFR 113.62,ET13 申报需配套基础进口担保,可选形式如下:
单票担保(STB):一票一买,适合试水或小批量业务;
连续担保(Continuous Bond):一年内多票共用,适合业务量稳定的企业。
若由报关行作为 IOR 申报,占用的是报关行自身的保证金额度。这意味着报关行将重新评估客户货物风险,以往随意承接的小单 now 需占用其担保额度。
|
|
|
|
|
|
|
|
|
|
|
|
账目五:品类限制,特定货物无法走简易报关
ET13 通道并非万能,FR 原文明确排除了以下类别:
涉及反倾销/反补贴(AD/CVD)的货物:不适用,必须走正式报关流程;
受配额限制的货物:同样排除在外;
此外,CBP 保留权力:出于税收安全考虑,可对任何货值的邮件要求正式报关。
若产品涉及 AD/CVD,不仅是增加数据填报的问题,而是整个物流链路需切换轨道。
|
|
|
|
|
|
|
|
|
|
|
|
账目六:数据责任,税号错误导致整票重来
第 5 项数据要求提供 10 位 HTSUS 税号,除第 1–97 章主税号外,还必须包含适用的第 98 章、第 99 章附加税号(第 99 章涵盖各类加征关税)。若涉及其他政府部门(PGA)申报要求或额外关税,还需补充相应数据。
此前税号粗略填写可能仅导致税费差异,现在作为电子申报的一部分,数据错误等同于向海关提交虚假信息。
|
|
|
|
|
|
|
|
|
|
|
|
成本结构重构与应对策略
综上所述,免税护城河已消失,报关从“随包贴单”升级为“法定电子申报”。成本增量不仅体现为税金,更包含数据准备、报关行服务费、担保占用及合规风险。
若仅关注“交税”层面,将低估此次变革的影响。以下是三个关键的降本增效开关:
策略一:复核税号归类
税率由 10 位税号决定,归错章节可能导致税率相差数个档次。这是一次性投入、长期受益的关键步骤,也是唯一可主动控制的变量。
策略二:明确“善意馈赠”例外
FR 原文脚注明确,此次暂停针对商业包裹。符合 bona fide gifts(真实私人馈赠)条件的寄递仍享 De Minimis 豁免。但这仅限于合规的私人寄递,海关对“申报用途与实际不符”拥有独立判定权,商业货物不可借此规避。
策略三:提前切换受限品类渠道
涉及 AD/CVD、配额限制及高货值的货物无法通过邮政简易报关。越晚识别,整改成本越高。建议提前将这些品类切换至商业渠道,避免在口岸被扣留。
对于同样一票 30 美元的小包,9 月 22 日之后的成本公式变为:30 × 品类税率 + 数据申报成本 + 担保占用。建议立即梳理现有邮政小包 SKU,建立包含"10 位 HTS 税号”及"AD/CVD/配额属性”的明细表,以此确定真实税率、需换道的货物以及是否需要洽谈新的报关行合作。
需注意,ET13 目前为测试通道,CBP 将在《联邦公报》另行公告终止时间。参与具有选择性,实际执行取决于承运邮政是否加入及报关行是否接入 ACE 系统。操作前务必与报关行确认其 ET13 申报能力。
数据来源与说明
1. Federal Register 2026-12668《Test of the New Electronic Informal Entry Process for Mail》(2026-06-24 发布):定义 ET13、2500 美元门槛、12 项数据元素、IOR 资质限制、19 CFR 113.62 担保要求、AD/CVD 与配额排除条款等。
2. E.O. 14324(2025-07-30)与 E.O. 14388(2026-02-20):暂停原 19 U.S.C. 1321(a)(2)(C) 项下 800 美元以下免税的行政豁免;善意馈赠(19 U.S.C. 1321(a)(2)(A) / 19 CFR 10.152)不受影响。
3. 19 CFR 145.12(a)(b):国际邮件正式报关与非正式报关流程的法定依据。
4. 配图说明:图 2、图 4 为 Pexels 实拍示意(#5025503 / #6814526);图 1、图 3 为基于公开数据渲染生成。
5. 免责声明:文中"30 美元小包”仅为示例口径,不构成具体清关建议。实际执行请以报关行与承运邮政最新通知为准。