



科创板宇树科技仅用时152 天完成上市,创下年内最快纪录;而深主板世盟股份作为跨注册制改革过渡期的存量老项目,上市周期长达1069 天。
近期 A 股各板块上市企业用时情况如何?本文将基于"IPO 审核流程:受理→审核问询→上市委审议→报送证监会→证监会注册→发行上市”这一全链条,深度对比各板块 IPO 企业在各环节的耗时数据。
各板块受理到上市时长

从中位数来看,五大板块总周期集中在 230–380 天区间。深主板均值高达 517 天,主要受两个 2023 年前后申报的存量长周期项目拉高,不宜与正常项目直接对比。
各板块上市时长对比
以板块为基准,北交所、创业板、科创板和主板之间的上市时长差距显著,主要体现在交易所审核阶段,而非注册或发行阶段。剔除存量极端项目后,正常项目从受理到上市约需 8–12 个月。
各板块 IPO 上市企业各环节平均/中位数用时对比:
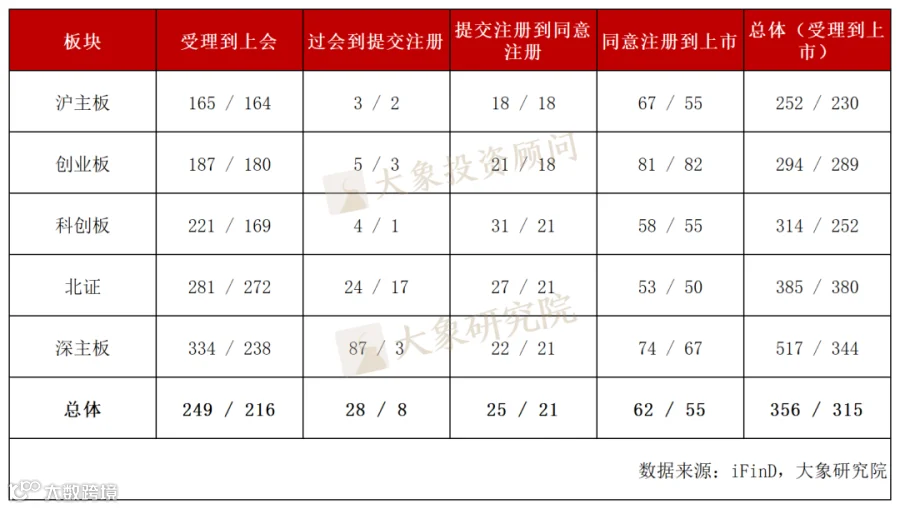
数据分析显示三点关键特征:
第一,沪主板审核端效率最高,受理到上会中位数仅 164 天,总周期最短;北交所受理到上会中位数为 272 天,明显慢于其他板块,是其总周期偏长的主因。
第二,科创板均值(314 天)与中位数(252 天)差距最大,表明板块内部分化剧烈——既有宇树科技(152 天)的极速案例,也有北芯生命(1043 天)的长周期项目。
第三,深主板均值存在“失真”现象。在比较小样本板块时,必须结合中位数及个别存量项目进行综合研判。
IPO 全程分阶段耗时分析
1. 受理→过会:耗时差异明显,板块梯队分化清晰
IPO 审核段是全程核心耗时瓶颈,各板块数据呈现显著梯队差异。沪主板审核效率断层领先,平均耗时 165 天、中位数 164 天,节奏最稳定;创业板次之,平均 187 天、中位数 180 天。
深主板受历史超长存量项目拖累,均值 334 天存在失真,剔除异常值后,其中位数 238 天更贴合真实水平。北交所与科创板审核耗时相对较长,北证平均 281 天、中位数 272 天;科创板平均 221 天、中位数 169 天。硬科技及中小盘项目问询复核流程复杂,是拉长审核周期的核心原因。
2. 过会→提交注册:北交所耗时较高,其余板块实现常态化“即过即报”
沪深主板、科创板、创业板在该环节效率高度统一。剔除深主板极端异常项目后,四大板块过会后申报筹备极快,平均耗时 2-5 天、中位数仅 1-3 天,基本实现“即过即报”。
唯独北交所差异突出,平均耗时 24 天、中位数 17 天,无论均值还是中位数均远超其他板块,企业需预留半月以上筹备周期,是该环节唯一存在明显耗时压力的板块。
3. 提交注册→同意注册:整体流程标准化,科创板耗时显著高于全市场
全市场该环节平均耗时 25 天、中位数 21 天,审批节奏规范且可预期性强。分板块看,科创板耗时遥遥领先,平均 31 天、中位数 21 天,均值偏高体现部分硬科技项目注册核查更为细致。
其余板块耗时高度均衡,中位数基本持平在 18-21 天之间。其中沪主板平均 18 天,创业板平均 21 天,深主板平均 22 天,北证平均 27 天。
4. 同意注册→上市:创业板发行周期领跑全市场,北交所发行效率最优
全市场同意注册到上市平均耗时 62 天、中位数 55 天,各板块发行排期分化明显。北交所效率最优,平均 53 天、中位数 50 天,是唯一整体发行周期低于 60 天的板块。
科创板次之,数据贴合市场平均水平。沪主板平均 67 天,深主板平均 74 天。创业板发行耗时最高,平均 81 天、中位数 82 天,说明该板块绝大多数项目在批文后的发行、询价、挂牌流程周期普遍偏长,构成上市前最主要的时间壁垒。
5. 受理→上市:沪主板全程效率最优,北交所整体排队压力最大
结合均值与中位数双重维度,各板块 IPO 全流程排队时长差异超百天。沪主板上市效率稳居第一,平均 252 天、中位数 230 天,周期最短且稳定性最强。
创业板紧随其后,平均 294 天、中位数 289 天。深主板中位数 344 天更能反映真实排队水平。北交所与科创板排队周期最长,北交所平均 385 天、中位数 380 天,整体排队压力最大;科创板平均 314 天、中位数 252 天,板块内项目时长分化极为明显。
总结
核心结论:2026 年正常项目从受理到上市约需 8–12 个月,快慢之分九成来自“受理到上会”这一审核阶段;注册与发行阶段已高度标准化,企业可预期性较强。
选板预期:沪主板、创业板、科创板正常项目总周期约 250–290 天;深主板约 340 天;北交所约 380 天,主要因审核端偏慢。
时间锚点:以“受理到上会”排期,科创板/沪主板中位数约 5–6 个月,北交所约 9 个月;批文后另需预留 1.5–3 个月。
数据提醒:深主板均值被两个千天级存量项目拉高,比较时应重点参考中位数。

关于大象投顾
深圳大象投资顾问有限公司前身创建于 1998 年,总部设在深圳,并在北京、杭州、济南设有办公室。作为中国最早专注于 IPO 咨询的机构,大象投顾目前市场占有率位居前列。以当年成功过会企业及上市企业数量计算,公司已连续十几年蝉联 IPO 行业研究及募投项目可行性研究顾问市场份额领导地位。
大象投顾主要为拟上市公司及上市公司提供专业的 IPO 咨询服务、再融资咨询服务及并购咨询服务。具体业务涵盖:A 股 IPO 行业研究、IPO 募投项目可行性研究、再融资募投项目及可行性研究(增发、再融资)、并购标的可行性研究、港股 IPO 行业顾问、商业尽调、投后项目管理评价等。
截至 2025 年,大象投顾已服务超两千家境内外上市企业,包括影石创新、马可波罗、八马茶业、源杰科技、智微智能、超卓航科、公牛集团、欧派家居、香飘飘、珀莱雅、杭可科技、东山精密、盈峰环境、海格通信、精测电子、天合光能、TCL 科技、利扬芯片、贝泰妮、倍轻松、南网科技、德业股份、开普云、江淮汽车等。服务范围全面覆盖半导体与芯片、TMT、双碳新能源、医疗与生命科学、汽车及零部件、环保节能科技、航天航空、人工智能、工业制造等主要行业。


