来源 | 伯虎财经(bohuFN)
作者 | 楷楷
一汽、广汽重组传闻终于有了实质性进展。
9 月 14 日,广汽集团宣布停牌。当晚公告显示,广汽拟以发行股份方式购买中国第一汽车股份有限公司持有的某整车合资公司部分股权,并募集配套资金。交易完成后,一汽股份将成为广汽第二大且具有战略影响力的股东。

简而言之,一汽股份以手中某合资公司股权换取广汽上市公司股份。外界关注焦点在于公告中提到的“某整车合资公司”。
尽管双方尚未公布具体细节,但多家媒体援引消息人士称,交易标的为一汽丰田。不过,广汽不会全盘收购一汽股份所持的一汽丰田股权,一汽丰田主体将继续存续。这意味着,市场猜测的“南北丰田合并”并不会在此笔交易中直接发生。
近年来,随着中国自主品牌崛起,合资品牌光环逐渐褪色,“两个丰田”能否合并一直是市场悬念。此次“整而不合”的联姻背后,双方究竟所图为何?
一汽、广汽“买未来”
9 月 14 日广汽停牌前,市场已盛传“一汽广汽合并”消息,广汽 H 股早盘竞价大幅高开 8.64%,资本市场反应迅速。投资者逻辑清晰:若南北丰田整合成功,双方手中的丰田资产将被重新定价。
然而,丰田被重估的想象空间背后,是实打实的市场压力。长期以来,本田和丰田是合资品牌中的“利润奶牛”,但如今形势急转直下。
2021 年丰田在华销量曾高达 194.4 万辆,但到 2025 年跌至 157.81 万辆。其中,一汽丰田销量约 80.55 万辆,广汽丰田约 77.26 万辆。本田跌势更甚,2025 年在华销量仅剩 64.53 万辆,广汽本田同比下滑约 25%。
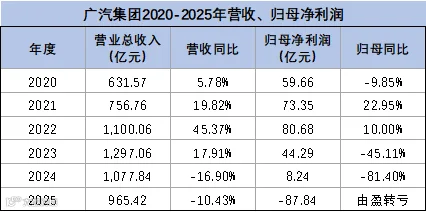
两大增长引擎失灵,直接反映在广汽财报上。过去五年广汽收入增速放缓,2025 年归母净利润由盈转亏;今年上半年归母净亏损同比扩大 75.98%,达 44.67 亿元。
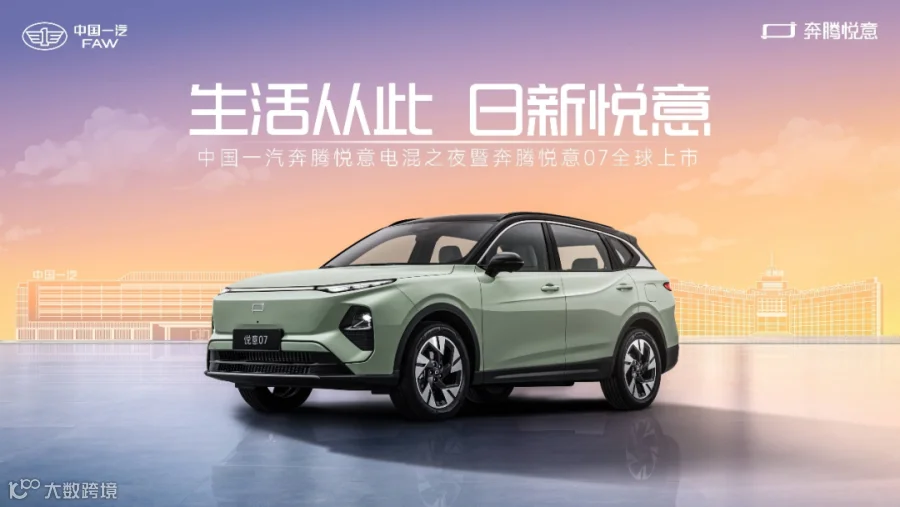
一汽处境同样不轻松。2025 年其自主品牌销量虽突破 94 万辆,但新能源渗透率仅为 13.5%,转型压力巨大。今年 5 月,一汽才成立首个独立新能源汽车品牌“一汽悦意”,并设立“红旗天工事业部”,目标三年达成 10 万辆年销量。对于一个年收超 5400 亿元、销售超 330 万辆的巨头而言,这一转型进度显然偏慢。
至此,双方“联姻”的逻辑已十分清晰:广汽拥有新能源市场化运营的技术与经验,但缺乏规模和资金;一汽具备规模体量,却欠缺技术与市场触角。双方各取所需,正是此次战略重组的核心。
至于为何“整而不合”,原因有二:首先,双方当下的核心痛点并非丰田,而是自主品牌的市场突破。在新能源渗透率超 60% 的今天,决定车企生死的是自主品牌的立足能力,而非合资品牌的销量贡献。其次,相较于“粗暴合并”可能引发的人事动荡与渠道冲突,温和的股权结盟为双方渐进式合作留出了缓冲空间,也为一汽预留了一张上市公司的门票。
丰田或成最大赢家
尽管南北丰田未“合二为一”,但“某整车合资公司”已成为此次合作的最大变量。

据流传的整合方案,该合资公司为一汽丰田,主体不变,但股权结构可能变更为:丰田 50%,一汽 25%,广汽 25%。同一“丰田”由一汽、广汽共同持有,将有效降低南北市场的内耗。以往卡罗拉与雷凌、RAV4 荣放与威兰达等“姐妹车型”互搏的局面或将消失,避免内部抢客。
此外,以“丰田”为桥梁,双方在技术研发、供应链、销售渠道及产能利用等方面可展开更深合作,减少重复投入。参考过往案例,如一汽马自达并入长安马自达实现销售网络统一,广汽本田收购东风本田发动机公司打通动力总成垂直整合,均证明了整合带来的协同效应。
更深层的变化在于主导权。据媒体报道,丰田或在此次整合中扮演主导角色。之所以由广汽拿下股权,或与广汽更灵活的市场化经营有关。今年上半年,广汽丰田铂智系列销量同比增长 113%,而一汽丰田纯电 bZ 系列销量仅 1.15 万辆。作为地方国企,广汽决策链条短、运营灵活度高;而一汽作为央企审批流程复杂。将整合指挥棒交给广汽,对丰田而言是理性选择。

综上,丰田成为最大赢家:未花一分钱便推动了南北整合,实现了四十年来首次渠道统一,并将话语权收回,集中力量推动新能源转型。即便销量未必显著提升,至少能实现降本增效最大化。
当然,短期来看,三方均需承担磨合期阵痛。销售端协同较易实现,但采购、供应链及生产等后台整合难以一蹴而就。广汽虽缓解了资金压力,但仍需背负广汽丰田的下滑压力。市场留给它们的时间窗口并不多,今年以来丰田在华销量持续走低,4-6 月跌幅均超 25%。丰田虽遇新机遇,但要拿“大结果”,仍需步步为营。
汽车进入“整合时代”
在丰田全面整合的同时,汽车行业早已进入“整合时代”。本质是规模效应放缓后,行业利润池收缩,倒逼车企从“扩产能摊成本”转向“减冗余保利润”。
中国汽车流通协会乘联分会秘书长崔东树指出,2026 年 1-7 月,汽车行业收入同比增长 2.7%,但利润同比下降 20%,呈现“赚吆喝不赚钱”的局面。政策风向也随之转变,《智能网联新能源汽车产业发展“十五五”规划》明确提出加大兼并重组力度,发改委亦支持大型企业集团推进市场化重组。

近年来,吉利发布“一个吉利”战略,长安与东风曾筹划重组,北汽与中国长安签署战略合作协议等,皆是行业整合的缩影。但合并非“万能药”,主导权、利润分配及技术路线平衡等现实难题常导致重组受阻。例如长安与东风因市场重叠度高、同为央企体系谈判难度大而无果;本田与日产也因技术同质化及“谁主谁次”分歧未能达成妥协。
这些案例表明,若无法实现业务层面的真正协同,强行合并只会制造更大内耗。而此次一汽、广汽重组或许带来新启示:
合资品牌整合摩擦系数更低
一汽、广汽拥有丰田这一共同桥梁,车型平台与供应链体系高度同源,加之外方品牌主导,使整合有了现成抓手。
央地国资整合换股比合并更灵活
相比两大整车央企直接合并的硬约束,一汽与广汽采取“以资产换股份”模式。双方既保持独立性,避免合二为一的阵痛,又通过资本纽带实现实质性的利益绑定。这套方案的精髓在于“慢”:先绑定资本,再慢慢梳理业务实现协同。
双方以最小代价换取最大可能性,这种路径或将成为未来车企整合的参考范式。整合的意义不在于把两副牌混在一起,而在于用同一副牌打出更大的局。一汽与广汽这份“整而不合”的答卷,或许正是汽车行业“破卷”的新解法。
文章封面首图及配图,版权归版权所有人所有。若版权者认为其作品不宜供大家浏览或不应无偿使用,请及时联系我们,本平台将立即更正。