



作者 | 封华 编辑 | 魏晓
近期,人形机器人行业迎来两大标志性事件,昭示着市场风向的显著转变。
一方面,港股上市公司梅卡曼德创始人邵天兰公开抨击部分企业为“攒局型创业”,指出其依靠关联交易制造不可持续的营收以谋求快速上市;另一方面,监管层已向投行及投资机构传达非正式指导,拟提高人形机器人企业 IPO 门槛,要求拟上市企业必须证明具备持续性收入、减亏能力或核心技术创新。
这两件事共同指向一个核心逻辑:人形机器人行业正从“画饼”阶段转向“价值重估”阶段,落地能力成为关键考量。
尽管邵天兰的矛头直指银河通用,但处于类似尴尬境地的并非个案。成立于 2023 年的自变量机器人,在两年半内融资超 50 亿元,汇聚了美团、阿里、字节、小米等巨头及 30 多家机构,估值高达约 200 亿元人民币。然而,该公司至今尚未实现规模化量产与稳定销售收入。
尽管其高管曾透露今年订单预计达数亿元,且竞争对手智平方已斩获近 5 亿元订单,但在监管收紧 IPO 门槛的背景下,自变量机器人被传秘密递表港交所的消息并未得到官方证实,其商业化成色仍需市场检验。
急于自证:数据背后的虚实
为证明自身实力,自变量机器人于 8 月 12 日在深圳某物流仓库进行了一场直播演示。其双臂机器人在无人工干预下连续分拣随机包裹,宣称效率达 1816 件/小时,准确率超 98%。
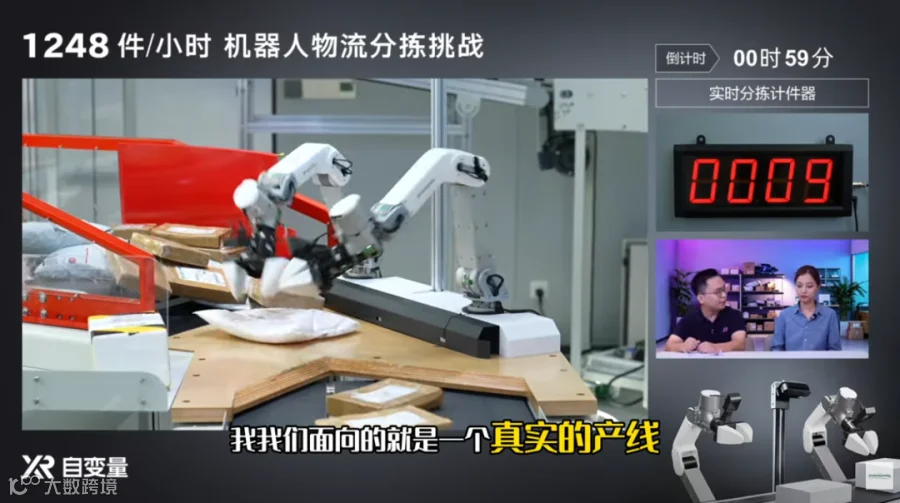
自变量方面表示,该成绩优于美国 Figure AI 此前 1248 件/小时的记录,且硬件成本降低 70%。然而,行业人士指出两者数据口径存在差异:Figure AI 的数据基于长达 200 小时、多机轮换的平均值,而自变量展示的是一小时峰值数据;此外,Figure AI 采用全尺寸人形机器人,自变量则使用“双机械臂 + 标准夹爪”方案。
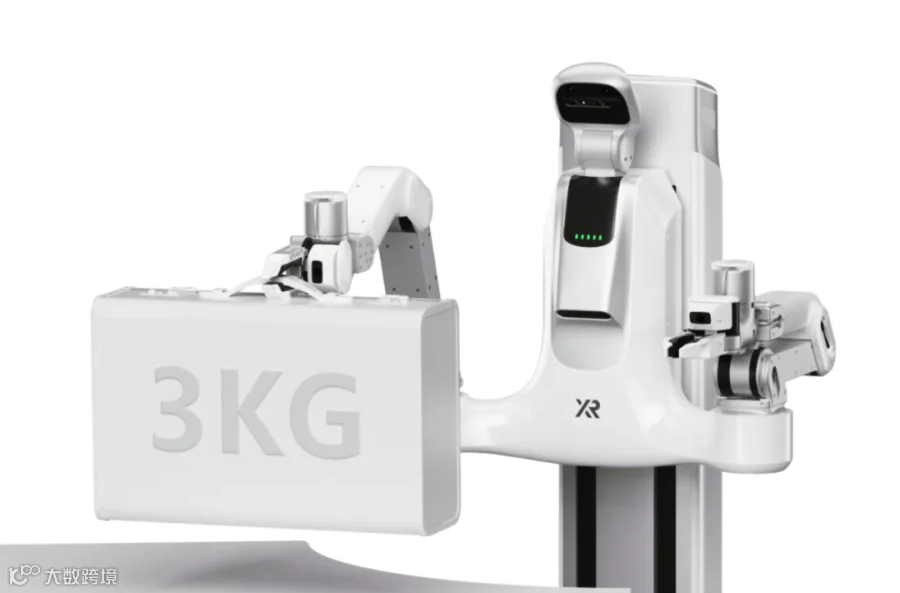
自变量急于对标 Figure AI,意在向资本市场传递“国产替代且更优”的信号。Figure AI 以极低的出货量支撑起千亿级估值,主要得益于其模型能力带来的高想象空间。但自变量在现场演示中暴露了局限性:物流分拣属标准化场景,其采用的成熟机械臂方案虽实用,却难以支撑“通用人形机器人”的宏大叙事。
即便是在家庭场景的尝试上,自变量也显得步履蹒跚。今年 3 月,公司联合推出机器人上门家政服务,试图通过“人机搭档”采集真实数据。但用户体验显示,机器人作业速度慢、噪音大,且公司需高额补贴才能获取数据采集权限。这表明所谓的“家庭服务落地”目前仍停留在“投入换数据”的研发阶段,而非成熟的商业产品。相比之下,Figure AI 近期在零样本测试中展现了更强的泛化能力,进一步凸显了自变量在通用性上的差距。
市场回归理性:模型能力需经盈利检验
Figure AI 高估值的核心在于其先进的神经网络模型(如 Helix 2.5),能够以少量数据适应新场景。自变量亦选择了类似的端到端统一预训练模型路线,先后发布了 WALL-A、WALL-B 等多个架构模型,旨在构建具备跨场景泛化能力的护城河。
然而,通用模型的价值兑现依赖于“低边际成本”的复制能力。若每拓展一个新客户仍需大量重新采数和调试,企业将陷入项目制泥潭,难以支撑 200 亿估值。全栈自研带来的长周期、高投入,对于尚未实现规模化营收的自变量而言,压力巨大。
当前,资本市场对人形机器人的态度正趋于冷静。作为行业估值锚点的宇树科技,登陆科创板后市值短期内大幅蒸发,警示了一级市场与二级市场的估值逻辑差异:前者愿为技术叙事买单,后者则严格审视盈利能力和经营成果。
对于计划 IPO 的自变量机器人而言,时间窗口正在收窄。唯有尽快将模型能力转化为客户愿意持续付费的生产力,构建可持续的收入结构,方能在日益理性的市场中站稳脚跟。