


01 保税研发业务全解析
为释放综保区政策效能,支持企业创新,保税研发模式应运而生。该模式助力企业降低研发成本,提升核心竞争力。

什么是保税研发?
指综保区内企业利用有形料件、试剂、耗材及样品等开展研发业务的活动。
保税研发有什么好处?
区内企业开展此项业务可享受多项优惠政策,具体如下图所示:

开展保税研发业务需满足哪些条件?
1. 经国家有关部门或综保区行政管理机构批准;
2. 海关信用状况为一般信用及以上;
3. 具备专用场所和设备,能对研发料件及成品实行专门管理。
哪些企业和行业适合开展保税研发?
1. 生产研发型企业(兼顾生产制造与技术创新);
2. 专业研发型企业(以研发为主营业务及收入来源)。
保税研发业务办理流程

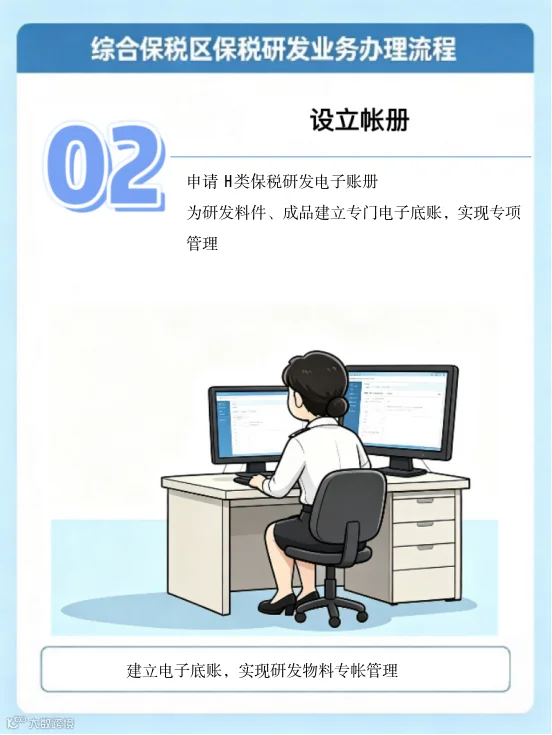
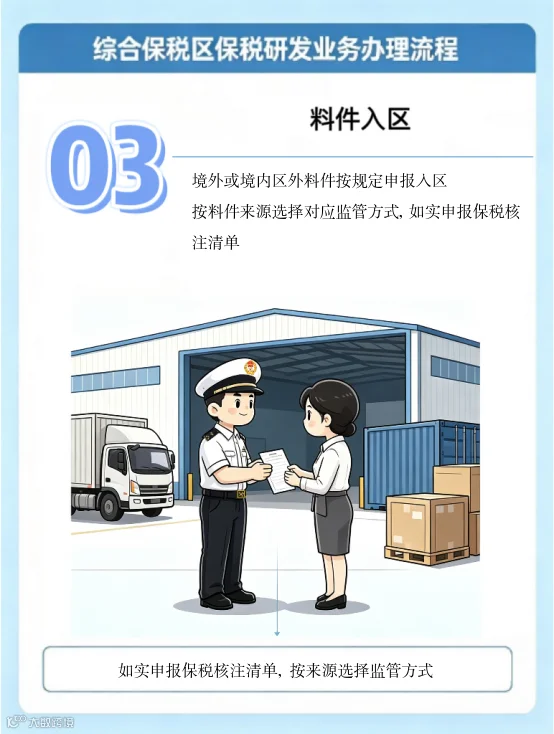
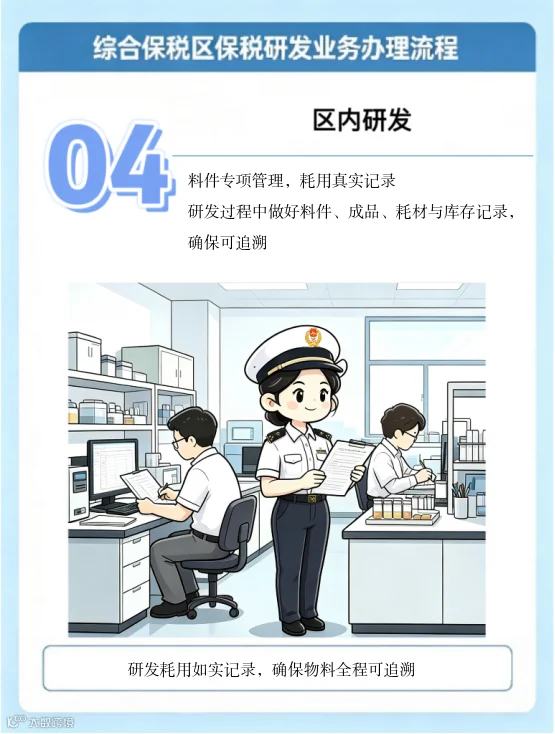
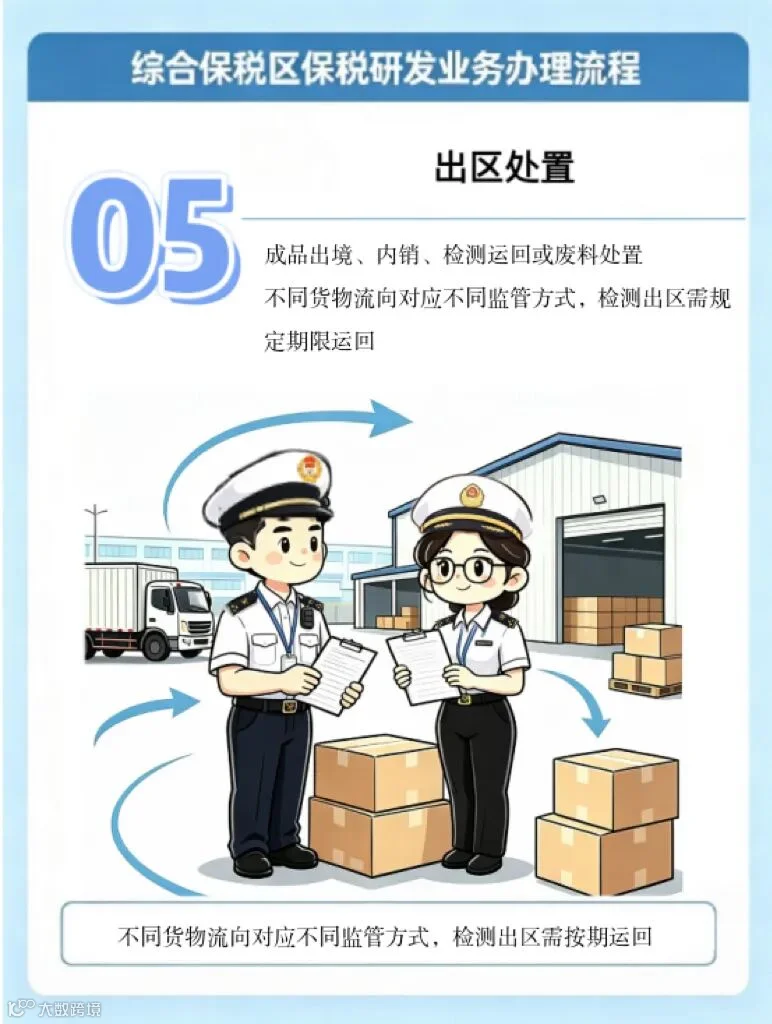

左右滑动查看
02 保税研发注意事项
以下为货物申报、处置及账册管理等关键环节的注意事项:
货物申报规范

内销业务管理
保税研发货物内销至境内(区外),企业应按实际报验状态申报纳税。计税价格严格遵循《中华人民共和国海关确定内销保税货物计税价格办法》(海关总署令第 211 号)第九、十条规定。(注:海关总署令第 273 号已将“完税价格”修改为“计税价格”)。
边角料、废品处置要求
研发产生的边角料、坏件、废品出区,须按综保区相关规定办理手续。若属固体废物,应按国内固体废物相关规定管理。(注:依据海关总署 2026 年第 123 号公告调整)。
研发成品出区检测要求
出区检测期间,货物不得挪作他用或改变形态,并须自运出之日起 60 日内运回。特殊情况需延期的,应在届满前 7 日向海关申请,延长期限不超过 30 日。
账册核销管理
保税研发电子账册核销周期最长不超过一年。企业应如实申报库存、耗用等监管数据,并按实际研发情况办理报核。
03 保税研发业务风险警示
企业存在以下情形之一,海关可暂停其保税研发业务:
(1)不再符合开展条件;
(2)出区检测成品未按期运回;
(3)未按规定期限处置保税研发货物;
(4)涉嫌走私被立案调查或侦查。

编辑:方怡
供稿单位:马尾海关
审核单位:综合业务处、企业管理和稽查处
部分图片源于 AI 辅助生成