


行业深度报道
字数:约 3500 字 | 阅读时间:约 10 分钟

海贸会服务平台(www.hiwto.com)— 工厂出海第一步。
2010 年创立,深耕跨境电商十六年,帮外贸人用 AI 建站、优化老站、代开社媒、接智能客服、拿全球域名,是品牌出海创业者的实战江湖。
核心要点速读
- 2026 年 8 月,85 岁的林聪吉凭借川湖科技的抽屉滑轨业务登顶台湾地区首富,身家达 167 亿美元。
- 川湖科技 2026 上半年净利同比大增 237%,二季度毛利率高达 87.42%,超越台积电与英伟达。其滑轨虽占 AI 机柜成本不足 1%,但失效将导致灾难性后果。
- 2000 年,川湖因拒绝大客户降价 30% 而订单腰斩、濒临破产,却由此转向死磕服务器滑轨,最终占据约 80% 的全球高阶市场。
- 同期,佛山星徽股份于 2018 年斥资 15.3 亿元收购泽宝押注跨境电商,连亏三年后刚于 2026 上半年扭亏,其高端 AI 滑轨直至 2026 年 7 月才投产。
- 商业启示:将一件不起眼的小事做到极致,比盲目追逐风口更具长期价值。
本文目录
- 同一条起跑线:1986 vs 1994
- 2000 年:一个拒绝降价,一个还在原地
- 2018 年:命运分叉的那一年
- 2026 年:一个 87% 毛利首富,一个刚扭亏送样
- 专利墙与二供围城:川湖护城河的另一面
- 85 岁还在巡厂,账上躺着近 300 亿:川湖的“深”是谁在守、又靠什么撑
- 把对比收拢:做深,还是做宽
一张富豪榜与一份 A 股中报,将两家同源滑轨企业置于同一坐标系下:一家成就了台湾地区首富,另一家刚爬出连亏三年的泥潭。差距并非始于起点,而是源于 25 年前那个看似微不足道的战略选择。
2026 年 8 月,台湾地区首富易主。新晋首富并非半导体巨头,而是一位 85 岁、小学四年级辍学、双手沾满机油的老人——林聪吉。他所掌舵的川湖科技,主业竟是枯燥的抽屉滑轨。
同月,佛山顺德的星徽股份(300464)交出“扭亏”中报:归母净利润 583 万元。虽看似翻身,但扣非归母净利润同比下降 23%,主业盈利实则收缩。
一根滑轨,两种活法。两家企业均起步于上世纪八九十年代,同为海外巨头供货,却走向截然不同的结局:川湖将滑轨做成首富基石,星徽仍在为增长发愁。这不仅是两家公司的对比,更是中国制造业“做深”与“做宽”路径选择的缩影。
最新动态(截至 2026 年 9 月 18 日收盘):星徽股份服务器滑轨基地刚投产即被市场炒作。受“液冷”题材发酵影响,该股两日内大幅上涨,市值飙升至 54.25 亿元,市盈率(TTM)高达 260 倍。一家刚扭亏的企业突然被赋予算力龙头估值,其背后的风险与机遇值得深究。
一、同一条起跑线:1986 vs 1994
回溯历史,两家企业的起点颇为相似。
川湖科技 1986 年创立于高雄路竹,创始人林聪吉从家具作坊学徒起家,早年做过门把、铰链,后专注滑轨。星徽股份 1994 年创立于佛山顺德,同样以滑轨铰链起家,2015 年登陆创业板,是国内家居五金老牌企业 SH-ABC 的持有者。
两者均曾服务史丹利、海尔、美的等知名客户,产品出口上百个国家。然而,产业土壤的差异埋下了伏笔:川湖立足高雄,早期便走外销认证、绑定国际品牌厂路线;星徽扎根佛山,依托国内定制家居产业带,主要承接内销订单。
值得注意的是,佛山滑轨产业带群星璀璨。东泰(DTC)作为亚洲大型家居五金制造商,年销售达数十亿元,专利超千项,产能巨大,早已成为区域巨头。这说明,同样的地理起点,不同的战略路径决定了最终的天花板。
二、2000 年:一个拒绝降价,一个还在原地
2000 年,成为两家企业命运的分水岭。
当年,占川湖营收近四成的美国大客户强硬要求降价 30%。创始人林聪吉核算后发现,降价意味着利润归零,遂毅然拒绝。代价惨重:订单被砍、营收腰斩、大量员工出走,公司濒临破产。
没有技术,就没有议价权。
这次危机倒逼川湖进行战略觉醒:放弃低端价格战,全力突围高门槛、高认证的服务器滑轨领域。转折随之而来:2001 年,康柏(Compaq)原供应商失灵,川湖一周内交出设计图并通过认证,拿下首张服务器滑轨试产订单。此后,客户版图迅速扩展至 IBM、惠普、戴尔及广达等巨头。2005 年川湖上柜,2008 年转上市,正式跻身主流供应链。
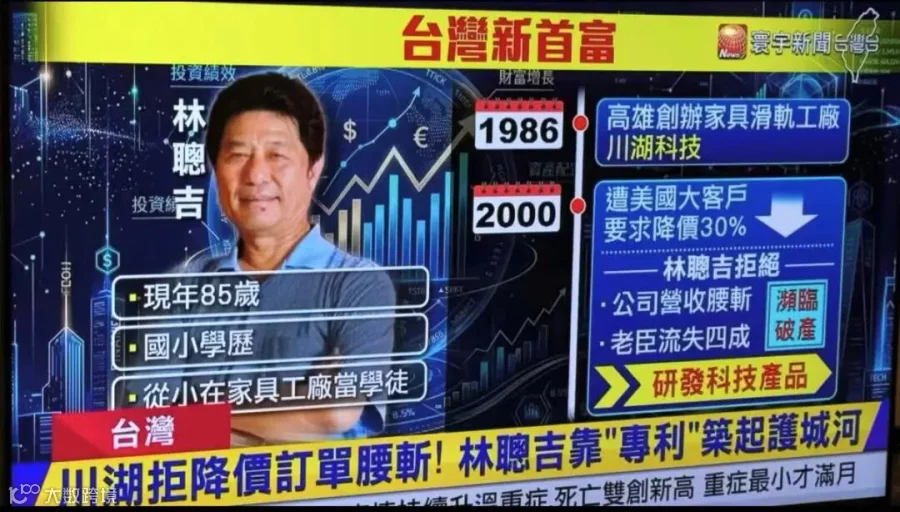 2000 年拒绝降价虽致短期阵痛,却换来死磕服务器滑轨的战略转折
彼时的星徽,仍深耕家具五金领域,虽生存无忧,但尚未具备拒绝大客户的底气。从这一年起,一家钻进了服务器滑轨的“窄门”,另一家仍在红海中徘徊,差距悄然拉大。
三、2018 年:命运分叉的那一年
2018 年,两家企业再次做出截然不同的选择。
此时的川湖,已在服务器滑轨领域深耕近 20 年,构建了稳固的客户壁垒。公司由“家族铁三角”掌舵:女儿林淑珍任总经理,女婿王俊强任执行副总,儿子林宗隆任董事。管理层直言:“川湖应该是台股最纯的 AI 股。”
反观星徽,则做出了激进决策:豪掷 15.3 亿元全资收购跨境电商公司泽宝技术,全力押注跨境赛道。这笔交易几乎耗尽当时家底,使星徽从“五金制造”转型为“跨境运营”。
事后看,这是一次危险的跨界。星徽在主业尚未筑牢护城河时,便将资源抽离至第二曲线。随后,泽宝遭遇海外税务追缴、业绩对赌失败及多起诉讼,导致星徽在 2022 至 2024 年连续三年巨额亏损,合计近 8 亿元。而这三年,恰是川湖毛利率从 51% 攀升至 87% 的黄金时期。
同受重创,性质迥异:川湖的伤在皮肉,熬过便换来了二十年的深度积累;星徽的伤在筋骨,跨界失误动摇了主业根基。
四、2026 年:一个 87% 毛利首富,一个刚扭亏送样
2026 年的成绩单,对比尤为 stark。
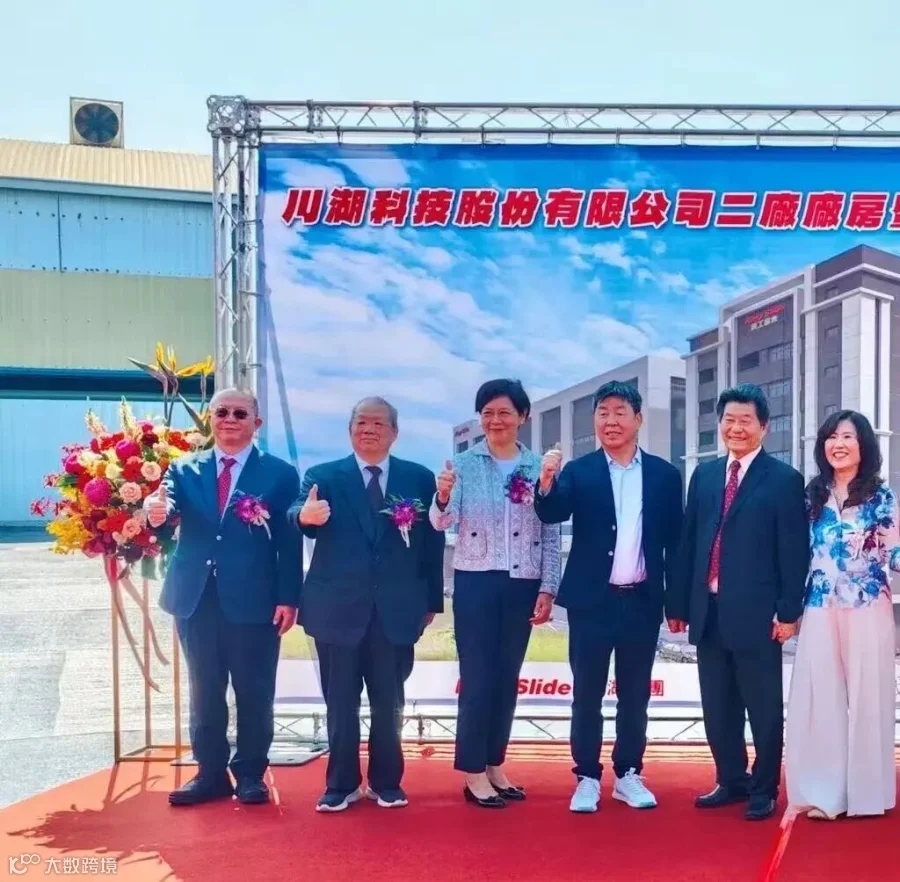 川湖科技 2026 上半年净利同比涨 237%,股价年内涨 313%,助推林聪吉登顶首富
川湖科技 2026 上半年税后净利 105.74 亿新台币,同比增长 237%;第二季度毛利率高达 87.42%,甚至超越了台积电(67.7%)和英伟达(75%)。其股价年内暴涨 313%,一度突破 1.5 万新台币,市值站上 1.3 兆新台币。林聪吉身家随之飙升至 167 亿美元。
高毛利的背后是极高的稀缺性:川湖在全球高阶服务器滑轨市场占有率约 80%,在英伟达新平台中占比超 70%。虽然滑轨仅占 AI 机柜成本不到 1%,但一旦失效将导致数百万美元设备损毁,因此客户对价格不敏感,极度看重稳定性。
 2026 年 8 月,《福布斯》实时富豪榜更新,林聪吉登顶台湾地区首富
技术壁垒是川湖的护城河。其产品公差控制在正负 0.05 毫米,可承受 2 吨承重,且从设计到模具全厂内完成,研发周期大幅缩短。竞争对手若想在不侵权前提下达到同等规格,几无可能。
相比之下,星徽股份 2026 上半年营收微增,归母净利润虽转正但扣非后下滑。其扭亏主要依赖非经常性损益,主业盈利实际在收缩。更关键的是时间差:星徽的服务器滑轨基地直至 2026 年 7 月底才投产,高端 AI 滑轨尚在送样验证阶段,比川湖晚了整整 25 年。
尽管 9 月中旬受“液冷”概念炒作,星徽股价短暂涨停,但同日公司披露了涉诉进展:因股权转让纠纷被列入失信被执行人名单,被执行金额超 1.1 亿元。资本市场的热捧与基本面的困境形成鲜明反差。
 星徽股份 2018 年押注跨境连亏三年,2026 上半年勉强扭亏,家底仍是滑轨
五、专利墙与二供围城:川湖护城河的另一面
川湖的壁垒不仅在于技术,更在于严密的专利布局。截至 2026 年 8 月,川湖全球累计申请专利 3825 件,核准 3752 件。近年来,川湖多次主动发起侵权诉讼,成功遏制了多家大陆厂商的模仿企图,确立了“侵权即被告”的行业威慑。
 川湖累计申请专利超 3800 件,构筑了难以绕开的专利墙
然而,护城河外已有围城之势。为分散供应风险,英伟达等客户正在培育第二供应商。南俊国际、富世达等台系厂商,以及海达尔等大陆内资企业,正通过差异化方案或成本优势切入市场。川湖自身也下调了长期毛利率指引至 70%-80%,预示超额利润将面临稀释。
对于星徽而言,尽管拥有 500 多项有效专利,但在高端 AI 滑轨领域仍属后来者。试图以“便宜 20%"的策略切入,难以跨越 6-9 个月的认证周期,更无法绕过川湖密集的专利网。
六、85 岁还在巡厂,账上躺着近 300 亿:川湖的“深”是谁在守、又靠什么撑
“做深”需要人与钱的双重支撑。
在治理结构上,川湖保持了高度的家族控制与稳定性。85 岁的林聪吉仍任董事长,长女、女婿、长子分别把持经营、对外与董事席位。家族持股集中且零质押,确保了战略定力不受资本短期波动干扰。
在资金与产能上,川湖账上现金及约当现金近 294 亿新台币。公司计划动用自有资金推进高雄二厂及川益三、五期扩产,总投资额巨大,预计 2027 年后陆续释放产能。这种“用自己的钱下注手艺”的模式,既避免了股本稀释,又展示了穿越周期的信心。
 川湖厂区及扩产规划。截至 2026 年 6 月底,账面现金充裕,扩产优先使用自有资金
七、把对比收拢:做深,还是做宽
川湖与星徽的分野,归根结底是“做深”与“做宽”的路径之争。
川湖在 2000 年濒临破产时,选择死磕一道窄门,用 25 年时间将滑轨做到全球市占率 80%、毛利率 87%。星徽则在主业成长期抽身去做跨境,结果主业失守、新业受挫。这并非否定多元化,而是强调时机:唯有先将第一曲线磨成护城河,第二曲线才有根基。
天下难事,必作于易;天下大事,必作于细。但细,要细到别人做不出来。
川湖的“细”是 0.05 毫米的公差和数千项专利;星徽曾经的“细”因战略漂移而被稀释。当然,“深”也非永久牌照,随着二供入场,川湖的护城河保质期也在倒计时。但至少在当下,它用真金白银的利润和现金流,证明了专注的价值。
资本市场的定价逻辑已然清晰:川湖的贵,贵在确定的利润与现金;星徽的贵,贵在故事与预期。对于制造企业而言,真正的范式转移正在发生——从拼价格转向拼认证、拼专利、拼不可替代性。
对于广大跨境卖家和工厂而言,这两家企业的故事是一面镜子。请自问:你的产品,是否有一条让客户不敢换掉你的理由?如果答案仅仅是“便宜 20%",那么这条随时可能被抄走的路,终将通向死胡同。
便宜 20% 是一条随时会被抄走的路,绕不开才是。

刘智勇
江湖人称:炮哥 Paul 老刘
海贸会创始人
写文字是炮哥的业余爱好,做跨境电商的 IT 服务才是炮哥的主业
2010 · 创立海贸会社群,取名于"Hi, WTO",致敬中国加入 WTO 带来的外贸发展机遇。
2011-2018 · 每年举办一届中国跨境电子商务大会暨海贸会年会
2014 · 发起成立深圳市跨境电子商务协会
2015 · 发起成立广东省跨境电子商务协会
2019-2020 · 举办 2 届中国科技品牌出海大会
2018 至今 · 专注企业出海实战运营和 AI 技术赋能