


9 月 7 日,速卖通发布俄罗斯业务升级签约公告。对于国内跨境卖家而言,此次调整的核心在于两项关键变动:
1. 俄罗斯及独联体国家市场的服务主体由 AliExpress CIS Holding Pte. Ltd.变更为 RWB Global Trading Holding Limited;
2. 商家收款渠道同步调整,国际支付宝不再支持,后续主要保留银行卡与 PingPong 两种途径。
简而言之,速卖通俄罗斯站点正式向 RWB 体系靠拢。RWB 是俄罗斯本土电商巨头 Wildberries 背后的核心体系,这标志着双方合作已从浅层测试迈入深度业务融合阶段。
01 从商品互通走向底层体系打通
此前市场虽有过合作信号,如部分 Wildberries 商品上架速卖通,但行业普遍视作单纯的流量入口测试。本次公告触及服务签约主体与商家结算模式,意味着二者合作已推进至签约入驻、资金结算及业务体系的深度融合,这是卖家需重点关注的根本原因。
02 速卖通换了全新落地打法
近年来,俄罗斯本土电商格局固化,Wildberries 与 Ozon 两大平台凭借成熟的仓储、配送及运营体系构建了高壁垒。在此背景下,速卖通若重走自建物流与支付体系的老路,成本高且周期长。
因此,速卖通最新布局转为轻资产打法:直接深度对接 RWB 成熟的本地生态资源,依托其现成的履约、物流及运营体系落地经营。这种借力本土成熟生态的模式,比单打独斗更具增长空间与稳妥性。
03 能否新增有效流量渠道
对卖家而言,核心关注点在于AliExpress Russia 是否会重新成为有效的流量入口。随着 RWB 与速卖通融合推进,三大方向值得期待:
• 一套库存资源,对接多个销售平台
• 一处俄罗斯海外仓,同步支撑多条出货渠道
• 一套 FBS 履约体系,承接不同平台订单
过去做俄罗斯市场是“先选平台,再备货”,未来可能转变为“先把货放进俄罗斯,再决定订单来源”。此次调整带来的机会不仅是多开一个店铺,更是多了一个承接俄罗斯流量的出口。
04 核心竞争力不再是押注单一平台

当各大平台的流量、商品及履约体系进一步打通,将希望寄托于单一平台的性价比持续降低。真正拉开卖家差距的是以下硬实力:
• 搭建俄罗斯本地库存
• 具备高效补货能力
• 落地 FBS 履约模式
• 实现多渠道同步运营
这些正是中国卖家的固有优势。未来的核心竞争力不在于手中的店铺账号,而在于成熟的供应链、丰富的 SKU、成本把控及库存调度能力。随着 Wildberries、AliExpress 等渠道边界模糊,拥有本地仓配与多平台履约能力的卖家将拥有极大的经营弹性。
因此,现阶段卖家不必急于重仓速卖通,优先搭建本地库存与多渠道履约体系才是更务实的前置布局。
05 海外仓+FBS 的价值将持续放大
“本地海外仓+FBS"是此次变革中最值得深思的一点。若俄罗斯电商走向多平台经营,该模式将不再仅是物流方式,而是多平台经营的底层能力。
货权掌握在自己手中,选择权便在自己手中:既可服务于 Wildberries、Ozon,未来也能覆盖 AliExpress Russia。相比将所有货物压进某个平台仓,这种方式更为灵活。若您的俄罗斯业务已有稳定订单及多平台计划,本地库存能力将愈发重要。
06 收款渠道变动,折射业务本地化
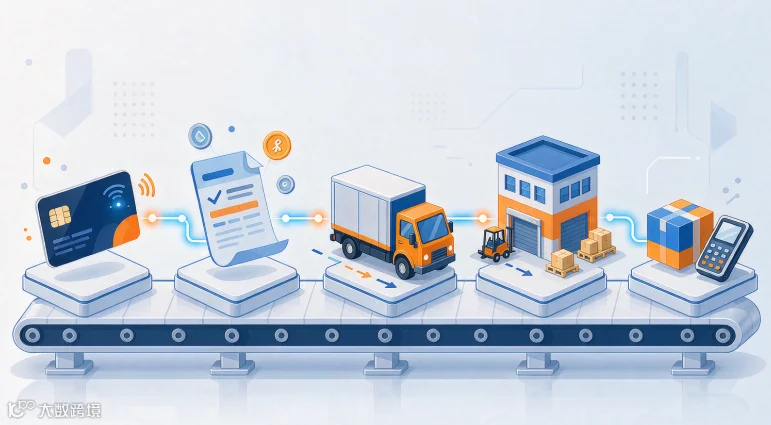
本次公告中收款工具的调整细节不容忽视:
调整前:国际支付宝 / 银行卡/PingPong
调整后:银行卡/PingPong
表面看是支付渠道删减,实则意味着速卖通俄罗斯站点正在重构完整的本地经营链路。开拓俄罗斯市场需综合考量主体资质、结算方式、税务合规及物流库存。平台走向本地化,卖家经营模式也须同步转型。
从早期商品互通到如今运营主体变更、收款渠道调整,速卖通俄区与 RWB 的融合不断加深。未来俄罗斯电商市场或将告别各平台独立发展的格局,产生更多业务交叉。
对中国卖家而言,盲目押注单个平台不可取。真正要打磨的是俄罗斯本地库存、海外仓、FBS 及多平台履约的组合能力。未来制胜关键在于让货品适配各大渠道,而非单纯选对平台。
写在最后
9 月 7 日的这次变化值得重新审视。速卖通俄区和 RWB 关系的加深,预示着俄罗斯电商平台间将出现更多交叉。
对中国卖家来说,真正值得准备的不是重新押注某一个平台,而是构建本地海外仓布局、FBS 履约能力、高效库存调度及多渠道同步运营的综合供应链实力。
当下无需盲目重仓速卖通,也不要忽视平台变革红利。顺势调整经营思路,摒弃“单平台押注”的传统模式,提前搭建俄罗斯本地化库存体系,打磨多平台履约能力,灵活适配各大渠道流量变化,方能在俄罗斯电商新格局中掌握主动权,实现长效发展。
END