


(完整版.pdf)以下仅展示部分内容
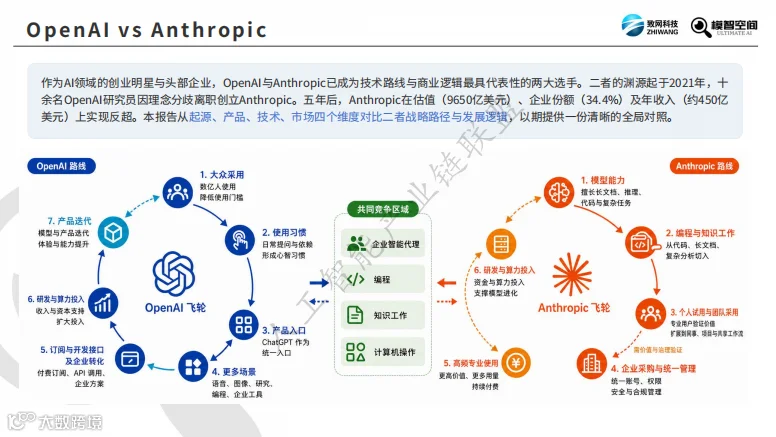
若说过去几年 AI 领域的焦点是“百模大战”,那么进入 2026 年,格局已演变为 OpenAI 与 Anthropic 的“双雄对决”。
曾经 OpenAI 占据绝对主导,但截至 2026 年,由前 OpenAI 核心成员创立的 Anthropic 在估值(9650 亿美元)、企业市场份额(34.4%)及年收入上实现反超。本报告基于截至 2026 年 8 月的数据,全景拆解两家巨头的战略路线与商业逻辑。
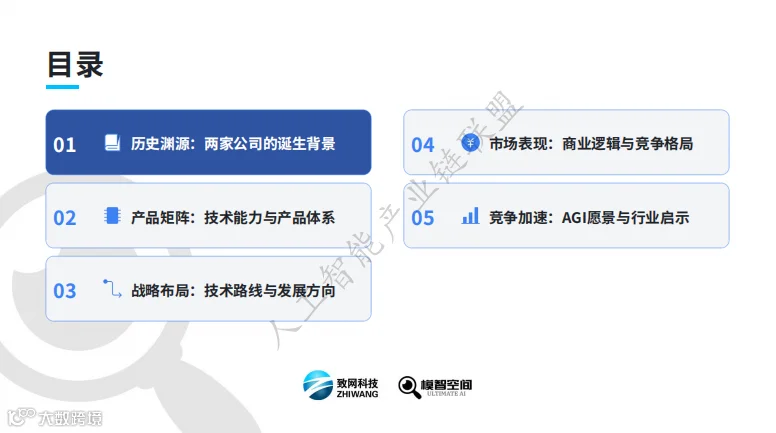
01 起源与基因:商业狂人 vs 学术极客
两家公司的基因差异源于创始团队背景。
OpenAI:商业与生态的“布道者”
OpenAI 于 2015 年由 Sam Altman 等人创立,经历从非营利组织到“封顶回报”,再到 2025 年重组为公益公司(PBC)的演变。Sam Altman 具备典型的创投背景,管理风格侧重战略、商业化及生态布局。背靠微软、英伟达、软银等资本,其 2026 年 3 月估值达 8520 亿美元。
Anthropic:技术与安全的“守门人”
2021 年,前 OpenAI 研究副总裁 Dario Amodei 带领十余位核心研究员出走创立 Anthropic。Dario 拥有物理学博士背景,属学术派,深耕模型研发与安全。Anthropic 成立之初即采用 PBC 结构并设立长期利益信托(LTBT),将“负责任地开发先进 AI"确立为核心目标。2026 年 5 月,其估值飙升至 9650 亿美元,完成对老东家的超越。
专业解读:这不仅是企业竞争,更是“资本驱动加速”与“技术安全驱动迭代”两种硅谷精神的碰撞。值得注意的是,双方人才流动并非单向,OpenAI 亦持续吸纳谷歌、Meta 等顶尖人才。
02 产品矩阵:从“聊天工具”到“组织级 Agent"
AI 产品形态正经历四阶段跃迁:对话式 AI → 工具增强 → 任务型 Agent → 组织级 Agent。
OpenAI 路线:入口整合,全能汇聚
OpenAI 以 ChatGPT 为大众交互中枢,强调“一个入口,解决所有”。
- 模型层:GPT-5.6 家族(Sol 旗舰推理、Terra 均衡、Luna 极速)。
- 产品层:Chat(对话)、Work(知识工作 Agent)、Codex(编程 Agent)。
- 生态层:1400+ 插件、Apps SDK、MCP 支持。
其优势在于多模态能力的全面汇聚,依托实时语音、图像生成及数据分析构建全能型入口。
Anthropic 路线:深入流程,专业赋能
Anthropic 更强调嵌入专业工作流程,致力让 AI 成为真正的“数字员工”。
- 模型层:Opus 5(高端旗舰)、Sonnet 5(均衡主力)、Fable 5(最强通用)、Haiku 4.5(轻量高速)。
- 产品层:Claude Chat、Cowork(知识工作 Agent)、Claude Code(编程 Agent)、Claude Tag(Slack 团队协作)。
- 垂直产品:Claude Science(科研工作台)、Claude Security(代码漏洞检测)等。
其优势在于围绕上下文持续推荐工作,注重复杂知识工作的连续性。
通俗比喻:选择模型如同车队配车。OpenAI 提供“轿车”和“重卡”,Anthropic 则备有“摩托车”和“豪华跑车”。核心在于按任务、延迟、风险和预算进行配置,而非单纯比较优劣。
03 技术路线:规模定律与安全护栏
在技术底层,双方均建立在 Scaling Law(规模定律)之上,但侧重点截然不同。
- 推理技术:OpenAI 从 o1、o3 独立推理模型起步,GPT-5 通过快速模型、推理模型与实时路由器形成统一系统,强调界面自动切换;Anthropic 则通过 Extended Thinking 转向 Adaptive Thinking(自适应思考),由模型判断是否需要深入思考,强调 API 层的配置。
- 多 Agent 系统:OpenAI 采用"Agents as Tools"管理模式;Anthropic 采用"Coordinator 统一分派并汇总”模式,双方均走向可分工、可追踪的多 Agent 系统。
- 安全理念:Anthropic 以“宪法 AI"(Constitutional AI)著称,通过书面原则塑造模型行为,配合 RSP(能力阈值与安全防护);OpenAI 则通过 Model Spec 和 Preparedness Framework(风险分级与保障措施),强调风险证据驱动的治理闸门。
- 开源策略:核心模型均闭源。OpenAI 选择性开源 gpt-oss-120b/20b;Anthropic 未开源模型权重,但开源了 MCP 协议和 Agent Skills 标准,成为行业“铺路者”。
04 商业战场:企业市场的“大逆转”
2026 年的市场数据揭示了一场悄无声息的权力交接。
- 用户 vs 变现:OpenAI 拥有超 10 亿活跃用户、200 万家企业,但多为免费用户,月均每活跃用户收入仅 2.2 美元。Anthropic 虽未公布活跃用户数,但聚集了更多付费订阅、API 及企业客户,月均每活跃用户收入高达 16.2 美元,相差超 7 倍。
- 收入结构:2026 年 Q1,OpenAI 总收入约 57 亿美元(企业业务贡献超 40%,毛利率约 39%,经营利润率为 -122%);Anthropic Q1 收入 48 亿美元,但 2026 年 5 月官方披露的年化收入运行率已超 470 亿美元。其中,Claude Code 单项产品年化收入运行率超 25 亿美元。
- 企业采用率:据 Ramp AI Index 数据,2026 年 4 月,Anthropic 企业付费采用率(34.4%)首次超过 OpenAI(32.3%);至 6 月,差距扩大至 42.4% vs 39.5%。在采购模型服务平台的企业中,93.2% 选择 Anthropic,85.8% 选择 OpenAI。
专业解读:OpenAI 走的是“广度换规模”,Anthropic 走的是“深度换利润”。Anthropic 通过按量计费和深度绑定企业工作流,获得了极高的变现密度和增长势头。
05 终极愿景:AGI 的两条道路
两家公司都将 AGI 视为从大模型走向自主智能系统的过程,但路线迥异。
OpenAI:规模化智能体,逐步部署与反馈驱动
通过提升模型推理、工具调用和自主执行能力,让 AI 从助手变成能参与科研、编程的数字员工,最终迈向超级智能。策略核心:能力扩张优先,伴随风险防御。
Anthropic:安全可控的通用智能,能力阈值与责任扩展
围绕 Claude 构建具备长期规划、工具使用和自主协作能力的 Agent 系统,将可解释性、对齐和安全扩展作为重要约束。策略核心:安全评估前置,能力增长与治理同步。
结语:竞争推动产业成熟
报告指出,竞争本身正在推动 AI 产业走向成熟。头部企业在模型、对齐、智能体架构上的博弈,倒逼了研发效率提升,加速了基础设施完善,也让成本持续下行。
OpenAI 和 Anthropic 的竞争,不仅是两家公司的赛跑,更是整个 AI 行业从“野蛮生长”走向“规范生态”的缩影。竞争提供加速度,市场与治理提供方向盘和刹车。未来,谁能更好地兼顾性能、安全与可持续落地,谁就能在 AGI 的终极门槛前站稳脚跟。
(注:本文基于《模智空间:OpenAI vs Anthropic 起源·产品·技术·市场全景对比》报告整理,内容仅供交流学习,不构成任何商业投资建议。图片及数据版权归原作者所有。)

资料下载方式
Download method of report materials
【中国风动漫】《雾山五行》大火,却很少人知道它的前身《岁城璃心》一个拿着十米大刀的男主夭折!

如需获取更多报告
编辑:Zero