

2026 年 9 月 15 日,美银全球研究部发布了一份题为《Postcards from Henan》(河南明信片)的中国消费调研笔记。这份 18 页的报告基于三人团队在 9 月 9 日至 10 日对郑州、漯河、许昌三地的实地走访,访谈了白酒经销商、零售加盟商及超市行业专家。
报告发布时机颇具深意:主笔坦言这是其从业以来参会人数最少的一次路演,折射出资本市场对中国消费情绪的低迷。然而,正是在这种“冷遇”中,该报告揭示了被主流视线忽略的结构性真相:河南白酒市场的剧烈收缩与胖东来模式的不可复制性。
白酒市场:中间层的退场与整合
报告前半部分聚焦河南白酒市场的萎缩。据当地经销商估算,河南白酒市场规模已从 2021 年的 800 亿元降至目前的 450 亿元,四年间跌幅超四成。作为全国最大的白酒消费省及酱酒核心样本区,河南的趋势具有风向标意义。其中,酱酒区域份额从峰值的 48.5% 滑落至 38%,显示高端香型需求快速降温。
渠道端的收缩更为直观。郑州百荣批发市场作为行业晴雨表,其酒水商户数量从巅峰期的约 3000 家锐减至 1000 余家,两年间两千家商户消失,标志着行业进入深度整合期。价格带呈现明显的"K 型”分化:300 元以下大众酒与茅台、五粮液等顶级品牌尚具韧性,而 300 至 500 元的中端价位受商务宴请减少冲击最大,库存压力显著。
在零售业态方面,零食量贩店虽被视为增量赛道,但专家指出其门店天花板不足万家,且面临高损耗与复购走弱的挑战。现制饮品领域,古茗凭借咖啡品类(占比约两成)维持稳健,外卖占比下降反而优化了净 GMV 结构;相比之下,蜜雪集团则被评估为跑输大盘。
这一轮调整的本质是成本压力的层层传导。酒厂可通过控货挺价转移压力,批发商与中端品牌则缺乏腾挪空间,最终由中间层承担收缩代价。

注:河南白酒规模为受访经销商估算值;百荣商户数据源自美银报告及公开资料。
胖东来现象:反常的客流结构与自有品牌崛起
报告中最具洞察力的部分来自对许昌一家超市的调研。数据显示,胖东来在许昌和新乡两地的销售额中,本地消费者贡献不足 10%,河南省内其他地区约占 50%,其余半数销售额来自省外。这意味着,这家位于地级市的零售商已演变为全国性旅游目的地。

一家开在中部地级市的超市,半数生意由外省游客完成,这一结构在零售业极为罕见。
2025 年国庆期间,许昌与新乡接待游客超 400 万人次,外地游客占比逾八成。胖东来凭借独特的商业引力,使非传统旅游城市成为目的地。其成功要素包括:创始人社交媒体影响力、差异化企业文化、高薪酬体系以及强大的商品力。
自有品牌的爆发式增长尤为瞩目。五年间,胖东来自有品牌销售占比从零提升至三分之一。这一进程的关键推动者曾任职于德国 ALDI,将全球折扣零售的自有品牌经验引入本土。此外,胖东来建立了极高的供应商门槛,考核指标多达 200 余项,涵盖企业文化、社会责任及质量控制等维度,远超行业常规的价格与账期考核。

美银报告结论认为,胖东来的模式在中国零售业“难以复制”。对于习惯判断商业模式可扩张性的外资投行而言,这一评价意味着其核心壁垒无法通过常规手段模仿。

战略取舍:关停盈利门店与自建物业底气
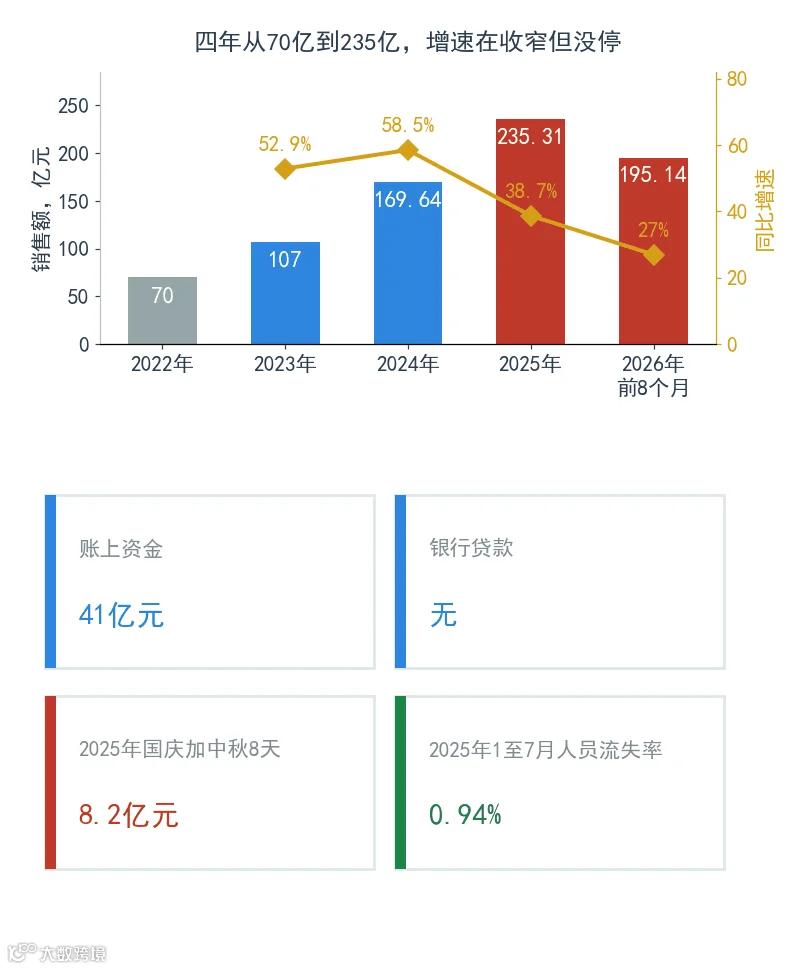
公开数据显示,胖东来业绩持续高增:2022 年销售额约 70 亿元,2025 年增至 235.31 亿元,四年增长 3.36 倍。2025 年国庆中秋双节 8 天内,其销售额达 8.2 亿元。财务层面,公司账面资金 41 亿元,无银行贷款,未上市。员工待遇方面,2025 年员工平均月薪近万元,店长月薪近 8 万元,人员流失率低至 0.94%。
然而,在这种高光业绩下,创始人于东来做出了一个反常决定:2026 年 8 月宣布,运营 24 年、年利润超 1 亿元的许昌生活广场店将于年底永久闭店。闭店原因并非经营不善,而是租约问题。2015 年续签时,因经办人未执行统一签约制度,导致租期混乱,部分业主借商圈繁荣大幅提价,破坏了公平正义的商业底线。加之该物业硬件老化、缺乏停车场,已无法满足服务标准。

这并非孤例。2015 年,因房东租金涨幅达 200%,胖东来果断撤出经营 10 年的新乡大胖店。这种“年赚一亿说关就关”的底气,源于其充裕的现金流与非上市公司的独立决策权。对于背负债务或受制于股东的企业而言,此类决策几乎不可能实现。
闭店并非退缩,而是战略升级。2025 年 11 月,胖东来耗资 2.99 亿元拿下许昌东站附近地块,总投资近 65 亿元自建“梦之城”项目,预计 2029 年开业。从租赁经营转向持有物业,胖东来用十年时间完成了从“租客”到“房东”的身份转变,彻底掌握经营主动权。
行业启示:为何“胖改”难救连锁巨头
近年来,永辉、物美、步步高等多家商超启动“胖改”计划,试图复制胖东来模式。单店改造效果显著:永辉郑州信万广场店首日销售额增长 13.9 倍,步步高调改门店全部盈利。然而,整体财报并未根本好转。永辉超市五年累计亏损超 120 亿元,门店数量从 1440 家缩减至 403 家,资产负债率高达 94.61%。
单店业绩翻倍,整体依然巨亏,反差背后是商业结构的本质差异。
永辉在回复交易所问询时指出,其全国扩张模式导致租金与运营成本远高于区域性企业。关键在于物业权属:步步高、百联等企业多持有自有物业,而永辉主要依赖租赁。面对 1440 份租约与 1440 个房东,连锁巨头缺乏议价能力与抗风险韧性。
胖东来的护城河不仅在于选品与服务,更在于其“不租铺、不上市、不扩张”的战略定力。货架陈列与员工薪资易学,但“将咽喉从房东手中收回”的资产结构难以模仿。正如报告所言,“难以复制”的根源不在门店之内,而在门外。

终极逻辑:拒绝长大的商业样本
胖东来的反常之处还在于其主动限制增长。创始人于东来曾提出将年销售额控制在 200 亿元以内以避免员工过劳,尽管实际业绩超额完成。他更计划在 2030 年后停止扩张,将企业转型为文化研究机构。

在中国商业史上,绝大多数企业的终点是规模最大化与上市,而胖东来选择自我设限。它拒绝做连锁零售教科书中的“必修课”:不盲目扩张、不资本化、不压榨供应链。正是这些“不做”,成就了其独特性。
报告揭示了两条截然不同的路径:白酒行业的收缩展示了成本压力下中间层的被动退场;而胖东来则证明了,当拥有充足现金与独立决策权时,企业有能力拒绝不可接受的规则。两者的差别不在道德高低,而在结构优劣。
许昌本地仅贡献了胖东来不到十分之一的销量,其余九成依靠外地游客专程前往。一家能被专门造访的店,与一家能被复制到全国的店,本质上属于两种不同的商业逻辑。在美银这场“史上最冷清”的路演中,这份关于“不想长大”的超市报告,或许恰恰指出了中国消费最珍贵的价值所在。

数据来源说明:
1. 市场规模与商户数据:源自美银全球研究部 2026 年 9 月 15 日发布的调研笔记及受访专家估算。
2. 胖东来经营数据:源自企业公布数据、创始人公开发言及权威媒体报道。
3. 同行对比数据:源自各上市公司年报、公告及公开报道。
免责声明:本文不构成投资建议。文中部分数据为专家估算或媒体口径,请以企业正式披露为准。观点仅代表作者本人。