搜索
首页
大数快讯
大数活动
服务超市
报告
跨企查
广告开户
APP
产业带
导航
知识体系
工具箱
产业园
更多
百科
找货源
跨境招聘
DeepSeek
首页
>
AI开始反复学习,内存要同时面对两场争夺
>
AI开始反复学习,内存要同时面对两场争夺
半导体产业报告
2026-09-19
22
导读:模型训练吃内存,上线后的反复更新同样要留住新旧数据。
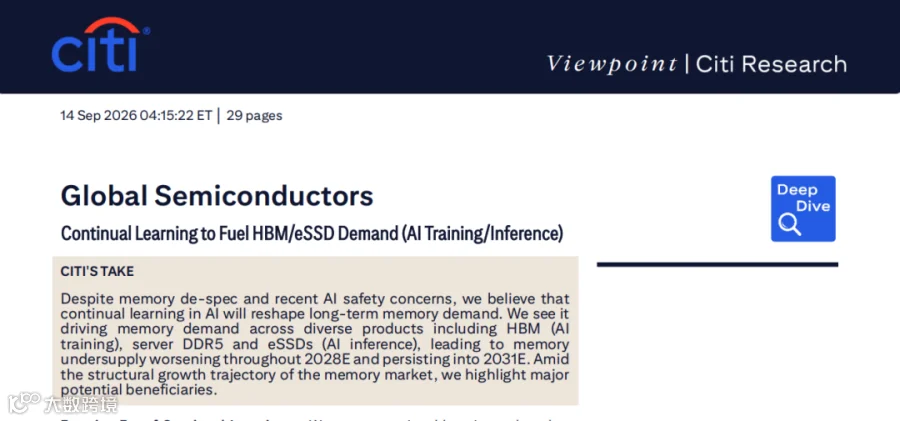
AI 模型正从“一次预训练、一次部署”迈向“持续学习”新阶段。花旗集团指出,模型需在新任务和数据上进行增量训练并保留既有知识,这将导致自 2027 年起,HBM(高带宽内存)、
服务
器 DRAM 及企业级 SSD 面临全面供需压力。训练端渴求更高带宽,推理端需要更大内存池,而历史数据的留存则要求存储更靠近 GPU。
01| 模型迭代常态化,训练与推理双重承压
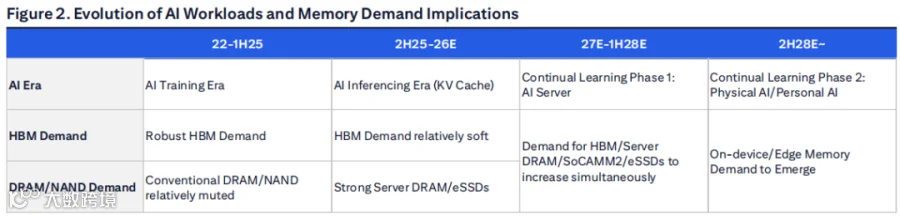
过去两年,HBM 需求主要由大模型训练驱动,而服务器 DDR5 和企业级 SSD 的增长则源于 KV Cache、检索增强生成(RAG)及数据留存需求。“持续学习”模式将这两类任务紧密耦合。
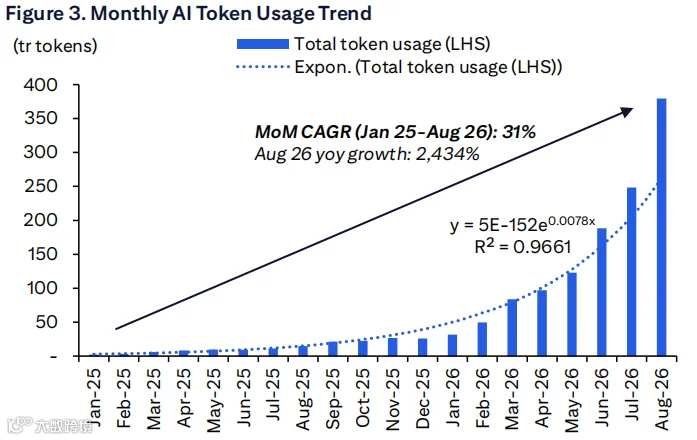
花旗将 2027 年后定义为持续学习的第一阶段。训练侧需 HBM 支撑更频繁的模型更新;推理侧则将提升服务器 DRAM、SoCAMM2 及企业级 SSD 的配置比重。OpenRouter 数据显示,2026 年 8 月 AI Token 使用量同比激增 2434%,虽非线性外推,但足以说明内存需求已不再局限于单次训练集群的采购逻辑。
若 HBM 配置受限,部分 KV Cache 及其他工作负载将转移至服务器内存及外部闪存。容量瓶颈并未消除需求,而是将其重新分配至系统其他层级。
02| HBM 规格调整:供应分配优先于需求转弱
针对近期部分 AI 芯片 HBM 配置下调的现象,花旗认为这并非需求转弱的信号,而是在供应受限背景下,为提高加速器出货量采取的权宜之计。芯片厂商策略正从单机堆叠资源转向部署更多加速器,需求来源也从少数 GPU 扩展至定制 ASIC。
据其模型预测,HBM 位元需求将从 2026 年的 464 亿个 1Gb 等效单位增至 2027 年的 752 亿,2028 年达 1270 亿;同期供给约为 593 亿和 809 亿。预计 2027 年供需比为 -21%,2028 年扩大至 -36%。英伟达仍是最大需求方,定制 ASIC 占比亦在提升。
HBM 生产占用 DRAM 晶圆、堆叠、TSV 及测试产能。即便厂商扩充产线,仍需在 HBM 与普通服务器内存间进行产能分配,供给增长难以立即转化为可交付产品。
03| 推理侧压力传导:服务器 DRAM 与企业级 SSD 告急
持续学习要求模型兼具计算与记忆能力。花旗预计,2027 年服务器 DRAM 需求将同比增长 51% 至 3417 亿个 1Gb 等效单位,企业级 SSD 需求增长约 52.9%。高密度 QLC SSD、近存存储方案及 CXL 技术的目标,均是将更大的数据池部署在计算单元附近。
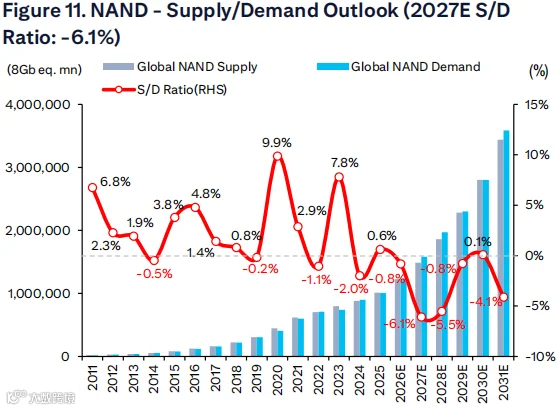
供给端响应滞后。预计 2027 年 DRAM 位元需求增长 30.2%,供给仅增 18.8%,供需比转为 -8.7%;NAND 需求增长 29.1%,供给增长 21.2%,供需比为 -6.1%。这表明 AI 推理对标准 DRAM 和闪存的传导效应显著,缺货风险可能波及多品类内存。
对内存厂商而言,核心在于晶圆产能的优先级分配;对服务器厂商而言,GPU、DRAM 和 SSD 将被纳入统一的容量规划体系。
04| 资本开支激增,供给响应存在时滞
尽管供需紧张通常触发扩产,但新厂建设、设备导入、良率爬坡及制程迁移均需
时间
。花旗预计,2027 年全球 DRAM 与 NAND 资本开支将增至 804 亿美元,同比增长 46.5%(其中 DRAM 为 586 亿美元,NAND 为 218 亿美元)。
巨额投资不会即时转化为可售位元。预计 2027 年 DRAM 平均月产能仅增长约 8%,NAND 平均月产能增长约 3.2%。增量投资将优先流向 HBM 和先进 DRAM,NAND 厂商对新增绿地产能持谨慎态度。
结语 | 内存战场延伸至整台服务器
“持续学习”能否在 2027 年后成为主流,取决于模型架构演进、推理商业模式、ASIC 出货及数据中心扩建
速度
。但该趋势揭示了一个关键框架:AI 基础设施的瓶颈已延伸至模型如何保存、迁移和调用记忆。HBM、服务器 DRAM 和企业级 SSD 正争夺同一轮产能,谁能率先实现数据与计算的紧邻部署,谁就能掌握下一代 AI 服务器的交付主动权。
【声明】内容源于网络
0
0
半导体产业报告
1234
内容
611
粉丝
1
关注
在线咨询
半导体产业报告
1234
总阅读
34.8k
粉丝
1
内容
611





 半导体产业报告