

2026 年以来,广东、云南、山东、山西、上海等多地陆续发布稳岗扩就业措施,涵盖阶段性降低社保费率、发放稳岗返还补贴等政策。企业收到稳岗返还是否需要缴税?本文为您详细解读最新政策及实操指南。
多项稳岗扩就业政策延续实施
划重点:
1. 延续实施稳岗返还政策
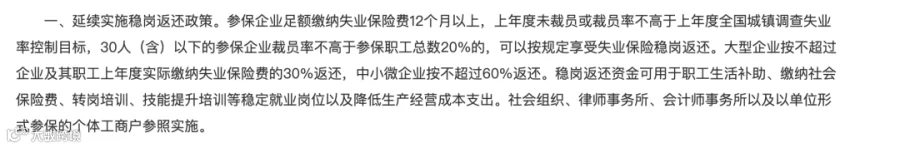
✅适用对象:参保企业足额缴纳失业保险费 12 个月以上,且上年度未裁员或裁员率不高于上年度全国城镇调查失业率控制目标。
✅返还标准:中小微企业按不超过企业及其职工上年度实际缴纳失业保险费的 60% 返还;大型企业按不超过 30% 返还。
✅资金用途:可用于职工生活补助、缴纳社会保险费、转岗培训、技能提升培训等。
2. 延续实施一次性扩岗补助政策

✅适用对象:招用毕业年度及离校两年内未就业高校毕业生、16—24 岁登记失业青年。
✅补助标准:按每招用 1 人不超过 1500 元的标准发放。
3. 优化技能提升补贴政策
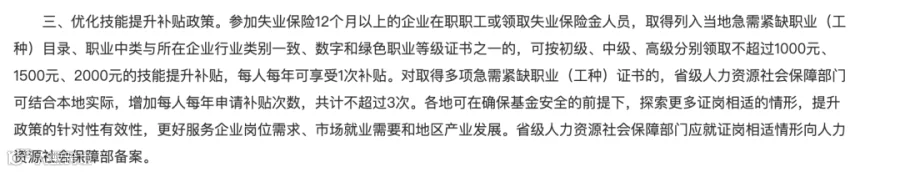
✅适用对象:参加失业保险 12 个月以上的企业在职职工或领取失业保险金人员。
✅证书要求:取得列入当地急需紧缺职业 (工种) 目录、职业中类与所在企业行业类别一致、数字和绿色职业等级证书之一。
✅补贴标准:初级不超过 1000 元;中级不超过 1500 元;高级不超过 2000 元。
相关政策执行期限为 2026 年 1 月 1 日至 12 月 31 日。
稳岗返还操作流程(以河北邯郸为例)
第一步:进入邯郸市人社公共服务平台单位网报系统,点击“业务办理”。

第二步:下拉至【失业待遇】模块,点击“稳岗返还信息确认”。

第三步:录入联系电话,确认无误后打对勾,点击“保存”。

第四步:保存成功后,点击“材料上传”。
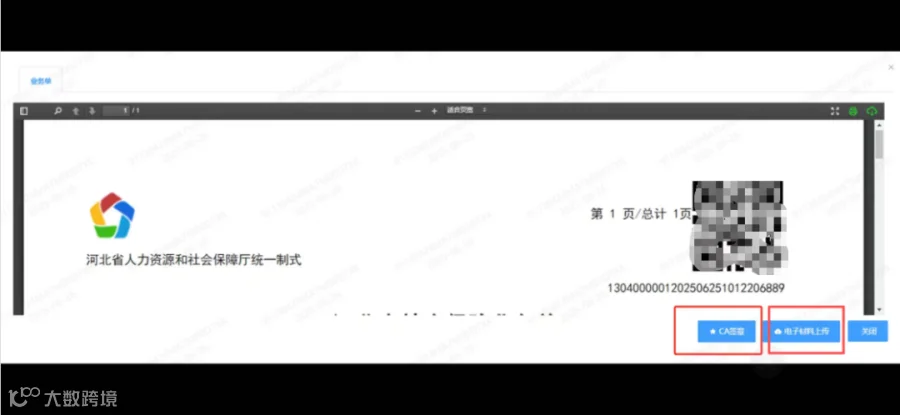
第五步:点击"CA 签章”及“电子材料上传”,材料上传成功后点击“关闭”。

第六步:材料上传成功后,点击“提交经办”。

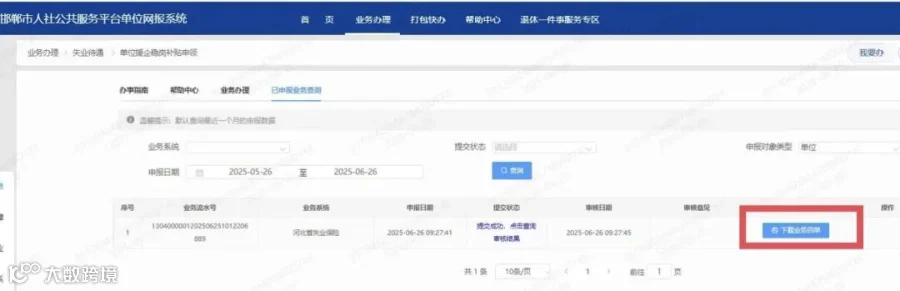
第七步:查询审核状态,点击“已申报业务查询”。
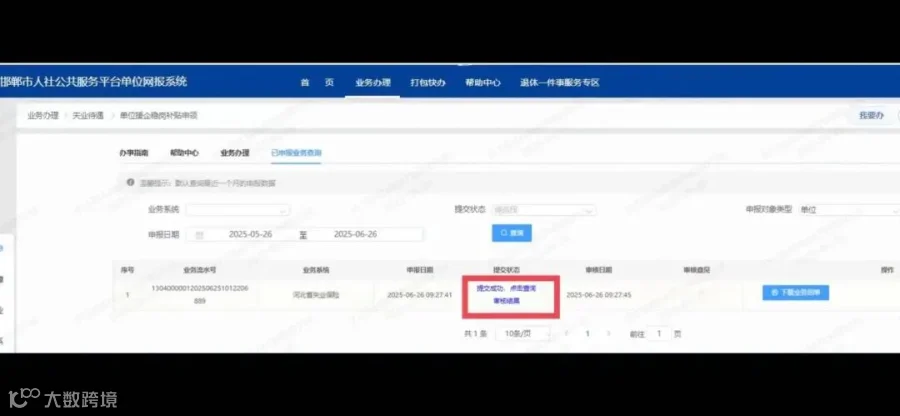
第八步:点击“提交成功,点击查询审核结果”,选择年度 2026 年,点击“查询”查看审核状态。
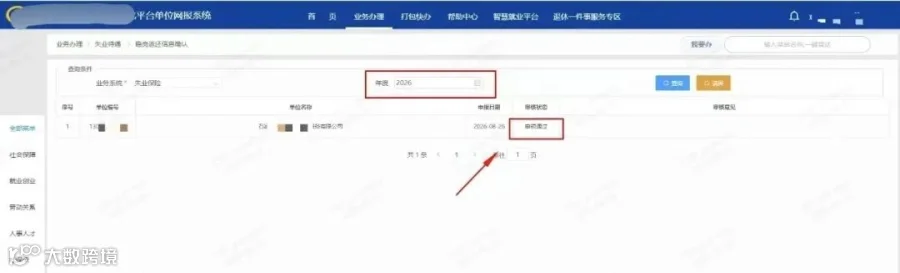
第九步:查询返还金额,点击“下载业务回单”。
单位银行信息维护流程(人社一体化系统)
第一步:进入邯郸市人社公共服务平台单位网报系统,点击“业务办理”。

第二步:选择“单位变更登记”。

第三步:录入需修改的信息。

第四步:录入信息后点击保存

第五步:保存成功后点击“材料上传”,进行 CA 签章及上传相关材料(单位变更登记需上传营业执照和法人身份证;修改银行信息需补充上传银行开户证明)。上传成功后关闭页面并点击“提交经办审核”,审核进度可在“已申报业务”中查询。
注意!稳岗返还≠稳岗补贴
稳岗补贴和稳岗返还均为稳固工作岗位而给予企业的财政补助资金,两者主要异同点如下:

稳岗补贴和稳岗返还如何进行账务处理?
现行会计准则下,适用《小企业会计准则》的企业一般采用“总额法”,适用《企业会计准则》的企业提倡采用“净额法”。
一、“总额法”下的账务处理
1. 稳岗返还
(1)申请返还并批准通过:
借:其他应收款
贷:其他收益—政府补助
(2)收到款项:
借:银行存款
贷:其他应收款
2. 稳岗补贴
稳岗补贴一般用于补助未来月份的用工,需分月确认收入。
(1)收到稳岗补贴:
借:银行存款
贷:递延收益
(2)未来月份确认收入:
借:递延收益
贷:其他收益—政府补助
二、“净额法”下的账务处理
“净额法”下,补助资金用于冲减对应的成本。
1. 稳岗返还
根据各部门职工计提的失业保险数额,按比例返还当时计提的科目。
(1)确认返还时:
借:其他应收款—政府补助款
贷:管理费用—工资;销售费用—工资;主营业务成本
(注:一线生产工人工资一般已结转至主营业务成本,返还后冲减“主营业务成本”。)
(2)收到返还款:
借:银行存款
贷:其他应收款—政府补助款
2. 稳岗补贴
收到补贴时先入“递延收益”,后根据实际补贴月份冲减支出。
(1)收到稳岗补贴:
借:银行存款
贷:递延收益
(2)每个补贴月份月末:
借:管理费用—工资 / 生产成本—直接工资 / 销售费用—工资 / 递延收益
贷:应付职工薪酬
稳岗补贴需要交税吗?
一、增值税
依据国家税务总局 2019 年第 45 号公告第七条规定:
纳税人取得的财政补贴收入,与其销售货物、劳务、服务、无形资产、不动产的收入或者数量直接挂钩的,应按规定计算缴纳增值税。纳税人取得的其他情形的财政补贴收入,不属于增值税应税收入,不征收增值税。
稳岗补贴主要用于员工生活补助、转岗培训等,不属于与销售直接挂钩的情形,因此不需要缴纳增值税。
二、企业所得税
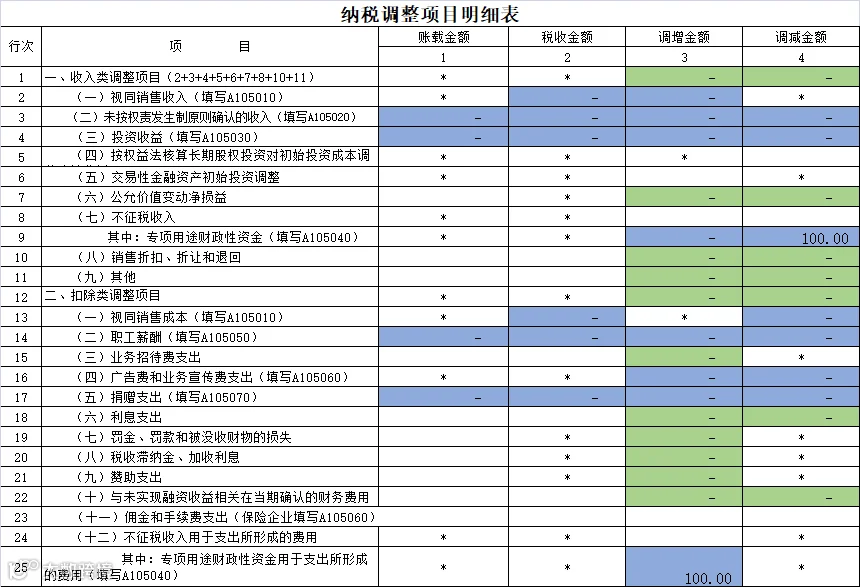
根据《企业所得税法》,财政拨款等属于不征税收入,但必须符合以下条件方可作为“不征税收入”处理:
(1)企业能够提供规定资金专项用途的资金拨付文件;
(2)财政部门或其他拨付资金的政府部门对该资金有专门的资金管理办法或具体管理要求;
(3)企业对该资金以及以该资金发生的支出单独进行核算。
在实务工作中,因上述条件较为苛刻且选择不征税处理后相应支出也不能扣除,对企业整体税负影响不大,一般选择直接纳税申报。

三、个人所得税
根据《个人所得税法》相关规定,免征个人所得税的情形主要包括政府特殊津贴、院士津贴,以及从福利费或工会经费中支付给个人的生活补助费等。
企业收到稳岗补贴并支付给员工,不属于免征个人所得税的津贴、补贴,因此应在取得稳岗补贴金额时按“工资薪金”项目缴纳个人所得税。
本文由会计头条原创整理发布,素材来源:会计头条、成安人社、猫叔说税、财叔税课堂、财税刘三哥、梅松讲税、深圳人社等。内容仅供学习交流之目的,如有不妥,请联系删除。