9月1日起,印尼部分符合条件的矿业出口企业,DHE(自然资源出口所得外汇)最低留存要求降至30%、至少3个月,中国被列入适用这项特殊安排的5个国家和地区之一。
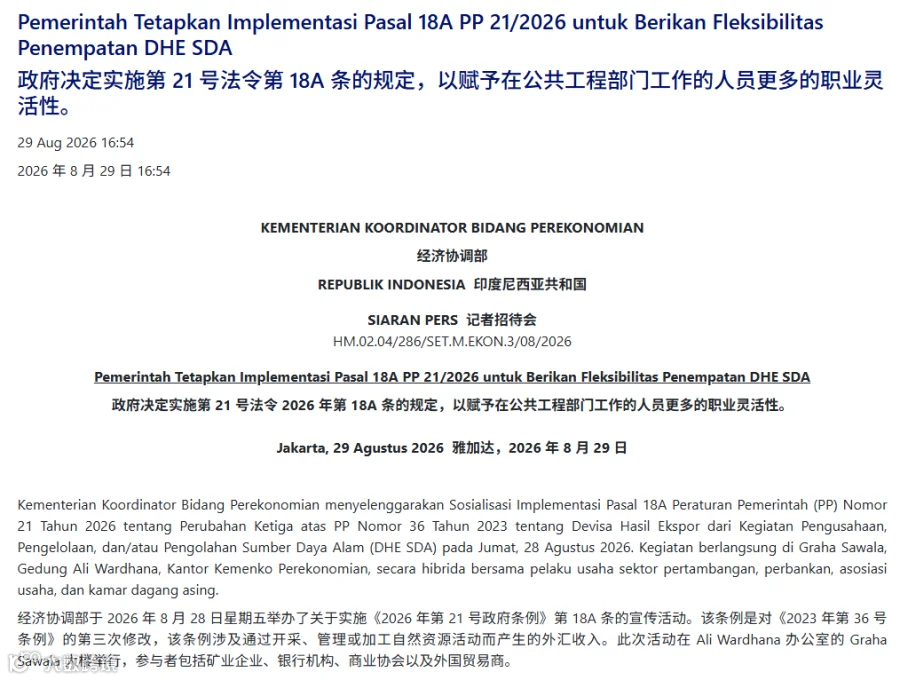
印尼经济统筹部官网——Pasal 18A PP 21/2026实施公告
这与过去一年印尼持续收紧DHE管理形成明显反差。2025年,部分自然资源出口企业的留存要求已提高至100%、至少12个月;2026年,非油气自然资源出口企业原则上仍需将DHE全部纳入印尼金融体系。
对于年出口数亿美元甚至数十亿美元的矿企而言,这一变化将直接影响现金流、资金调度和投资节奏。
这是这轮政策最容易被误读的地方。这次放松针对的核心对象,是符合条件的矿业出口企业。
企业需要同时满足三个条件:
第一,是印尼的PT公司,并从事矿业相关业务;
第二,公司至少有一名来自指定国家或地区的股东;
第三,这名股东的持股比例至少达到10%。
印尼政府把2025年3月至2026年7月期间涉及矿业出口的537个纳税人识别号拿出来,与公司股权信息进行匹配。最后只有64个符合条件。比例大约12%。
名单中出现了大量中国和香港资本参与的镍、不锈钢和新能源材料项目,包括印尼青山不锈钢有限公司、力勤镍业(哈马黑拉)有限公司、青美邦新能源材料有限公司、华越镍钴(印尼)有限公司、印尼中伟鼎兴新能源有限公司等。
假设一家矿企一次产生1亿美元出口所得外汇。按照一般规则,需要将这1亿美元按照DHE制度留在印尼体系内至少12个月,并受到相应账户和使用规则约束。进入特殊安排后,最低强制留存要求可以降低至3000万美元,最低期限缩短至3个月。
当然,这并不意味着原来1亿美元一年时间内全部“不能动”。
现行制度仍允许企业将DHE用于纳税、支付部分外币股息、购买原材料和资本品、偿还符合条件的资本开支及营运资金贷款等用途,因此简单理解成“冻结资金”并不准确。
但对于集团资金调度而言,30%和100%、3个月和12个月之间,依然存在巨大的流动性差异。更重要的是银行。一般制度下,DHE主要进入指定的印尼国有银行。
此次特殊安排一共开放了15家外汇银行,其中除了Mandiri、BRI、BNI等印尼国有银行,还包括汇丰、花旗、摩根大通、德意志银行,以及中国银行、印尼工商银行和印尼建设银行等。

对于中国企业而言,这意味着资金管理的选择明显增加。
这次调整并不是全面放松,而是针对特定矿业出口企业的定向安排。
印尼政府给出的条件很明确:适用企业的股东需要来自美国、中国、香港、澳大利亚或加拿大等5个国家和地区。这些经济体既与印尼存在相关贸易安排,也是印尼矿业和下游产业的重要投资来源。
其中,中国和香港资本的重要性尤其突出。2025年,中国大陆对印尼实际投资达到75亿美元,香港达到106亿美元;同期,印尼矿产下游投资达到373.1万亿印尼盾。进入2026年后,中国及香港资本仍然是印尼重要的外资来源。
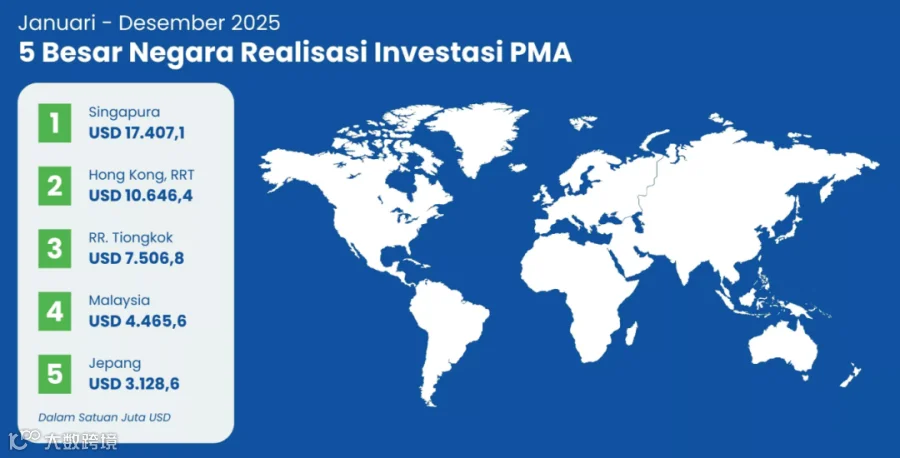
来源:Satu Data
与此同时,印尼并没有放弃对资源和外汇的控制。一般DHE规则仍然保留,不符合条件的非油气矿业出口企业,仍需执行100%、至少12个月的要求;煤炭、棕榈油、铁合金等战略资源的出口管理也在继续加强。
因此,这次变化更像是一种政策分层:在继续强化资源和外汇管理的同时,对能够带来大规模投资、冶炼能力和下游产业链的资本,给予一定的资金灵活性。
第一,已经在印尼做矿业和冶炼的企业,可以重新算一遍现金流。
股东来源、持股比例、企业行业分类、出口主体以及DHE账户安排,现在都会直接影响资金效率。特别是进入64家初始名单的企业,财务模型和集团资金调度方案都值得重新调整。
第二,准备进入印尼矿业的企业,以后不能只算矿价、电价和加工成本。
政策结构本身,也需要进入投资模型。同样一个矿业项目,不同股权结构、出口主体和融资安排,最终面对的资金成本可能完全不同。但10%的股权标准也不应该被简单理解成一种“政策套利工具”。
符合条件的出口商名单将按月重新审查,监管口径未来仍可能调整。
第三,其他行业不能直接照搬。
这轮特殊安排针对的是符合要求的矿业出口企业,并不代表棕榈油、林业、渔业等所有自然资源企业都同步获得相同待遇。未来去印尼投资,越来越需要具体行业具体分析。
过去,中国企业投资印尼,首先看资源、能源和生产成本。未来,还要增加一个越来越重要的变量:政策身份。企业所处行业、产业链位置、股东结构,以及是否符合印尼下游化方向,都可能影响其适用的政策条件。
这次DHE调整说明,印尼资源政策正在变得更加分层,不同类型企业面对的资金和监管条件可能明显不同。
对中国企业而言,股权设计、合规要求和政策适用条件,都需要进入投资模型。在印尼做重资产投资,政策已经成为成本的一部分。
相关阅读
柔佛,正在成为亚洲数据中心的新增长极
东南亚重卡:印尼、越南、泰国谁最值得投?
BYD乌兹别克扩产:哪些供应商适合现在进入?
两仪跨境投资团队成立于2015年,深耕各大自贸区的跨境创新业务领域,在跨境投融资活动的咨询与落地服务方面,拥有同行业领先的经验;目前已在境内12个城市和境外5个地区或国家设立全资子公司,服务超千家企业的跨境投融资和落地业务。
业务涵盖跨境投资及资产管理,跨境项目融资策划,跨境投资架构搭建全球企业落地业务服务,企业出海战略路径咨询,企业跨境转型方案设计,国际贸易架构规划以服务等。紧跟国家"一带一路"政策导向,聚焦于国际矿产并购,生物医药,半导体和港股 IPO等前沿领域,致力于为企业跨境落地提供全方位的支持与服务。
END
商务合作|咨询服务|报告研究|文章转载