在欧美市场准入门槛持续抬升、国内市场竞争加剧的背景下,东南亚正成为中国制药企业国际化战略的重点区域。依托近7亿人口基数,该区域2025年药品市场规模已突破637亿美元,2024至2030年预计保持6%至7%的年复合增长率,显著高于全球平均水平。
然而,东南亚并非低门槛的增量市场。准确识别高需求品类、理解各国市场结构差异,是制定出海战略的前提。本文基于公开数据与行业观察,对上述问题作系统梳理。
PART.01
市场基本面:
人口红利、疾病谱转型与供给缺口
东南亚市场的增长逻辑可归纳为三重驱动。
(一)人口与支付能力:
东盟十国总人口接近7亿,年龄结构相对年轻,中产阶层规模持续扩大,医疗支付能力稳步提升。
(二)疾病谱转型:
随着城市化与生活方式西化,糖尿病、心血管疾病、肥胖等慢性非传染性疾病发病率持续攀升,心肺代谢类疾病已成为区域内最主要的疾病负担。
(三)供给结构失衡:
多数东盟国家本土制药工业基础薄弱,制剂产能与质量体系有限,药品尤其是仿制药长期依赖进口——这一结构性缺口,构成了中国药企切入市场的核心机会窗口。
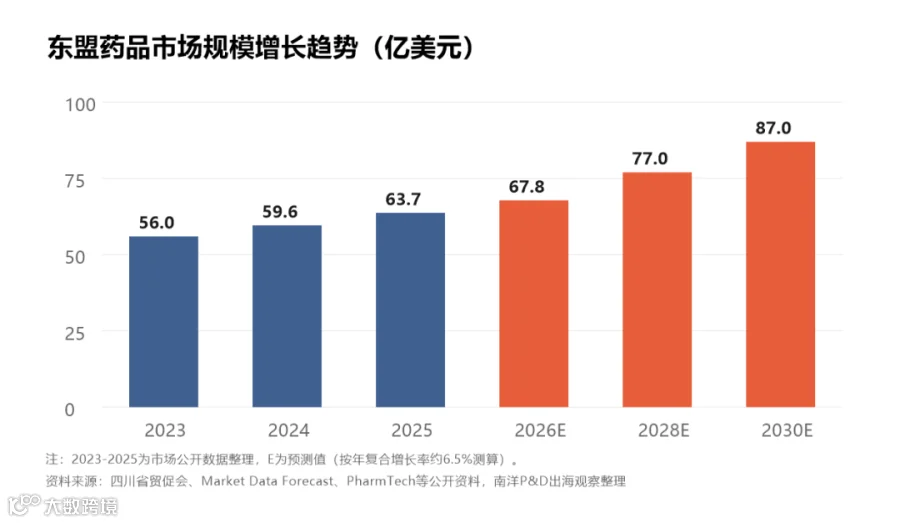
图1 东盟药品市场规模增长趋势(亿美元)
PART.02
高需求品类分析:五大核心赛道
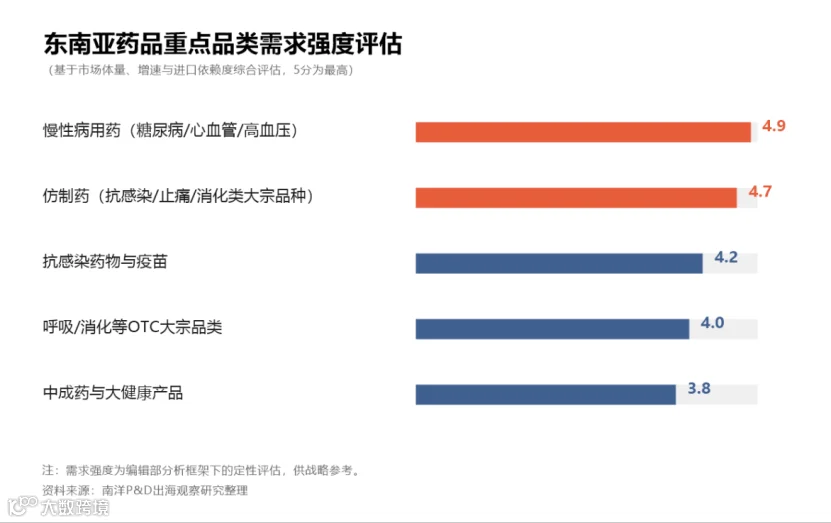
图2 东南亚药品重点品类需求强度评估(5分制)
(一)慢性病用药:区域第一大用药类别
亚洲已成为全球心肺代谢类疾病负担的中心。数据显示,心血管疾病约占亚太地区死亡人数的三成,在亚太药品市场中占据约18%的市场份额;印度尼西亚、马来西亚、菲律宾的糖尿病患病率位居全球前列。慢性病具有病程长、需长期规律用药的特征,决定了降糖、降压、降脂及抗凝药物的刚性、高频复购需求。该品类是东南亚体量最大、增长确定性最强的赛道。
(二)仿制药:支付能力约束下的主流选择
除新加坡、文莱外,多数东盟国家人均药品支出水平有限,医疗保障体系普遍采取「广覆盖、保基本」的定位,价格敏感度较高,仿制药因此占据市场绝对主导地位,抗感染药、解热镇痛药、消化系统用药等大宗品类流通量巨大。中国拥有全球最完整的原料药—制剂一体化产业链,在成本控制与质量一致性方面具备双重优势,具备承接该部分进口需求、逐步替代印度与欧美供应商的现实能力。
(三)抗感染药物与疫苗:热带气候下的公共卫生刚需
热带气候条件使登革热、疟疾、结核病及各类呼吸道传染病在区域内常年高发,抗菌药物、抗病毒药物与成人疫苗构成稳定的基础需求。随着各国公共卫生投入加大及全民医保计划推进——如印度尼西亚JKN国民健康保险、泰国UC全民覆盖计划——该板块的政府采购规模正持续扩大。
(四)呼吸、消化等大宗OTC品类:零售渠道的规模基本盘
东南亚零售药房网络扩张迅速,亚太零售药房市场规模已达数千亿美元量级,糖尿病与心血管疾病等长期用药管理需求亦通过零售终端持续释放。呼吸系统用药、消化道用药及解热镇痛类非处方产品构成零售终端的主要销量来源,也是准入门槛相对较低、渠道切入速度最快的品类。以OTC产品先行建立品牌认知、继而向处方药领域延伸,是经过市场验证的渐进式路径。
(五)中成药与大健康产品:文化认同驱动的增量市场
值得关注的结构性变化是:东南亚已正式取代传统华人市场,成为国产中成药海外销售的核心增量市场。区域内部庞大的华人社群带来天然的文化认同与用药习惯延续,传统中成药产品在印度尼西亚、马来西亚、泰国市场保持长期稳定销售;叠加华裔群体普遍接受的滋补类保健品,「药健同源」品类在电商与药店双渠道均呈现放量态势。

国别市场研判:三大核心增长引擎

印度尼西亚是区域第一大单一市场:2.7亿人口基数下,2023年药品市场规模约110亿美元,预计2026年突破150亿美元;JKN国民健康保险体系持续扩容,使其成为慢病用药与仿制药的最大采购方。
越南是区域增速领先者:宏观经济高增长带动医疗支出快速上升,本土制药以低端仿制为主,进口替代空间显著,中产阶层对品牌药与慢病用药的支付意愿明显增强。
菲律宾的优势在于人口结构与英语环境:仿制药依赖度高、零售渠道发达,是非处方药及流通导向型企业的重点市场。
准入壁垒与战略路径建议
企业需客观认识准入层面的现实约束:东盟尚无统一的区域性药品注册体系,各国监管要求差异显著;印度尼西亚推行TKDN本地成分含量政策,对纯进口模式构成实质性门槛;此外,渠道体系分散、支付能力有限及文化差异,均是出海企业必须系统性应对的课题。
从行业实践看,当前主流的进入策略为License-out授权合作——借助当地成熟合作方的注册能力与渠道网络实现快速落地;具备资金与技术实力的企业,则可选择本地建厂、合资或并购,以直接满足本地化监管要求。政策层面,生物医药已被列入国家「新兴支柱产业」,「十五五」规划明确支持中国医药产品全球化布局,产业出海的政策环境持续向好。
总体而言,东南亚市场的战略窗口期客观存在但并非无限期开放。精准识别目标品类、审慎选择国别市场、构建合规的本地化合作体系,是中国药企将区域红利转化为可持续增长的三项关键能力。