

一条连接波斯湾与阿拉伯海、最窄处不过几十公里的水道,至今仍牵动着亚洲的神经。
九月,国际油价再次逼近每桶100美元。
一天内,通过霍尔木兹海峡的大宗商品船只只有6艘。持续数月的中东冲突仍未真正平息,石油设施、油轮和关键航道不断面对新的安全风险。
霍尔木兹海峡的重要性,很难被替代。

而在刚过去的亚太石油会议(Asia Pacific Petroleum Conference,APPEC)上,新加坡外交部部长颜晓芳透露,冲突前,每天约有2000万桶石油经过这里;今年3月至5月,这一数字一度跌至约270万桶,液化天然气(LNG)出口也几乎停顿。
她给出的判断很直接:
“Resilience is no longer a nice-to-have. It is a strategic necessity.”
韧性已经不是“有的话更好”,而是战略上的必需品。
一场发生在中东的石油危机,再次凸显了几千公里外的新加坡。这个几乎不生产石油的城市国家,为什么反而成了亚洲能源供应链里越来越重要的一环?
东南亚对中东石油的依赖并不低。
目前,东盟约55%的原油进口来自中东。东盟能源中心估计,如果霍尔木兹海峡关闭,可能直接影响相当于区域最终石油消费约28%的供应。
面对这样的风险,最直观的办法似乎是:
换一个地方买油。
美国、非洲、拉美都有原油,供应来源不是只有中东。但现实没有这么简单。
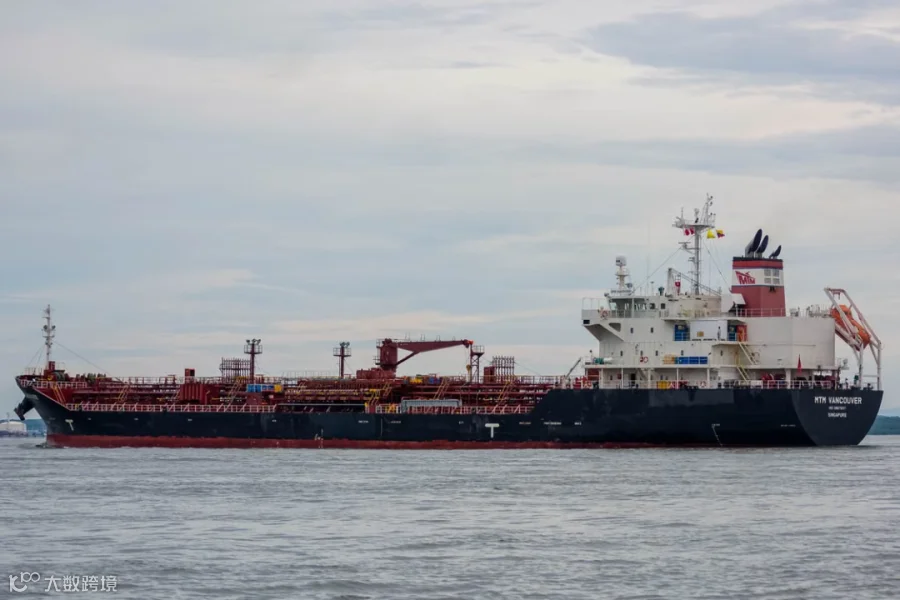
亚洲很多炼油厂经过几十年运营,已经根据成本、距离和炼厂配置,适应了来自海湾地区的中质和重质原油。换一个产地,可能意味着更长的航程、更高的运输费用、不同的炼油收率,甚至还需要增加仓储、混配,并调整炼厂运行方式。更重要的是,就算合同签了,油也未必送得到。
颜晓芳在讲话中用了一个很形象的说法:
“Having an alternative on paper...”
纸面上拥有替代方案,
与真正把替代能源送到目的地,是两回事。
因为从“找到另一批油”到“这一批油真的进入炼厂”,中间还隔着一整条链:
船从哪里来?
路线怎么走?
保险谁承保?
贸易融资谁提供?
油到了以后存在哪里?
价格突然大涨又如何对冲?
战略储备当然重要,但它解决的只是危机刚发生时的问题。
正如颜晓芳所说,储备能够吸收最初冲击,也能够“买时间”,但储备终究有限。真正的能源韧性,是在这段被争取出来的时间里,能不能把第二条供应链真正跑起来
这也正是新加坡的价值所在。
颜晓芳在APPEC上特意强调:
“我们的价值不在于国内市场的规模。”
真正重要的,是新加坡能够把管理复杂能源流动所需的能力集中到一起。
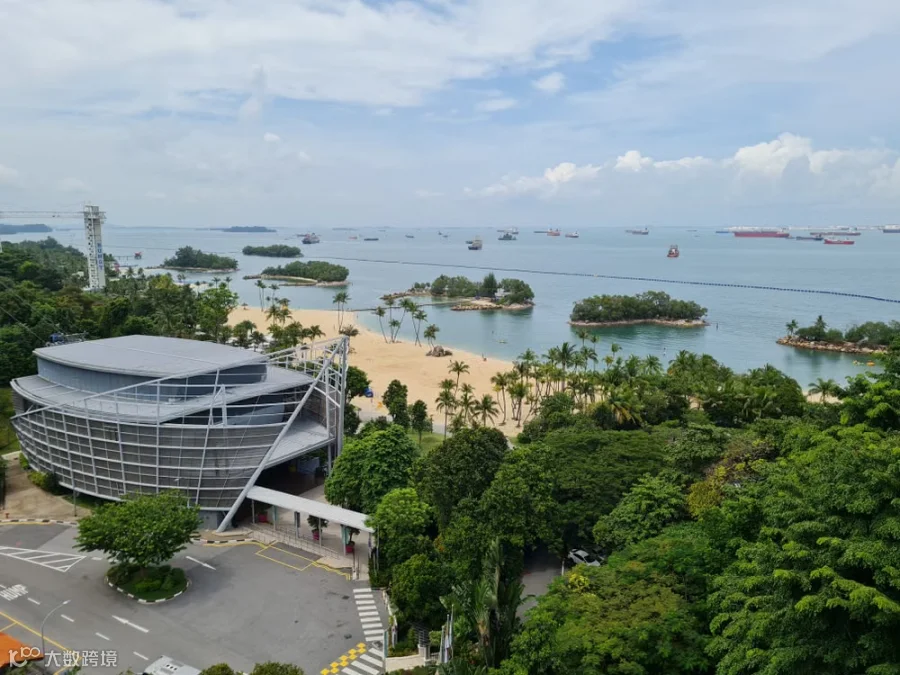
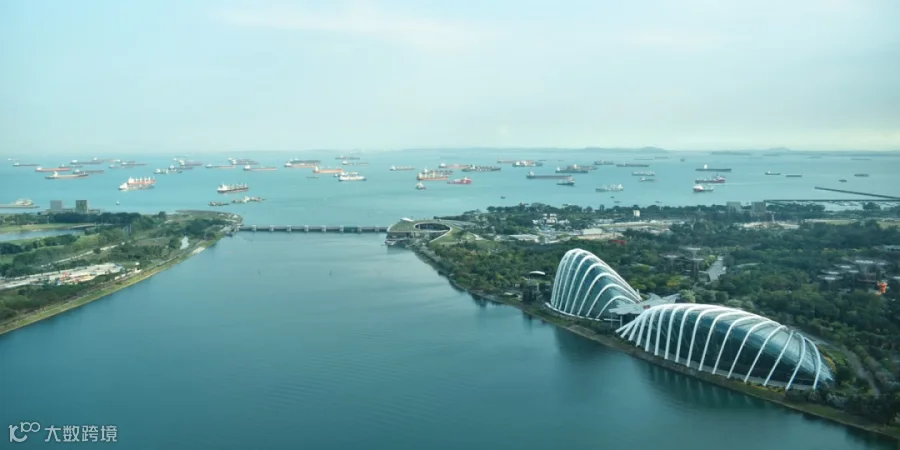
在新加坡西南部的裕廊岛(Jurong Island),超过100家全球能源和化工企业与炼化、仓储及物流设施集中在一起。地下约150米,还有东南亚首个大型地下液态碳氢化合物储存设施——裕廊岩洞(Jurong Rock Caverns),储存能力达到147万立方米,相当于约900万桶。
但真正构成 “枢纽” 的,不只是这些看得见的油罐、码头和炼厂。
它们旁边还有:
贸易商、船东、银行、保险机构、炼油商,以及法律、风险管理等专业服务机构。
阿布扎比国家石油公司(ADNOC)把区域贸易业务设在这里;巴西国家石油公司(Petrobras)借助新加坡服务亚洲市场;今年,印度国有能源企业巴拉特石油公司(Bharat Petroleum)也在新加坡设立了自己的首个国际贸易办公室。
航运则为这套体系补上另一块拼图。
2025年,新加坡港船舶到港总吨位达到32.2亿总吨,船用燃料销量达到创纪录的5677万吨;目前连接全球600多个港口,并聚集超过200个国际航运集团。
于是,一家能源企业临时需要更换供应来源时,不必从零开始寻找每一个环节。
哪里买、怎么运、在哪里存、如何加工、谁来融资、风险怎么管理——这些能力,都可以在一个高度集中的生态里找到。
这才是新加坡能源枢纽真正难以复制的部分。
不是某一座炼厂,也不是某一个油库,而是整套产业链的密度。
这种能力在市场平稳时,很容易被当成“效率优势”。
但真正发生危机时,它会变成另一种东西:选择权
颜晓芳透露,新加坡目前供应澳大利亚约26%的成品油,同时为新西兰炼制约三分之一的成品油。
最近能源供应受到冲击后,新加坡与澳大利亚协调维持燃料流动;与新西兰之间,则借助双方的《基本物资贸易协定》(Agreement on Trade in Essential Supplies),帮助维持包括燃料在内的重要物资贸易。

这也是为什么“能源枢纽”不能简单理解成“很多石油在这里交易”。
它真正意味着的是:
一个货源出现问题,还有其他货源
一条路线走不通,还有重新调配的能力
市场突然剧烈波动,还有仓储、融资、保险和交易工具可以缓冲风险。
新加坡自身也是按照这样的思路管理能源安全。
它的LNG来源分布在美国、澳大利亚、非洲等地,同时约一半天然气通过区域管道输入;本地保留燃料储备,也保留发电机组必要时从天然气切换到柴油的能力,并继续扩充LNG进口基础设施。
换句话说,所谓“韧性”,并不是赌危机不会发生。
而是不把所有筹码押在同一条路上。
当然,这并不意味着亚洲应该从此摆脱中东石油。
恰恰相反,中东供应规模大、距离亚洲相对较近,亚洲大量炼厂又长期按照海湾原油进行配置,这些商业优势短时间内都不会消失。
真正值得思考的,是另一道题:
为了避免下一次被一条供应链卡住,企业愿意付出多少成本?
备用库存要钱,更多仓储要钱;从更远的地方采购意味着更高运费;不同油种可能需要额外混配和炼厂调整。所谓多元化,并不是供应商越多越安全。
所以颜晓芳提出的商业问题非常实际:
“Where is additional resilience worth paying for?”
哪些地方的额外韧性,值得企业为之付钱?
答案只能根据企业自己的资产、市场和风险敞口来决定。
但有一点已经越来越清楚。
过去几十年,全球供应链追求的是“准时”“便宜”和“高效率”;经历疫情、战争、制裁和航道中断之后,企业正在重新为另一样东西定价——备用方案。
而备用方案最难的地方,从来不是写在风险管理报告里,而是危机真正发生时,它还能不能被执行。
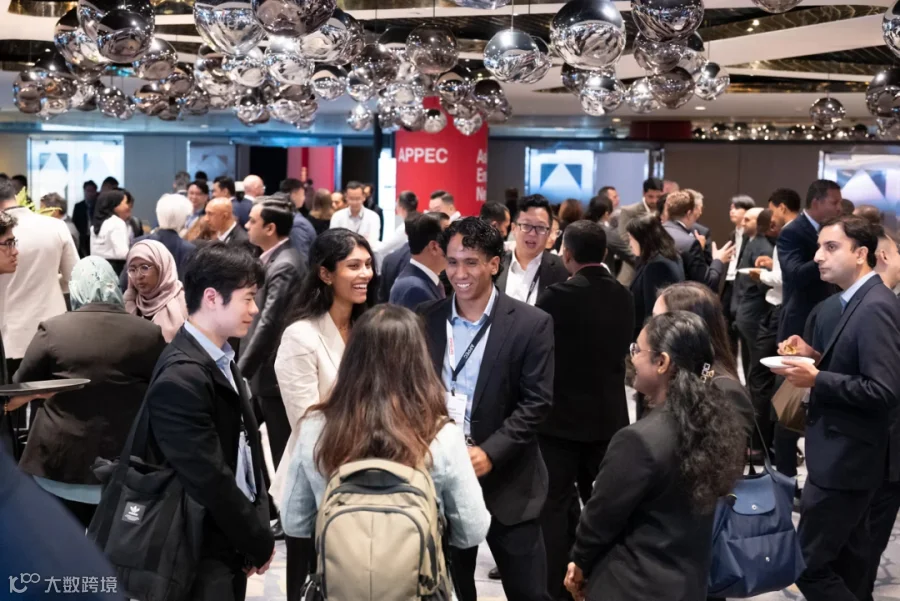
颜晓芳在演讲最后提醒:“Resilience has to be built before the crisis, not during the crisis.”
霍尔木兹海峡终究可能恢复正常,油价也不会永远停留在高位。但下一次能源冲击会从哪里来,没有人知道——可能是地缘冲突,也可能是极端天气、基础设施故障甚至网络攻击。
新加坡无法让这些风险消失,也无法替亚洲取代中东能源。它能做的,是在原来的货源、航线或交易安排突然失灵时,让企业更快找到下一种选择。
这或许才是今天重新理解“能源枢纽”的方式:
新加坡不生产石油,但它正在把“选择权”本身,
变成一种能源基础设施。
新加坡最懂出海的企业服务专家。深耕行业二十余年,服务众多来自中国、东南亚及欧美地区的企业客户顺利拓展新加坡市场。
如果你也在考虑出海“下一步该怎么走”,不妨早点来看看新加坡。有时候,看清方向,比拼命奔跑更重要。