金属3D打印的“国运之战”:铬莱铂一笔2亿融资背后的产业拐点
作者:安徽增材制造科技
说句实在话,金属3D打印这个赛道,前几年一直有种“雷声大雨点小”的感觉。设备贵、效率低、只能打样品,离真正的工业化量产总差着一口气。
但2026年9月发生的这件事,让我觉得拐点可能真的来了。
9月18日,江苏铬莱铂数字科技官宣近2亿元A轮融资。启赋资本、长兴投资、创世纪投资三方联合出资。这个组合有意思的地方在于——市场化机构、政府引导基金、产业资本,三种钱同时进来了。
在当下先进制造投资趋于理性、硬科技门槛不断抬高的大背景下,三类资本愿意同步押注一家金属SLM企业,这件事本身就值得琢磨。
更巧的是时间节点。9月16—17日全国先进制造业大会刚在北京开完,顶层明确“持续做大做强先进制造业”“提升产业链自主可控水平”。大会闭幕第二天,这笔融资落地。
资本用真金白银投票,和国家战略同频共振。这已经不是一家企业的融资利好,而是一个行业被正式推上台面的信号。
一、为什么说“组装模式”走不远了
不少金属3D打印设备厂商,说实话,相当一部分走的是“外购核心部件、整机集成组装”的路子。激光器买IPG的,振镜买Scanlab的,控制系统用国外的,软件也是套模板改改。
出货量看着还行,但底层技术不在自己手里。供应链安全、成本控制、工艺迭代,全受制于人。这种模式在行业早期能活,但到了拼量产、拼成本、拼稳定性的阶段,天花板非常明显。
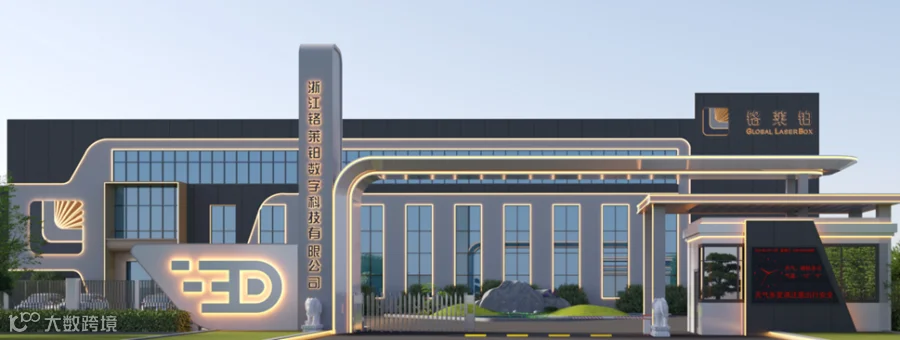
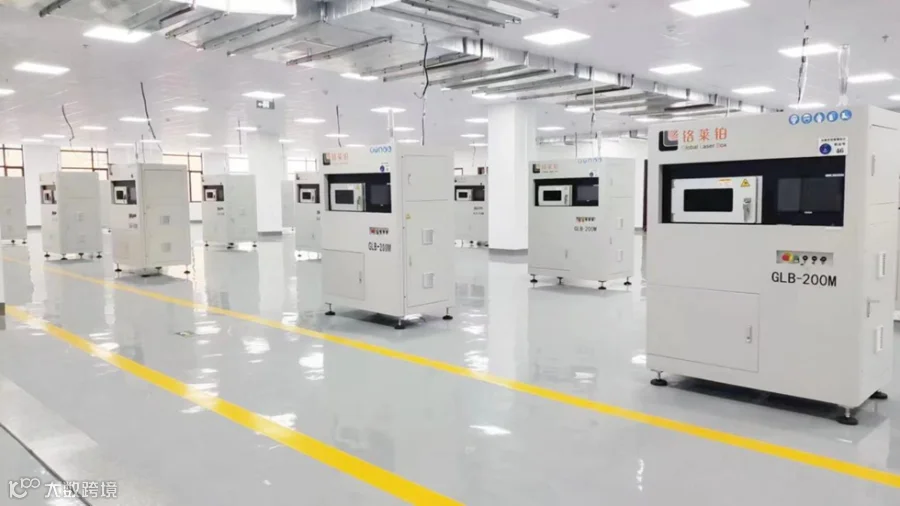
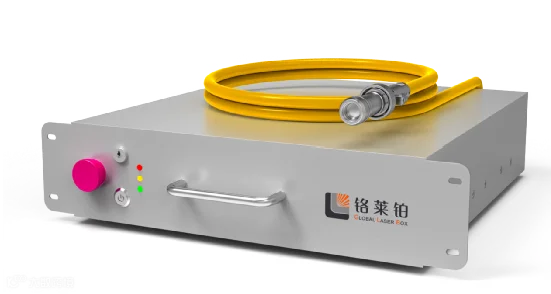
铬莱铂走了一条更难的路——激光器、控制系统、核心软件全链条自研自产。
这条路难在哪?难在前期投入大、周期长、风险高。但一旦跑通,带来的成本优势是结构性的。金属3D打印设备一直被诟病“贵得离谱”,核心器件自研是降本最根本的杠杆。
在当前全球技术竞争加剧、供应链不确定性上升的背景下,核心技术自主可控,早就不是“加分项”,而是“生存底线”。

二、“工业做深、消费做宽”这个结构,有意思
行业里大多数玩家只盯工业级设备,同质化竞争严重。铬莱铂搞了个“哑铃式”结构——工业端深耕量产,消费端破圈做生态。
工业端的定位很明确:不是打样,是批量生产。技术已经落地到商业航天、低空经济、储能、3C、工业模具、齿科、人形机器人等场景。
这些场景的共性需求是什么?传统工艺做不了复杂一体化结构、做不了极致轻量化、做不了随形冷却。而SLM工艺能把这些问题一次性解决。以商业航天为例,头部火箭企业已经在用金属3D打印把多个零件集成一体成型,减少焊点和故障点,提升发动机可靠性。SLM常规公差稳定在±0.1mm以内、致密度接近100%、材料利用率95%以上——这些工程指标,是支撑高端场景的硬底气。
消费端这一步,是真正的破圈之举。2026年6月推出的桌面级AI金属3D打印机DP-C1,是行业内首款具备量产交付条件的消费级桌面金属机。配套的IronNova App把“模型导入→AI修模→云切片→一键打印”全链路打通,向用户免费开放。
这意味着什么?SLM不再是工厂里封闭的高端设备,而是变成了个人创作者手边的工具。工业端攒技术、消费端攒生态和用户数据,两条线互为反哺——工业端工艺积累下沉消费端,消费端规模化反哺供应链成本。这个“双飞轮”结构,在行业里确实稀缺。
三、政策东风来了,但门槛还在
全国先进制造业大会提的“智能化、绿色化、融合化”,几乎是为金属增材制造量身定制的路线图。智能化对应AI增材软件和云切片;绿色化对应95%以上的材料利用率;融合化对应工业+消费双赛道、制造+软件;自主可控对应核心部件全链条自研。
标准层面也在快速完善。GB/T 45867-2025、GB/T 46623-2025、GB/T 47006-2026、GB/T 47195-2026,一系列国标在2025—2026年密集落地。“有标可依”意味着产业化门槛从“能用”走向“可信”,这是资本敢下重注的制度前提。
但客观说,金属增材的痛点还很多:整体成本偏高、工艺参数高度耦合、量产稳定性依赖长期数据库积累、后处理尚未全流程自动化、主流设备成型缸偏小、超细粉末易燃易爆需防爆除尘。
从“能打印”到“稳定批量生产”,还有很长的路要走。但趋势已经明确:头部企业集中发力桌面金属打印,量产机型落地、AI生态完善、成本大幅下探,行业共识正在形成。
四、三个风向标
把视线拉远,有三句话值得从业者、研发与决策者参考:
第一,资本不会只投一家。铬莱铂的近2亿A轮是一个信号,不是终点。在“做大做强先进制造业”的国家意志与全球产业链重构双重驱动下,金属增材的核心环节——激光器、振镜、专用粉体、AI工艺软件——将持续获得资本与政策双重加持。
第二,胜负手在“软件+耗材”,不在“组装”。设备硬件国产化持续推进,下一阶段壁垒是工艺数据资产与材料体系。谁掌握从切片到成型的全栈know-how,谁就握住了定价权。
第三,出海是必答题。海关统计口径下,2026年1—5月中国3D打印设备累计出口294万台(同比+90%),出口货值78.2亿元(同比+106.8%)。金额增速跑赢出货量,意味着出口结构向中高端升级。全球市场的标准、渠道、服务网络,将决定中国增材设备的国际话语权能走多远。

结语
在制造强国战略全面推进、全球产业链重构的当下,金属3D打印早已不是小众技术赛道,而是大国高端制造竞争的核心战场。
一笔近2亿元的A轮,谈不上改变行业格局,却精准落在一个历史性窗口上。铬莱铂以“工业级降本+消费级破圈”的双线打法切入,资本用真金白银投下信任票。
增材制造,早已不是实验室里的好奇,而是国与国制造业竞争力的新前线。谁能剥离噪音、卡准技术迭代与场景落地的节奏,谁就能在下一轮全球智造版图中,留下中国坐标。
数据来源
企业融资与产品信息:南极熊披露、铬莱铂(Global Laser Box)公开资料
行业出口数据:海关总署、南极熊行业报道
行业标准:GB/T 45867-2025、GB/T 46623-2025、GB/T 47006-2026、GB/T 47195-2026
政策原文:新华社、中国政府网《习近平就发展先进制造业作出重要指示》及全国先进制造业大会报道(2026年9月16—17日)
免责声明:本文为个人产业观察与独立分析,不构成投资建议;企业融资、产品参数、技术数据来自企业公开披露与行业权威媒体报道;政策内容引自中国政府网官方发布。
#金属3D打印 #增材制造 #SLM #铬莱铂 #先进制造业 #工业级3D打印 #消费级3D打印 #桌面金属打印 #国产替代 #自主可控 #核心器件自研 #商业化量产 #工业母机 #商业航天 #人形机器人 #3C电子 #齿科医疗 #工业模具 #出海 #行业标准 #智能制造 #产业观察 #硬科技投资 #政府引导基金 #产业资本 #安徽增材制造科技