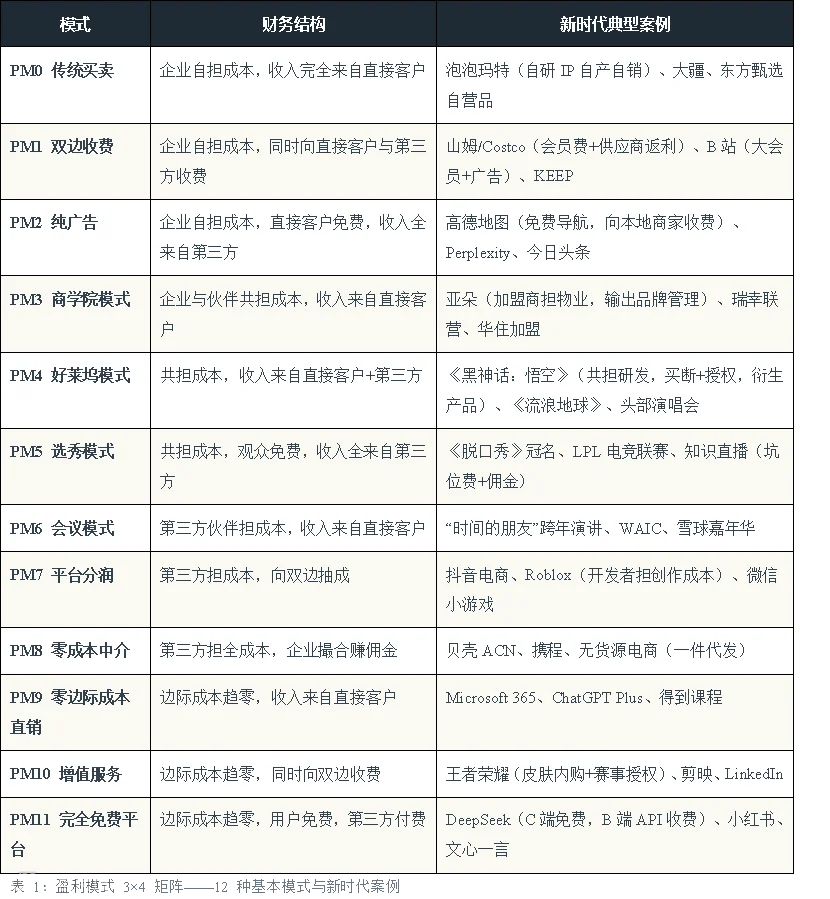
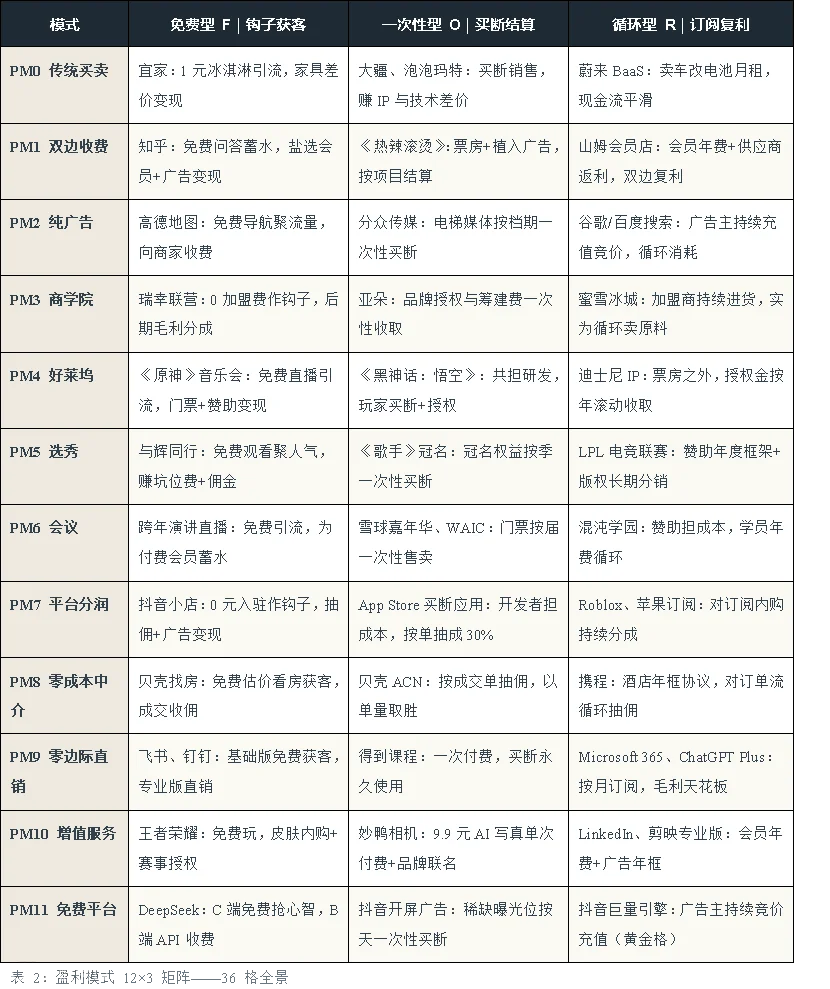
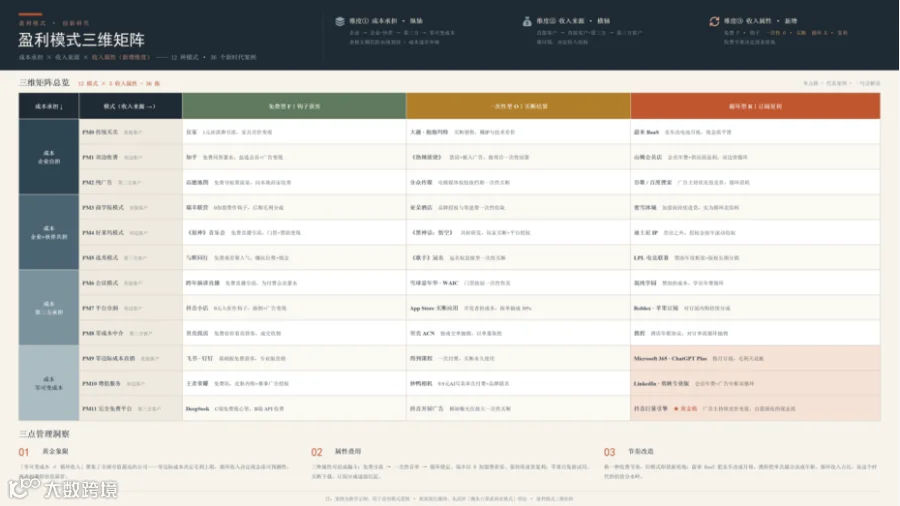
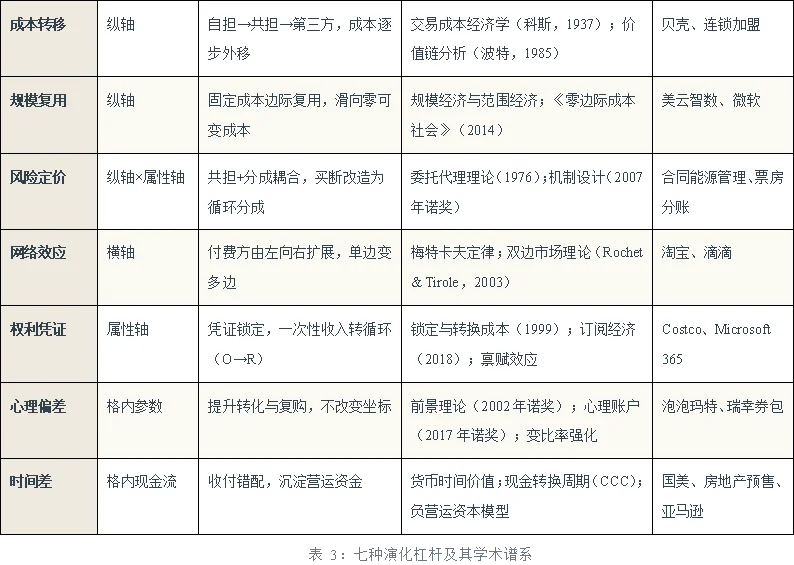
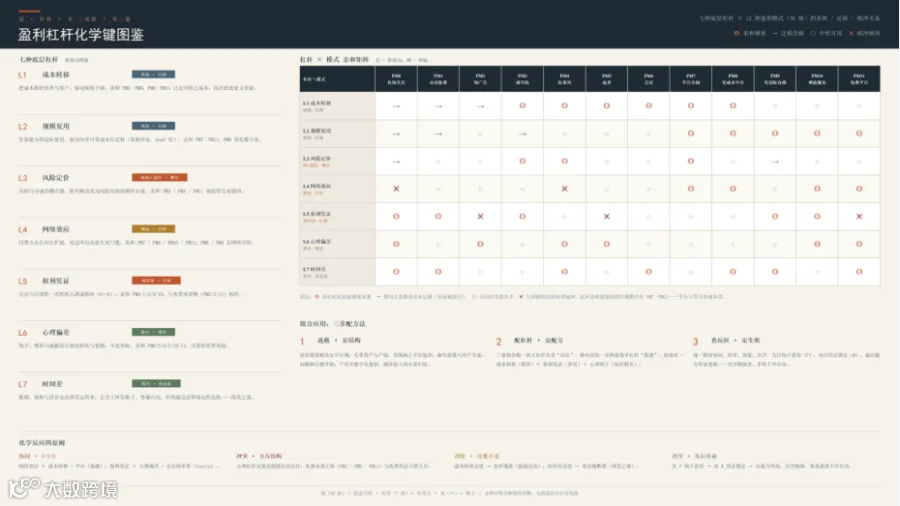
36 格矩阵描述的是静态结构——企业此刻站在哪里。但企业不是静止的:滴滴从信息撮合变成出行基础设施,微软从卖光盘变成卖订阅,这些迁移是被什么力量推动的?我们归纳出七种底层杠杆。它们不是凭空造出的“灵光一闪概念”,每一枚背后都有成熟的经济学与行为科学谱系,而且各自精确作用于矩阵的某一条轴,或作用于格子内部的运营参数。
机制:把原本由企业自担的成本,通过交易结构设计转移给伙伴或客户,驱动企业在纵轴上从“自担”向“共担”乃至“第三方承担”迁移。加盟、联营、平台化、获客成本外部化(把客户变成分销商),都是这枚杠杆的变体。
理论渊源:这枚杠杆的根基是科斯 1937 年在《企业的性质》中开创的交易成本经济学——企业与市场的边界,取决于内部组织成本与外部交易成本的权衡;威廉姆森随后将其发展为一整套治理结构理论。波特的价值链分析(1985)则提供了操作化的视角:价值链上的每一段成本,都可以重新协商归属。贝壳把房源维护成本留给经纪门店、连锁品牌把门店投资转给加盟商,本质都是重新划分交易成本边界。
机制:把已经沉淀的固定成本(研发、品牌、供应链、数字化能力)向更多场景边际复用,使单位成本随规模递减,驱动企业向“零可变成本”一行滑落。资源能力外延是其典型形态——美的把数字化能力输出为美云智数,海底捞把供应链能力对外开放。
理论渊源:马歇尔的规模经济与 Panzar & Willig 的范围经济(1975)解释了“多摊薄一分固定成本”的收益结构;里夫金《零边际成本社会》(2014)则指出,当产品数字化之后,边际成本趋近于零,规模复用将从“降本手段”升级为“结构优势”。这枚杠杆解释了整个 PM9–PM11 一行为何成立。
机制:用“共担风险、分享收益”的契约替代一次性买卖,把买断关系改造为循环分成关系——合同能源管理(EMC)免费改造、按节能收益分成;电影投资按票房分账;平台按交易额抽佣。它是纵轴(成本共担)与属性轴(循环收入)之间的耦合器。
理论渊源:委托代理理论(Jensen & Meckling,1976)研究了如何让代理人与委托人的利益一致;2007 年诺贝尔经济学奖授予的机制设计理论(赫维茨、马斯金、迈尔森)进一步回答:什么样的契约能实现激励相容。利润分成模式正是激励相容在商业结构中的直接应用——双方赚的是同一块钱,风险自然共担。
机制:每新增一个用户都提升网络对其他用户的价值,从而把收入来源从单边推向双边、多边——先聚免费用户,再向商家、广告主、开发者收费。它是横轴右移的核心动力,也是平台模式(PM7/PM8/PM11)的引擎。
理论渊源:梅特卡夫定律(网络价值与节点数的平方成正比)给出了直觉公式;Katz 与 Shapiro(1985)建立了网络外部性的规范分析;Rochet 与 Tirole(2003)的双边市场理论——Tirole 因此获 2014 年诺贝尔经济学奖——解释了平台为什么常常对一边免费甚至补贴:价格是调节两边需求的杠杆,而非简单的成本加成。
机制:通过会员、订阅、年费等凭证,把一次性交易锁定为循环关系(O→R)。凭证的本质是一种“预付费的承诺契约”:企业让渡部分单次利润,换取现金流的确定性;客户预付费用,换取持续的权益与身份。
理论渊源:Shapiro 与 Varian 在《信息规则》(1999)中系统阐述了转换成本与锁定效应——锁定一旦形成,循环收入就有了护城河;塞勒的禀赋效应研究解释了会员“续费惯性”的心理基础;Tien Tzuo 的《订阅经济》(2018)则宣告了从“所有权”到“使用权订阅”的商业范式转移。Costco 的会员费贡献了其大部分净利润,是这枚杠杆的教科书案例。
机制:不改变企业的坐标,但显著提高格子内部的转化率、复购频次与客单价——低价钩子、盲盒与抽卡、限时稀缺、损失厌恶框架,都属于这一类。它是唯一“看不见结构变化”的杠杆,却往往决定同一格子里两家公司的生死。
理论渊源:卡尼曼的前景理论(1979,2002 年诺奖)证明人对损失与收益的评价不对称;塞勒的心理账户与助推理论(2017 年诺奖)揭示了决策如何被框架设计所引导;斯金纳的变比率强化实验则早已揭示:不确定的奖励最能维持高频行为——这正是盲盒与抽卡的行为学根源。心理杠杆合规与伦理的边界,也由此成为学术与监管共同关注的焦点。
机制:利用收款与付款的时间错配沉淀营运资金——先收消费者的钱、后付供应商的款;预售、年卡、押金、浮存金,都是这枚杠杆的形态。它与收入结构正交:不改变谁付钱、谁扛成本,却深刻改变企业的资金效率与风险敞口。
理论渊源:货币的时间价值是金融学的第一公理;财务管理中的现金转换周期(CCC)把“先收后付”量化为可管理的指标;戴尔的直销模式与亚马逊的负营运资本结构证明:时间差用得好,企业可以在不融资的情况下自我造血扩张。国美、苏宁当年的高速扩张正是建立在这枚杠杆之上——而它一旦越过量变到质变的剂量红线,同一枚杠杆就变成了流动性危机的引信。
七种杠杆各有所本:三枚管纵轴(成本),一枚管横轴(收入),一枚管属性轴(节奏),两枚管格内参数(效率与现金流)。它们合起来,覆盖了企业在矩阵中所有可能的移动方向——这正是“演化杠杆”这一提法的理论根基。














 文稿课件一应俱全
 长期有效