

引 言
近日,“新加坡税务领航——中企布局新加坡及东盟市场实务考量”线下研讨会顺利举行。安永中国1和安永新加坡2的专业人士介绍了新加坡的税收优惠概要和投融资架构考量,以及支柱二规则及新实施的电子发票要求等相关问题。

一、支柱二规则的影响:重点分析对现有业务及未来业务安排的潜在影响
新加坡已从立法实施阶段进入实施准备阶段,适用范围内的跨国企业集团现正进行注册。OECD的“Side-by-Side并行方案”包还引入了额外的安全港途径,这些途径可能影响跨国企业集团的支柱二税负及合规安排。此次研讨会中讨论的相关要点总结如下:
合规义务紧迫
适用起始: DTT(国内补足税)和MTT/IIR(跨国企业补足税/收入纳入规则)适用于2025年1月1日或之后开始的财政年度。
注册截止: 新加坡税务局(IRAS)的一次性注册涵盖MTT、DTT及全球信息申报表(GIR)。在线注册已于2026年5月启动。通常须在首个适用财政年度结束后的六个月内完成。
申报截止:在财政年度结束后15个月内提交全球信息申报表(GIR)、最低补足税(MTT)申报表及国内补足税(DTT)申报表。2025 财政年度首次DTT和MTT申报截止日期为2027年3月31日。
缴纳:在适用的申报截止日期后一个月内,缴纳应付的MTT或DTT税款。由IRAS核定的额外税款通常需在收到通知后一个月内缴纳。
战略评估
管理层应结合东盟未来投资计划,重新评估新加坡的激励政策与架构,确保投资和运营模式在“支柱二”环境下依然具备合规性与竞争力。
二、新加坡税收优惠考量-税收优惠的深层价值
在“支柱二”框架下,激励措施依然重要,但必须对其价值进行全面评估。
评估:首先判断支柱二的适用情况,并分析企业现有业务、优惠承诺。
规划:根据投资规模、业务活动及实质要求设计未来运营模式。
估值:税收优惠、可退还税收抵免及拨款的适当组合,对不同优惠方案进行量化测算的综合比较。
调整:根据测算结果及商业需求调整投资计划、经营实质及优惠策略,寻找优化组合。
新加坡主要税收优惠措施概述
目前新加坡自主裁量型优惠措施大致分为以下几类:
优惠税率类(先锋企业优惠、发展与扩张优惠(DEI)、金融与财资中心优惠(FTC))
预提税优惠(获批特许权使用费优惠(特许权使用费)、获批境外贷款(利息)、金融与财资中心(利息))
现金及现金等价物类激励(可退还投资税收抵免(RIC)、现金拨款等)
其他优惠措施(获批创新成本分摊协议项下款项的税前扣除等)
三、业务模式优化:知识产权、控股架构及融资安排的税务考量
安永新加坡2跨境税务、支柱二及运营模式咨询服务合伙人朱菀翎(Jasmine Chu)围绕企业在新加坡搭建区域业务模式时涉及的主要税务问题进行了分享。
根据新加坡税法规定,境外来源收入原则上在汇入或被视为汇入新加坡时纳税,符合条件的企业可申请境外来源收入豁免或外国税收抵免。自2024年1月1日起,新加坡所得税法第10L条正式实施。相关集团实体处置境外资产,包括境外注册公司的股权,所取得的收益如在新加坡收到,并落入规定情形,可能根据新加坡所得税法第10(1)(g)条缴纳企业所得税。因此,企业在开展境外股权转让、减资、股份回购、赎回或清算重组前,需要结合交易方式、收益性质、汇回安排及控股公司的经济实质,评估第10L条的潜在影响。
在转让定价方面,新加坡税务局进一步明确,关联服务交易采用交易净利润法定价时,无论股份支付薪酬费用由新加坡企业实际承担、由关联方承担但未收费,还是仅按会计准则确认,原则上均应计入服务交易的成本基础。自2026课税年度起,未收费及名义性股份支付薪酬可适用简化处理,但相关成本对应的独立交易加成仍须计入服务收入。
四、GST InvoiceNow电子发票:实施要求及关键时间点
安永新加坡2间接税服务合伙人许建兴(Danny Koh)介绍了新加坡GST InvoiceNow电子发票制度的实施时间、数据范围及企业准备重点。
自2026年4月1日起,所有新申请自愿注册GST的企业将率先适用InvoiceNow要求。现有GST注册企业将根据其2025日历年度的年度总供应额,自2028年4月1日至2031年4月1日分阶段纳入。InvoiceNow采用“五方模型”,供应商和买方分别通过Peppol接入点传输发票,同时将规定的销售及采购发票数据报送至新加坡税务局。PDF或纸质发票、销售点系统开具的简易发票、员工报销及零用金采购等场景,也可能产生相应的数据报送要求。
企业向新加坡税务局提交的电子发票通常需要包含42项强制性数据要素,贷项通知单则涉及43项强制性数据要素及2项可选信息,涵盖交易双方身份信息、发票编号与日期、币种、商品及服务税类别、应税金额和税额等。企业应尽早梳理销售与采购场景,检查GST税码及主数据质量,评估ERP、开票系统以及应收账款和应付账款流程能否满足数据提取、格式校验和报送要求,并为方案选型、系统改造及测试预留充足时间。
注:
1. 安永(中国)企业咨询有限公司
2. EY Consulting LLC
点击进入“安永智能问答”
体验更智能的问答交互
提供更全面、更专业的服务支持
欢迎联系我们。
大中华区

张顺源 Soon Yen Chong
安永大中华区国际及并购重组税务咨询服务合伙人
“一带一路”东盟区税务服务主管
安永(中国)企业咨询有限公司
soonyen.chong@cn.ey.com
郝进军 Julie Hao
大中华区国际及并购重组税务服务合伙人
安永(中国)企业咨询有限公司
julie.hao@cn.ey.com
新加坡
朱菀翎 Jasmine Chu
国际及并购重组税务咨询服务合伙人
EY Consulting LLC
jasmine.chu@sg.ey.com
谭美思 Tracy Tham
国际及并购重组税务咨询服务合伙人
EY Consulting LLC
tracy.tham@sg.ey.com

许建兴 Danny Koh
间接税服务合伙人
EY Consulting LLC
danny.koh@sg.ey.com
点击安永智库小程序获取更多资讯
本文是为提供一般信息的用途所撰写,并非旨在成为可依赖的会计、税务、法律或其他专业意见。请向您的顾问获取具体意见。
如欲转载本文,务必原文转载,不得修改,且标注转载来源为:安永中国海外投资业务部官方微信公众号。如需修改内容,需要获得安永的书面确认。
推荐阅读
安永发布《2026年上半年中国海外投资概览》
安永重磅发布《大湾区企业出海洞察报告:构建全球化生态圈》

安永深度参与首届海洽会,共筑企业出海服务生态圈

信聚安永,出海护航:2025年度出海特刊
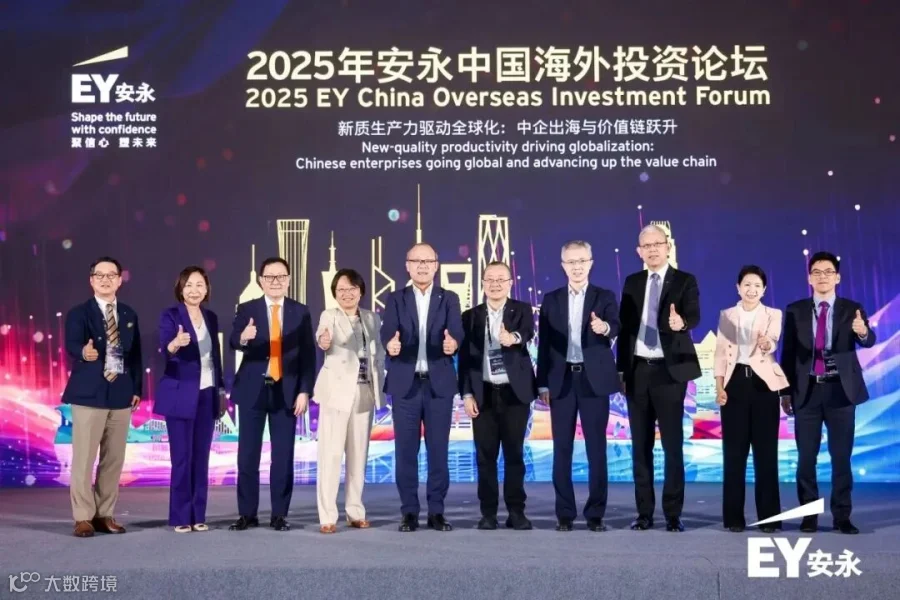
2025安永中国海外投资论坛在杭州成功举行
国别观察
东盟投资新机遇:安永发布《东盟投资激励指南》第四版
安永发布《卢森堡投资基金核心指南》

泰国市场破局之道:安永发布《泰国投资指南》
马来西亚2025财政预算案概览

欧盟电池行业新法规
安永发布瑞士投资指南
长按左侧二维码下载COIN手册,
获取更多资讯及信息。
关注安永中国海外投资业务部微信公众号,获取更多专业资讯。