


The Anthropic Institute 2026 年 9 月发布文章“变革性 AI 的经济情景(Economic Scenarios for Transformative AI)”,把对AI不同的预期对应到不同的宏观结果,列示了美国经济表现(GDP)、就业影响(失业率、劳动收入份额比例)等未来不同的经济情景。本文非领久观点,摘译供读者了解和参考海外对人工智能发展的情景展望。
正文:

1. 温和情景(Modest):AI作为辅助工具
技术渗透:AI仅执行全社会约4%的经济任务,主要作为人类劳动的增强手段,自动化与辅助各占一半。
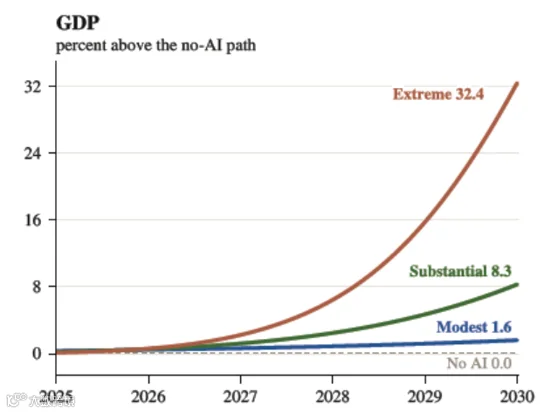
经济表现:美国GDP比无AI基线高出1.6%,年化增速从2.0%微升至2.4%。
就业影响:劳动力市场几乎不受冲击,总体失业率维持在3.9%左右,认知型职业就业轻微下降0.5%。
特征:AI被视为类似互联网的“普通技术”,经济沿正常轨迹运行,变革平缓。
2. 显著情景(Substantial):AI成为关键技术
技术渗透:AI执行全社会12%的经济任务,75%的应用为自动化,每自动化4个任务仅衍生1个新任务。
经济表现:美国GDP比基线高出8.3%,年化增速达到5.4%,超越上世纪90年代互联网繁荣期峰值。
就业影响:认知型职业就业下降3.9%,该群体失业率升至4.5%;但非认知型岗位收入增长近6%。
特征:公众预期多集中于此情景。经济增长明显加速,但开始显现结构性摩擦。
3. 极端情景(Extreme):递归自我改进与大规模自动化
技术渗透:AI执行全社会30%的经济任务,90%为直接自动化,且不再为人类创造新的知识型任务。
经济表现:美国GDP飙升至44.4万亿美元,比基线高出32.4%,年化增速达15.4%,经济规模每4.5年翻一番。
就业冲击:认知型职业就业暴跌21.5%,失业率高达17.9%;整体失业率达11.9%,远超历史衰退水平。
特征:生产力极大释放,但劳动力市场遭受重创,社会面临剧烈震荡。

·这是一篇把「对 AI 的不同预期」翻译成「不同宏观结果」的参数化框架论文,而不是一份预测。作者搭了一个标准任务型(task-based)模型:AI 自动化或增强劳动所执行任务中不断增大的一部分,工人分为认知类职业(管理、专业技术、销售、办公室,占 2025 年 CPS 就业的 62.4%)与其他所有职业两组,被置换的认知类工人须经过失业池、跨职业搜寻后进入另一组。作者对情景的定位写得很直白:"The scenarios are not predictions, and we attach no probabilities to them; their purpose is to make the consequences of different assumptions comparable."(情景不是预测,我们也不为它们附加概率;其用途是让不同假设的后果变得可比。)配套的情景浏览器在anthropic.com/institute/econ-scenarios,读者可自行设定参数。
· 一个情景由五个「AI 原语」加两个劳动力市场摩擦参数决定,全部三档情景共享同一个 2026 年年中锚点。五个原语是:受影响任务质量 m(2026 年年中 = 0.14,来自把「有显著工作相关 Claude 使用」的任务时间占比按职业加总的观测暴露度指标,辅助性使用只计一半)、扩散份额 d(2026 年年中 = 0.10,来自普查局 BTOS:2025 年底 18% 的企业用了 AI,按就业加权 32%)、每实例对数生产率收益 a、自动化占比ψ、任务复归比ρ;两个摩擦是跨职业搜寻折扣μ与岗位发布速度θ^H。三档情景在 2030 年的取值见后表。作者特别指出:几乎全部分化都发生在 2027 年之后,因为三条路径都是穿过同一个 2026 年年中锚点的逻辑斯蒂曲线。
· 三档 2030 年结果的跨度极宽:GDP 较无 AI 路径高 1.6% / 8.3% / 32.4%,GDP 增速 2.4% / 5.4% / 15.4%(无 AI 为 2.0%),全体失业率 3.9% / 4.6% / 11.9%。极端档下认知类工人失业率 17.9%、认知类就业较 2026 年年中降 21.5%、认知类工资较无 AI 路径低 11.5%,而其他所有职业工资高 33.6%。作者给的历史对照:1999 年互联网泡沫期最快的 GDP 增速是 4.7%;美国年度失业率在全球金融危机后峰值略低于 10%、新冠衰退期约 8%。
· 分配结果是这篇论文里最一致的一条线:三档情景中劳动收入份额都下降,且降幅随情景放大。劳动收入份额从 60.0%降至 59.4% / 56.1% / 45.2%,资本收入份额相应升至 40.6% / 43.9% / 54.8%;资本收入较无 AI 路径高 3.1% / 18.9% / 81.4%。作者对显著档的表述是:四年移动四个百分点,"only slightly less than the entire decline in the U.S. labor share over the four decades after 1980"(仅略小于 1980 年之后四十年间美国劳动收入份额的全部降幅)。极端档下劳动总收入几乎与无 AI 时持平(0.45 × 1.32 ≈ 0.60),GDP 的全部增量都以资本收入形式累积。


· 另有两条被作者点名为「小」的结论,与直觉相反。其一,创新渠道的贡献很小:即便在极端档,2030 年想法存量只比无 AI 路径高 0.61%,因为半内生增长设定下研究投入的一次性抬升只提高知识存量的水平、且需要数十年累积;作者说明这一渠道在本模型中"likely a lower bound"(很可能是一个下界),因为模型无法产生研究驱动的爆炸性加速。其二,认知类就业的降幅小于 GDP 的升幅——因为不受 AI 影响的那一组的劳动需求随产出上升、随工资下降(弹性σ = 0.5),而两组的相对规模 s_N/s_C < 1。
· 公众预期落在显著档附近,但分散度极大。 2026 年 8 月 11–23 日经 Morning Consult 对 10,980 名美国成年人的问卷,把每人的五项回答代入模型后取中位数:GDP 较无 AI 路径高 8.6%、认知类与全体失业率均约 4.6%、认知类就业降 4.2%。中位受访者预期一个能力较强但扩散有限的 AI(m_2030 = 0.44 介于显著与极端之间,d_2030 = 0.40,ψ = 0.47 与温和档相当)。分散度:约 30% 的受访者认为 AI 在适合它的任务上完全不省时间,49% 认为至少省一半;对「诺贝尔奖级别的科学发现」,39% 认为 2030 年前会实现、40% 认为永远不会。
· 值得注意的措辞与口径。①全部头条数字都是模型输出,五个原语的 2030 年取值是情景假设而非估计值,作者在正文里对每一档都逐条列明了假设值。②作者自陈的省略项包括:机器人与物理性任务(这也是分析不延伸到 2030 年之后的主要原因)、灾难性风险、政治经济学、经济周期、金融市场紊乱、价格黏性与需求负反馈、家庭生产、工人异质性(同组内所有人同一工资、转组无工龄折价)。③资本供给弹性ε = 3 既非测量值也不是情景维度,作者说明取相对高值是因为「执行被自动化认知工作的资本中算力占大头,在全球市场融资、一两年建成」;稳健性表显示ε = 1 时显著档平均工资转为−1.6%、极端档转为−9.2%。④工资刚性ξ决定代价落在工资还是失业上:极端档ξ = 0 时认知类工资跌超 42% 而失业率仅 2.6%,ξ = 0.9 时认知类工资反高 2.8% 而失业率 24.0%。⑤第 2.1.3 节示例段推出的「工资高 1.9%」与表 3 显著档的「平均工资高 2.1%」并存,原文已声明该节用一阶近似讲直觉、模拟用精确解。⑥资本回报口径有一处作者自陈的缺失:模型有向上倾斜的资本供给曲线,但没有把资本回报与增长率联系起来的欧拉方程,作者说这会「大幅提高资本回报」,将纳入未来版本。
关键数据摘录

2030 年主要结果(表 3)与问卷隐含结果(表 4)
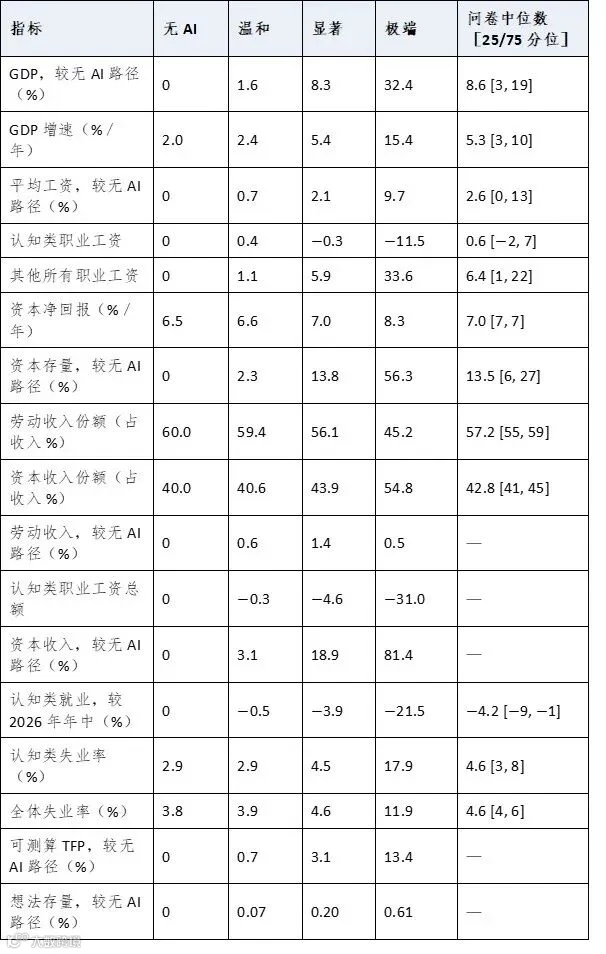
注:问卷列为 3,259 名完整回答全部五个项目的受访者(采用问卷权重)的结果中位数与四分位数;其模拟把ρ、θ^H、ξ、ε固定在显著档取值。
两项稳健性检验(表 5、表 6)

免责声明:本文观点不构成投资建议。市场有风险,投资需谨慎。
过往公司荣誉
2023年12月,东方财富2023年度新锐私募基金公司
2024年7月,国泰君安道合私募寻星23~24季股票多头组优胜奖
2024年7月,私募排排网2024年上半年股票策略收益榜冠军(上海地区管理规模5-10亿)
2024年8月,西南证券“璞石计划”首届私募实盘大赛领航奖
2024年12月,东方财富2024年度潜力私募基金公司
2025年4月,中信建投证券“潜龙杯”第四届主观多头优秀私募管理人(2023年10月~2024年3月)
2026年5月,第二届火富牛私募龙虎榜主观多头组十强(2025年4月1日~2026年3月31日)
风险提示及免责声明
市场有风险,投资需谨慎。本篇推送内容供对投资风险具有充分识别能力和风险承担能力的合格投资者参考,并不视为任何形式的操作建议。
版权声明
本推送的版权归本公司所有,本公司对本推送保留一切权利,转载请主动联系并在文章开头处明确注明转载自领久基金公众号。