


三十多年来,联邦政府一直鼓励企业增加国内研发支出。作为 1981 年《经济税收恢复法案》的一部分,“增加研发活动抵免”(即“研发税收抵免”)是国会试图刺激经济的关键机制。
该抵免额可直接等额抵减常规所得税负债,为企业提供更多资金,用于改进措施,如雇佣更多工程师、科学家和软件开发者,或购买和使用更多物资与材料,以开发或改进其产品及制造流程。
“增加研发活动抵免”至今仍然存在,其最初的国会意图也得以延续:在美国保留并扩大研发和制造业规模。制造业.
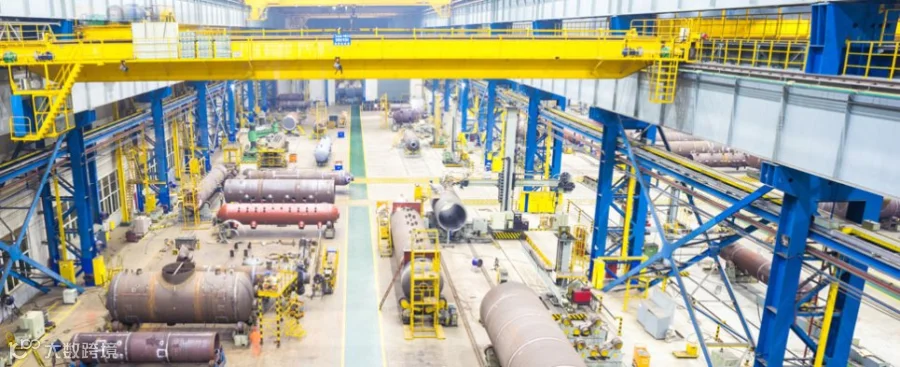
几乎所有在美国生产产品的公司都可能从事符合研发税收抵免资格的活动。统计数据也印证了这一点:2012 年报告的超过 108 亿美元的研发抵免中,近 66 亿美元由制造业企业申报。
尽管制造商通常知晓这一优惠,但许多人可能并未充分利用它。
当一家公司评估自身的研发税收抵免优化时,需要考虑其员工和承包商正在开展的工作,以及是否具备足够的支持材料,以在税务审计期间维持抵免资格。
合格研究的适用活动
“合格研究”的定义并不局限于基础研发,核心工程或科学职能。相反,合格的研发活动可以包括仅旨在开发或改进现有产品、流程和软件的活动,以及对这些活动的直接支持或直接监督。
通常,技术先进性的水平不一定与资格相关。法院已支持对第三方技术在现有生产流程中执行效率的评估;将现有组件指定并整合到新系统的整体设计中;以及修改从第三方购买的模具以生产所需组件的额外设计和工程工作。此外,职位名称或部门分配不影响资格。
优化充分支持的研发税收抵免
为了帮助优化研发税收抵免,评估所有员工和承包商的 Activities 非常重要。
税务机关通常至少有三年时间审查纳税申报表,因此在 Activity 完成后及时收集并记录所有员工和承包商的 Activities 非常重要。
虽然法律没有提供关于应收集哪些具体信息和文档的具体指导,但建议公司特别记录以下四项内容:
- 税收抵免计算及支持性工作底稿
- 按部门、职位、员工、承包商、供应品和“业务组成部分”(即您试图开发或改进的产品、流程或软件)划分的合格费用
- 对业务组成部分及其开发或改进活动的描述,更具体地说:(a) 活动旨在开发的新功能、性能、可靠性或质量;(b) 尝试实现过程中遇到的技术不确定性;(c) 打算消除这些不确定性的过程;以及 (d) 该过程如何根本依赖于工程原理或物理、生物或计算机科学原理
- 关于这四个要素(a-d)的文档,例如:设计要求和规格文件;原型图纸、软件程序、模型等;测试计划和测试结果;对图纸、程序、模型等的修订
通过识别和核算符合条件的活动和费用,并收集此类信息,制造企业可以优化其研发税收抵免,降低税负和税率,同时产生现金流。
所讨论的材料旨在提供一般性信息,在未获得适合您个人情况的适当专业建议之前,不应据此采取行动。