


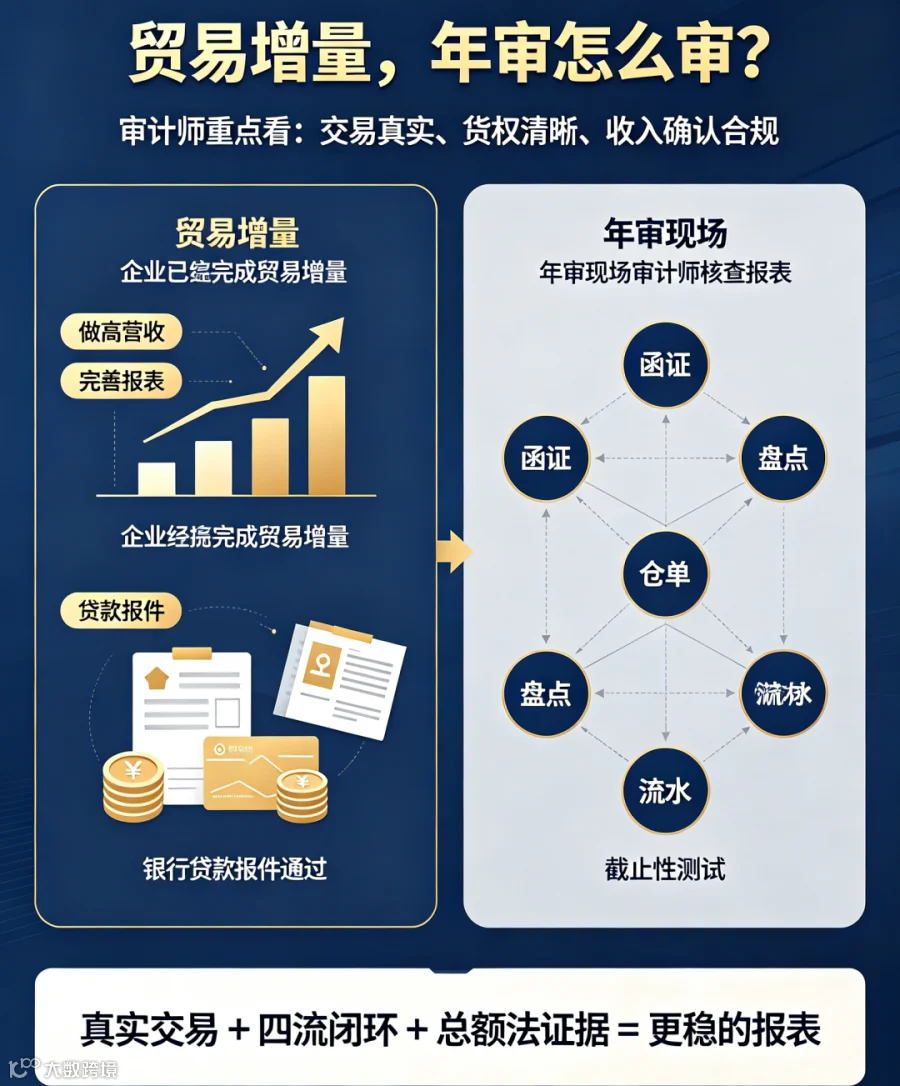
不少企业通过合规贸易增量做高营收、完善报表,顺利完成银行贷款报件,但每到年审阶段,就会陷入焦虑:审计人员依托函证、盘点、银行流水等全套审计程序,全面核查企业报表,很多老板此刻才开始担忧:增量业务会不会被认定为虚假贸易?已确认的收入会不会被审计调整?
本文将从审计师核心工作视角,全方位拆解贸易增量业务的审计逻辑、核查重点、风险红线,以及企业年审提前90天的完整备战方案。
01
贸易增量审计的三大核心认定
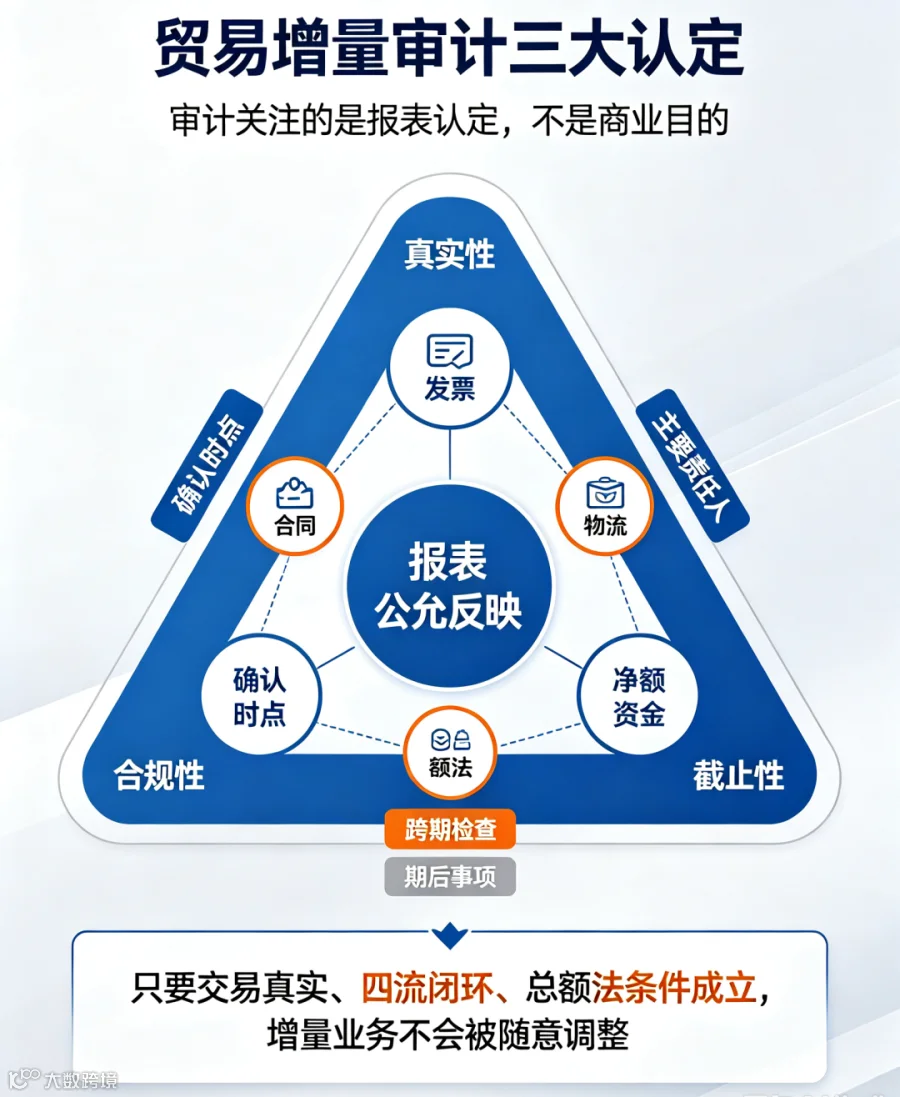
首先纠正一个普遍误区:审计师不评判企业生意是否盈利、商业模式是否优质,核心工作只有一个——核查企业财务报表是否真实、公允地反映经营状况。落地到贸易增量业务,审计全程聚焦三大核心认定,不纠结商业动机:
1. 交易真实性:整笔贸易业务是否真实发生,核心核查合同、发票、物流、资金是否形成完整闭环,四流信息一一对应、逻辑自洽。
2. 收入确认合规性(总额法/净额法):企业是否为贸易业务的主要责任人,是否具备总额确认收入的资质,这是增量业务的核心生死线。
3. 截止性准确性:收入确认时点是否合规,是否存在跨期调节利润、提前确认次年收入、延后确认当年收入的违规操作。
重点说明:审计不核查企业开展增量贸易的商业目的,只要交易真实可查、四流闭环完整、总额法确认条件成立,这笔增量业务就属于合规正常业务,不会被随意调整。
02
总额法与净额法:增量业务核心红线
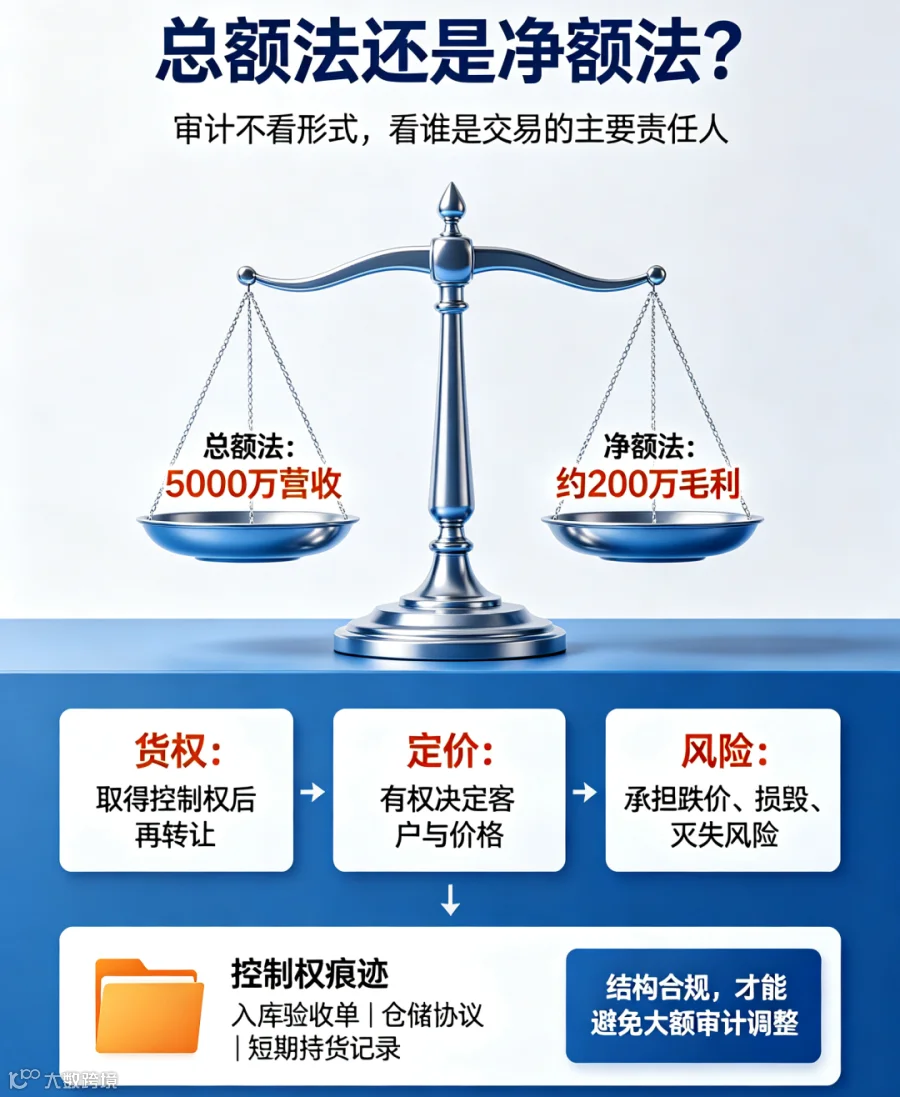
总额法、净额法是贸易增量的生死红线。同样一笔5000万贸易,总额法可全额计入5000万营收,净额法只计约200万毛利,规模相差悬殊。企业做增量冲营收,靠的就是总额法,而审计重点卡审的也是总额法合规资质。
总额法入账的核心判定,是企业是否为交易主要责任人,审计只看三点:拥有真实货权、具备自主定价与客户选择权、自行承担货物持有期间的损毁与跌价风险。单纯过手走单、无实质控制权的业务,只能按净额法核算。
合规的增量业务,一定会留存控制权凭证:入库验收单据、仓储协议、短期持货记录等。业务开展前提前确认结构合规、满足总额法条件,可直接规避大额审计调整风险。
03
审计五大核查程序及应对方案
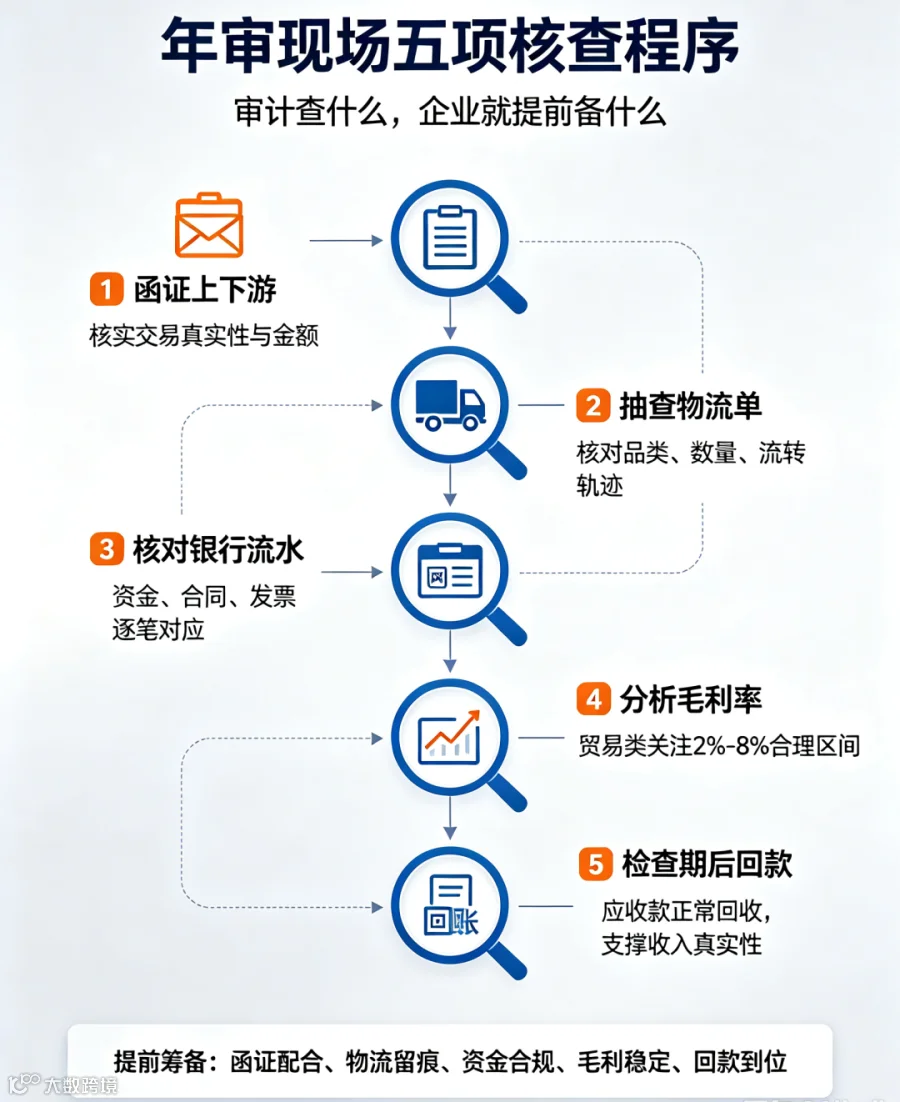
年审进场后,审计会通过五项固定程序核查增量业务,企业可提前针对性筹备,精准应对核查:
1. 交易对手函证
审计:向上下游发函核实交易真实性与金额。
应对:提前确认对方回函意愿,备好准确联系方式,确保函证无误收回。
2. 物流单据抽查
审计:抽查物流凭证,核对货物品类、数量、流转轨迹是否匹配。
应对:整理完整运单、仓单、出入库台账,保证单据齐全、数据统一、可追溯。
3. 银行流水核对
审计:逐笔核对资金流水、回单与合同、发票金额一致性。
应对:全程公对公转账,杜绝私户走账、体外循环、资金回流异常。
4. 毛利合理性核查
审计:比对增量业务毛利率,排查是否偏离行业合理区间。
应对:将贸易毛利率稳定在行业2%-8%常规区间,规避异常波动风险。
5. 期后回款核查
审计:核查年末应收期后回款情况,以此判定收入真实性。
应对:优先催收增量业务账款,保证期后正常回款,无大额挂账、坏账。
04
年审前90天核心备战清单
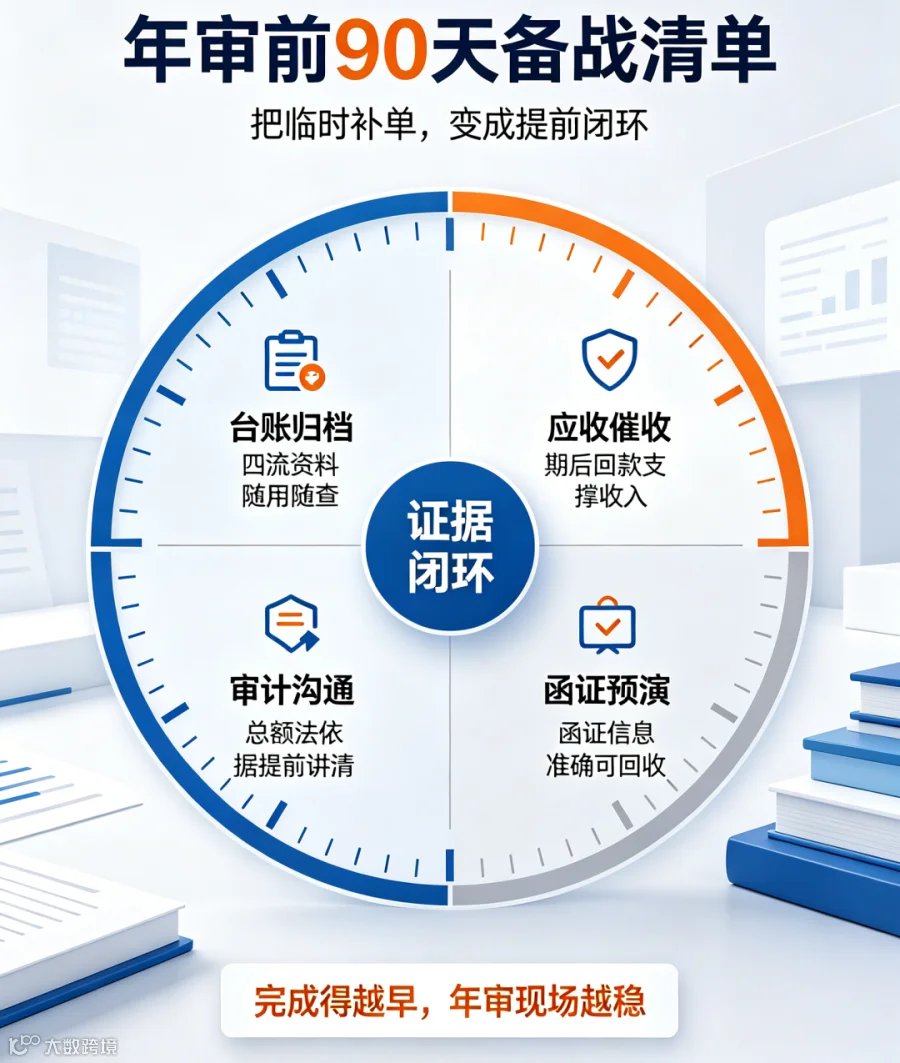
年审前90天,聚焦四项核心工作,提前扫清增量业务年审隐患:
规整业务台账:按时间归档合同、发票、物流、资金凭证,形成完整四流证据链,随用随查。
加快账款回款:集中催收增量应收,夯实收入真实性,规避长期挂账引发的审计质疑。
前置审计沟通:提前向审计说明增量模式与总额法依据,提前达成共识,避免现场产生分歧。
预演函证工作:提前确认上下游回函配合度,更新对接信息,杜绝函证异常问题。
审计是企业的合规与信用背书,完善的年审筹备,能有效提升报表公信力,助力授信、投融资工作推进。
05
审计异议合规处理方案
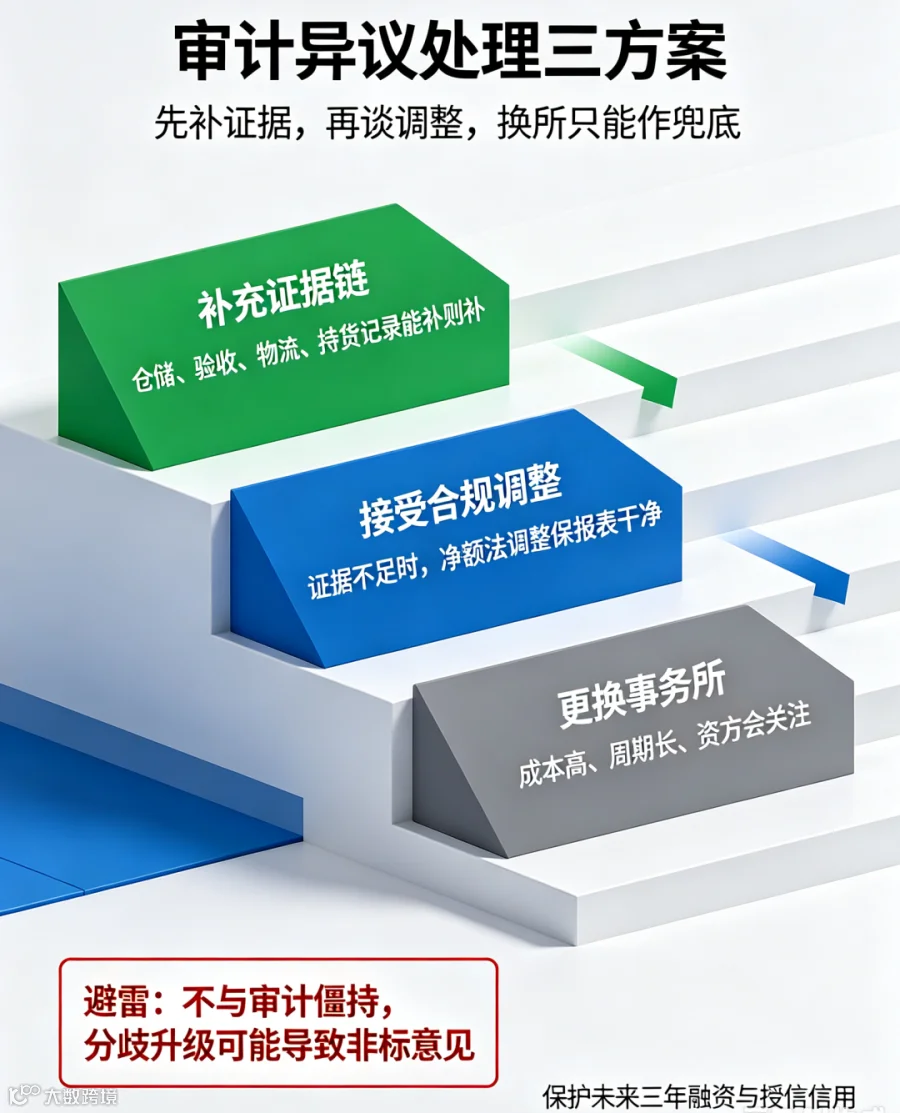
真实落地的增量贸易极少出现重大审计问题,绝大多数异议源于总额法证据不全,而非交易虚假。遇到审计质疑,可采用三种稳妥处理方案:
方案一:补充证据链(最优)
针对性补齐仓储、验收、物流、持货等凭证,填补证据缺口,即可化解大部分审计异议。
方案二:接受合规调整(最稳)
若总额法证据不足,可接受净额法调整,小幅缩减营收,换取干净合规的报表,不影响整体融资授信。
方案三:更换事务所(兜底,慎用)
换所成本高、周期长,且易引发资方质疑,仅重大沟通分歧时考虑。
避雷核心:切勿与审计僵持对峙。分歧升级会形成非标意见,直接损害企业未来三年融资、授信信用。
06
审计沟通三大核心原则
1. 前置主动披露
进场前主动说明增量业务模式与收入逻辑,主动披露是合规,被被动查出易被认定为隐瞒。
2. 精准应答不延展
按需作答、足额供证,不主动提及无关细节,避免衍生新增核查风险。
3. 分歧对等升级
一线无法解决的分歧,及时升级至项目经理、合伙人对接,避免僵持拖延年审进度。

07
年审全周期规划:赋能融资
9-10月:自查补漏
按月梳理四流资料,自查补齐证据缺口,杜绝年审进场临时补资料。
11-12月:前置沟通
提前对接审计,确认增量业务、总额法判定逻辑,锁定会计口径,规避年后调整。
次年1-3月:高效配合进场
专人专项对接,按清单提供资料、精准应答,不额外延展无关业务。
次年4月底前:归档复用
归档审计报告、科目说明、业务模式认定内容,作为后续授信、尽调、融资的权威素材。
优质企业会将年审当作信用资产经营,而非单纯合规流程。年审节点漏洞,本质是增量管理漏洞,优先补齐内部管理,再推进业务扩张。

·end·
