

靴子落地!
9月17日,美联储宣布加息25个基点,联邦基金利率目标区间直接拉到3.75%—4%。本次加息完全符合市场预期,原因是8月美国核心CPI数据超预期回暖。多位前美联储官员、华尔街主流机构预判:年内大概率还要连续加息2-3次,高利率环境将长期维持。
距离上次加息已经整整过去三年,此次美联储加息,意味着全球延续低利率的时代就此画上句号。

消息一出,很多投保人都在问:加息之后投保香港保单会受影响吗?是利大于弊?还是弊大于利呢?
美联储加息,香港为何同步跟进?
香港采用联系汇率机制,港元与美元挂钩,为了维持汇率稳定、抵御资金外流,美联储加息后,香港金管局必然同步上调基本利率。
此次加息落地后,香港金管局宣布上调利率至4.25%,同步美联储加息。
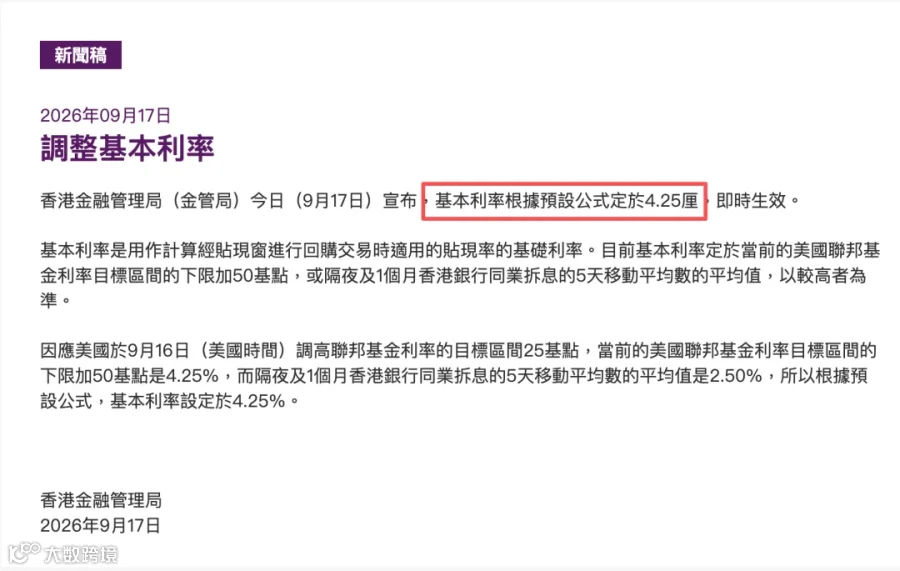
美联储加息落地后,香港银行同业拆息(HIBOR)、银行优惠利率(P)会同步水涨船高,直接双向影响港险持有人的两大核心权益:资产端(保单收益)、负债端(保单融资杠杆)。
而香港保险资金的核心配置以美元、港元债券为主,利率上行也会直接改变保险公司的投资收益与市场资金流向,最终影响每一张港险保单。
分红储蓄险——长期利好
先给所有持有、计划配置港险储蓄分红险的朋友吃一颗定心丸:本轮加息,对长期储蓄单是绝对利好,短期波动完全可控。
想要看懂其中逻辑,先要明白港险的核心赚钱模式:香港储蓄分红险的保费资金,绝大部分配置在美元国债、高等级美元固收债券中,美债收益率,就是港险分红收益的核心基准。
✅ 长期核心利好:拉高未来几十年复利上限
美联储加息,市场新发行债券的票面利息会同步走高。保险公司后续吸纳的保费、到期再投资的资金,都能买入收益率更高的资产。
在香港储蓄分红险的资产配置中,70%左右为固定类债券资产。加息周期下,保险公司新吸纳的保费,可以买入更高的债券,长期有效提升整体投资组合收益率。
现在的加息,是在为未来的保单分红“打底”。长期来看,会稳步提升保单分红实现率的上限,未来10年、20年、30年的复利增值空间,会被持续打开,高息锁长期资产的优势彻底凸显。
⚠️ 短期小幅承压:账面浮亏≠实际亏损
加息初期,市场会出现“收益率上涨、债券价格下跌”的常态波动,保险公司存量债券会出现短期账面浮亏。
但无需恐慌,香港保险公司拥有成熟的分红平滑机制(特别储备金制度):行情好时留存收益储备,行情波动时对冲亏损、熨平波动。

这也是港险的核心优势:短期市场震荡,不会造成保单分红大起大落、不会击穿本金,长期增值的核心逻辑完全不变。
保费融资——需要关注风险
本次加息对保費融资人群有一定影响。
香港实行联系汇率,理论上利率要跟着美国走。但这次,香港三家发钞行——汇丰、中银香港、渣打——都宣布最优惠利率维持不变,分别停在5%和5.25%。这跟2022年那一轮一样:当时美国第五次加息,香港才开始跟随,幅度也只有0.125%。
但拆息已经动了:1个月 HIBOR 报2.9%,市场预计短期内会挑战3%以上。
保费融资的逻辑很简单:自己出一部分,银行按保单的现金价值贷给你剩下的,赚的是保单长期回报和贷款利息之间的息差。香港银行的保费融资贷款,绝大多数用两套基准——要么 HIBOR 加一个固定利差,要么 Prime 减一个优惠幅度,也有银行做「两个基准每月取低」。
以市场上常见的「1个月 HIBOR + 1.3%」为例(这是部分银行官网公开的预设贷款利率口径):HIBOR 2.9%的时候,贷款利率约4.2%。
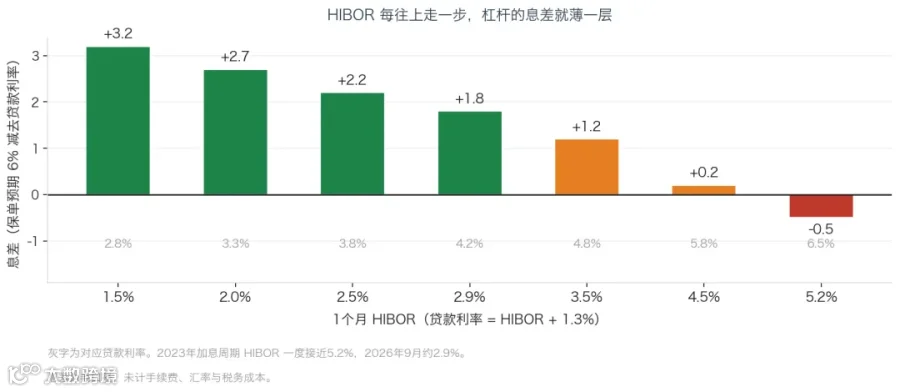
贷款利率随HIBOR上行,杠杆的息差同步收窄
看图就明白了:HIBOR 在1.5%的时候,息差还有3.2个百分点;到2.9%,只剩1.8个;一旦回到2023年那种5%以上的水平,息差直接归零甚至倒挂。而这还是毛口径,没扣手续费、汇率和税务成本。
如果是保费融资方案,也可同时考虑以下几点:
① 有封顶、或者「双基准择低」结构的方案,优先于单一无封顶的 H+ 方案;
② 按 HIBOR 5% 做一次压力测试——测试利率上到5%是否扛得住;
③ 杠杆的前提是长期闲置资金,不是应急金,更不是消费贷挪过来的钱。加息周期里一旦被要求追加抵押或提前还款,需要承担退保代价。

利率是天气,保单是房子。天气好的时候,房子不会自己长大;但天气变坏的时候,只有结构对的房子才扛得住。
如果你手上已经有一张港险,现在最值得做的动作不是加仓、也不是退保,而是——把那张计划书翻出来,看清三个数字:保证利益是多少、非保证部分的历史实现率是多少、你的钱到底多久不用。这三个数字,比美联储下次开会重要得多。
香港保险的底层配置逻辑从未改变。在全球利率波动、市场充满不确定性的当下,用一纸确定的保险契约,锁定未来数十年稳定复利,依然是普通人对抗通胀、稳健增值、做好财富传承的最优解之一。
