|
|
|||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
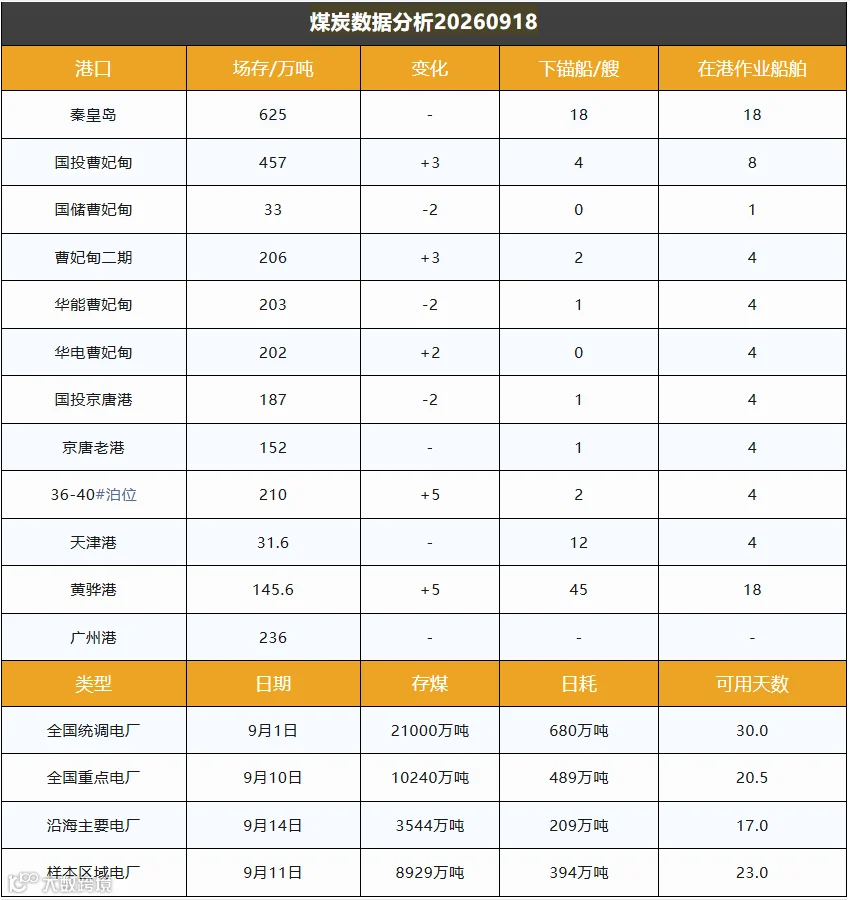
截至9月18日,环渤海主要港口库存2479.2万吨,较前一日环比增加12万吨,港口继续小幅垒库。
主产区煤价整体趋稳,冶金、化工行业补库需求表现向好,品质优良、性价比突出的煤矿出货较好,部分矿点报价出现上调。当前产区政策信息交织:鄂尔多斯日前下发通知,严厉整治煤矿超能力生产行为;国家发改委、能源局、矿山安监局联合发文,提出稳妥推进煤矿复产达产、促进煤炭产量回升,加快煤炭接续产能建设。随着中秋、国庆双节临近,市场看涨预期持续升温,下游终端补库窗口逐步打开。
北方港口行情小幅反弹,上游煤矿产能有序释放,铁路运量维持中位水平,港口库存补充节奏偏缓。受双节节前补库预期提振,港口煤价企稳反弹,短期存在冲高可能性。但电厂长协煤储备较为充足,对高价现货接受度有限,煤价大幅上行动力不足,后续预计以区间震荡运行为主。
进口煤市场情绪回暖,即期货源出货流转较快。电厂基于当前进口煤的性价比优势,采购积极性提升;远期进口货源报价偏高,海外矿山可供货源有限,货主惜售持货意愿较强,后续需重点跟踪海外供给变化及国内节前补库节奏。
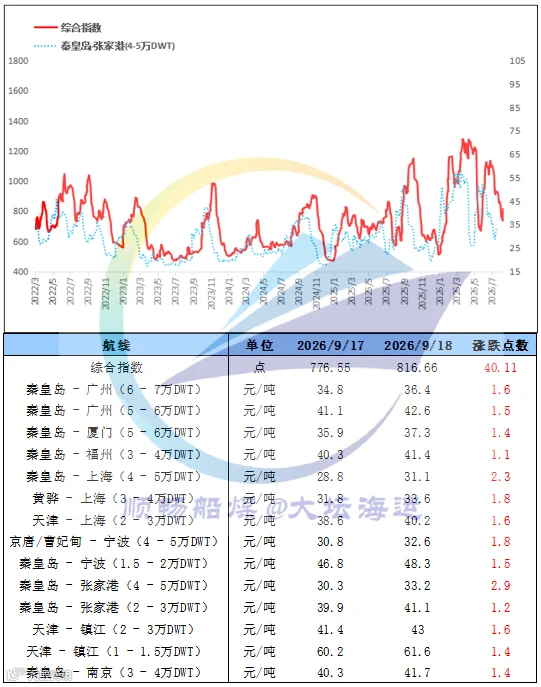
沿海航运方面,中国沿海煤炭运价综合指数上涨38.49点,报776.55点,各航线运价上涨0.7‑2.8元/吨。今日海运市场商谈氛围持续向好,主流航线报价与成交重心进一步上移,运价延续上行态势。本轮运价上涨由下游需求、运输成本以及市场预期多重因素共同驱动。