


1994年,中国对农业信贷体系进行了一次重要调整:商业性农业贷款,包括面向小农户的贷款,继续由中国农业银行承担;政策性农业融资则被单独划出,成立中国农业发展银行。
这次调整背后其实是一个更重要的认识:农业并不是一个单一问题。
中国通常用“三农”概括农业、农村和农民,但这三者面对的融资需求并不一样。
农业是产业问题,需要提高产量、升级生产方式;农村是空间和基础设施问题,道路、灌溉、仓储以及基层治理等公共设施,需要期限更长、更有耐心的资金;农民则是人的问题,关系到小农户的生计、收入和权益。
三类问题对应不同的风险、不同的金融工具,也需要不同的还款周期。
对非洲来说,这个认识并不陌生。
2003年,非盟《马普托宣言》提出,各成员国应将农业支出提高到国家预算的10%;2014年《马拉博宣言》又进一步把农业转型放到国家发展议程的重要位置。
非洲真正迟迟没有解决的,是融资。
不仅是“农业需要多少钱”,更是怎样把农业内部不同性质的问题拆开,再设计出相应的金融机构和融资机制。



▶ 为什么要把农业金融拆成两部分?
中国农业银行的发展过程,本身就体现了这种调整。
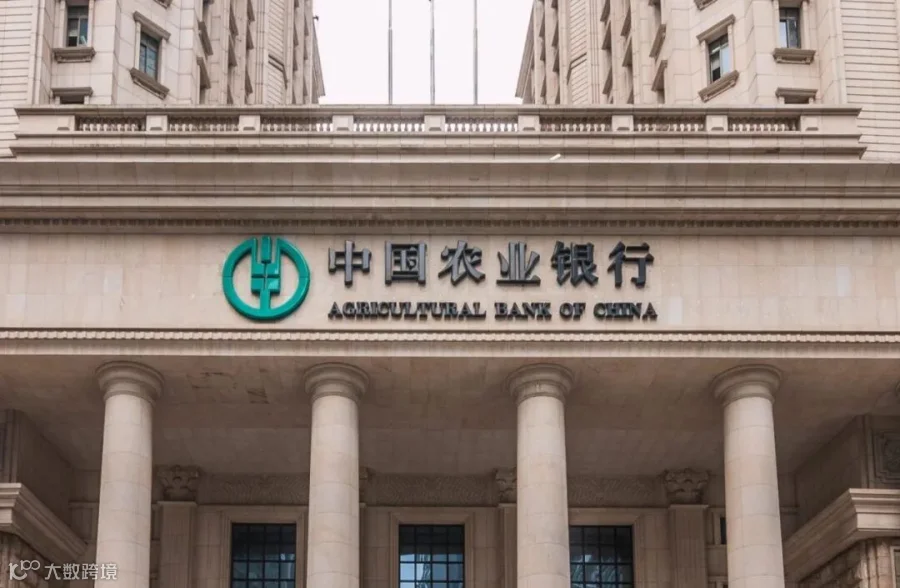
1979年恢复成立后,中国农业银行一度同时承担农村商业金融和大量政策性业务。
到了20世纪90年代初,这种模式的问题越来越明显。
粮食、棉花、油料收购以及扶贫等政策性贷款,大量发放给乡镇企业和农户,其中不少贷款到期后无法收回,逐渐形成坏账。
与此同时,政策性贷款利率受到补贴,但银行吸收存款需要按照市场成本支付利息,两者之间的差额不断形成亏损。
一些贷款更多根据政策需要,而不是根据项目本身的风险和收益发放,也进一步影响了整体信贷纪律。
到20世纪90年代中后期,中国农业银行不良贷款率已经超过30%,部分分支机构甚至超过40%。
问题其实很简单。
国家粮食储备贷款,与一个农户购买种子、化肥的贷款,本来就不是同一种生意。两者的风险、期限、回款方式都不同,如果全部放进同一家银行、同一套资产负债体系,风险最终会相互影响。
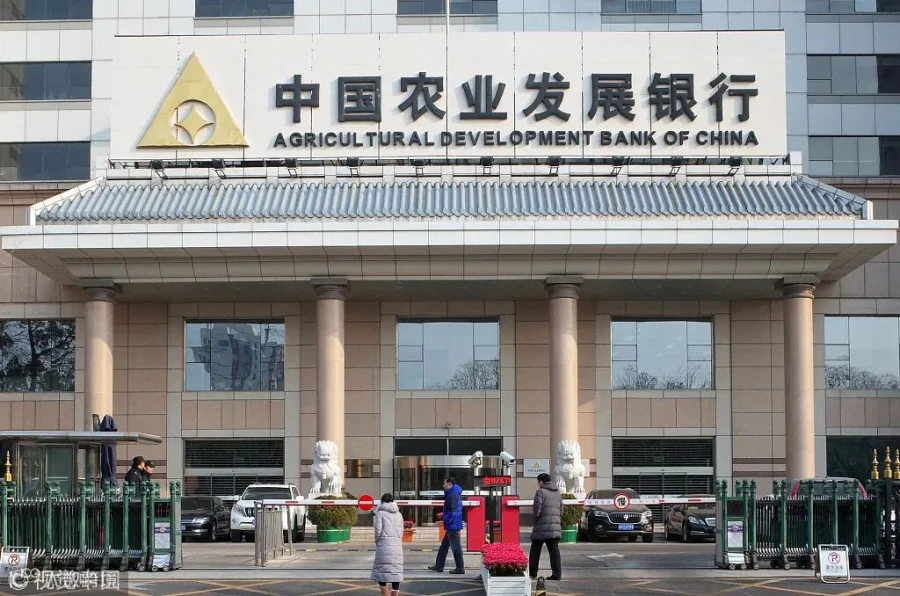
于是,1994年中国成立农业发展银行,将政策性农业融资从商业银行体系中分离出来。
到2003年,中国农业发展银行贷款余额已经达到830亿美元,当年支持国家收购约9000万吨粮食和60万吨食用油。
中国农业银行则继续处理原有不良资产。
2008年,农行剥离约4000亿元人民币不良贷款,并获得190亿美元注资;2010年完成上市,当时成为全球规模最大的IPO,同时仍服务接近5.9亿农村客户。
这套改革的核心并不是简单地多成立一家银行,而是让不同类型的农业资金,由不同机构按照不同逻辑来承担。
▶ 非洲也面临同样的“农业问题”
今天,非洲面临的农业融资问题规模并不小。
目前估算,非洲每年的农业融资缺口约为1000亿美元,而食品进口支出仍在持续增加。
农业贡献了非洲接近30%的GDP,却只获得不到5%的银行贷款。
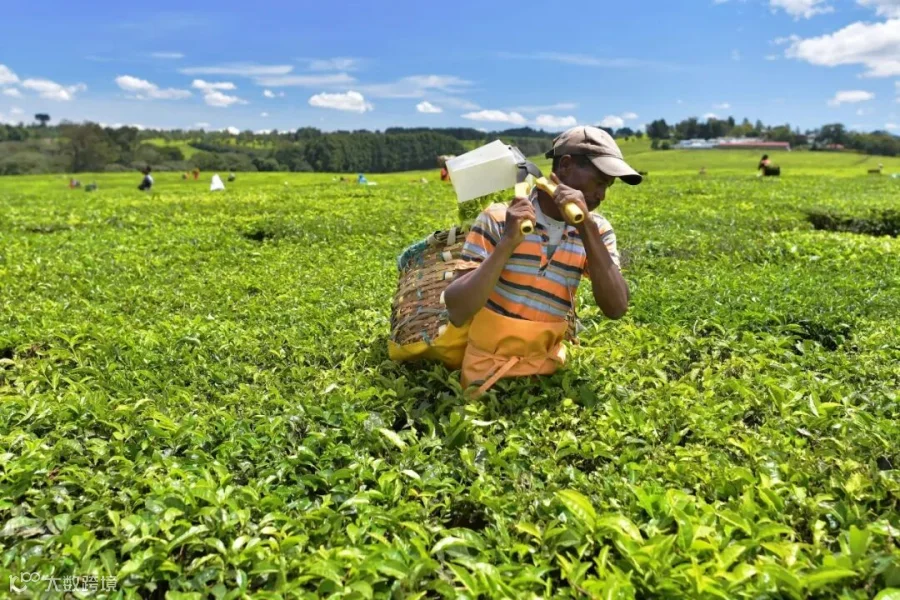
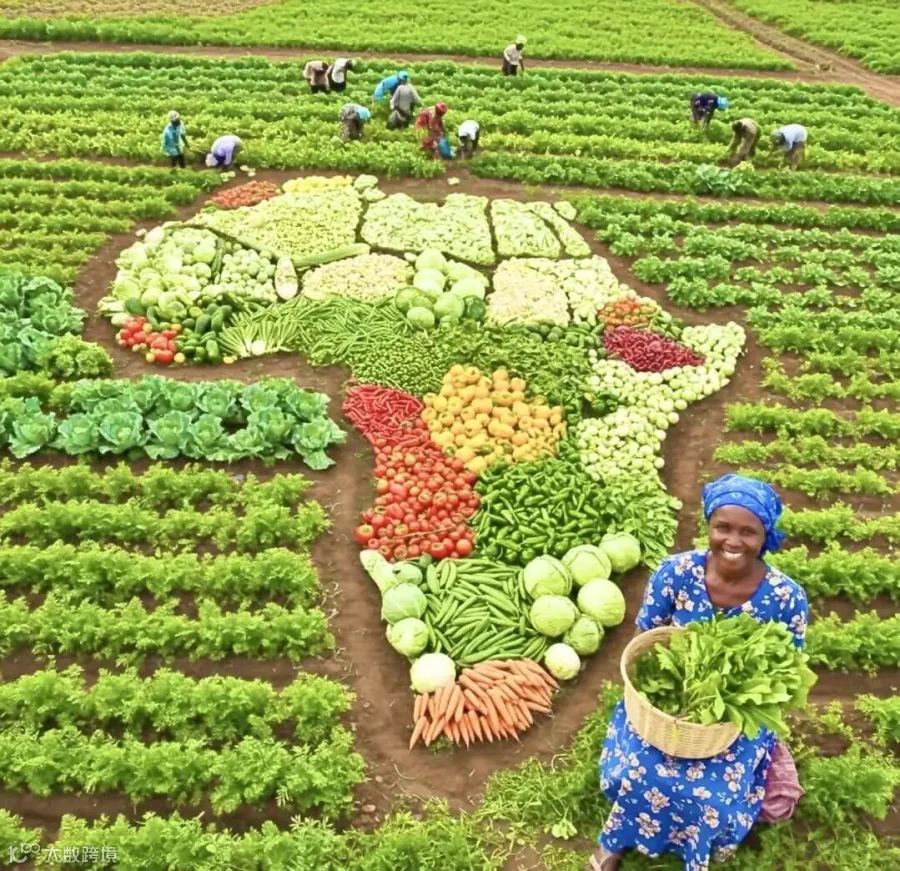
与此同时,小农户生产了非洲大约80%的粮食,却因为缺少土地所有权证明、经营记录或者有效组织形式,长期难以进入正式金融体系。
大型开发金融机构同样存在门槛。
实际操作中,不少非洲及非洲以外的开发金融机构,通常不会投资规模低于500万美元的农业绿地转型或加工项目,即使项目本身拥有较完整的商业方案和可行性研究。
所以,非洲虽然经常出现“增加农业投资”的政策表述,但真正落到融资时,内容可能完全不同。
一笔钱可能是给小农户的贷款,也可能用于修农村公路,还可能是化肥补贴。
这些本质上属于不同类型的投入,却经常被放进同一类预算、同一类银行窗口中,最后每一部分都得不到充足资金。
一些传统援助项目也存在类似问题。
资金可能集中支持某一种作物或种子发放,却没有覆盖整个农业生产体系;农村道路建设往往又与农业产量和生产率提升分开规划。
结果就是,农业看起来获得了很多项目,但各个环节之间并没有真正形成一套完整的融资体系。
▶ 非洲已经有基础,但彼此仍然比较分散
非洲并不是没有类似机制。
肯尼亚的储蓄与信贷合作社(SACCOs)长期围绕咖啡、茶叶和乳制品合作社发展,为组织化的小农户提供微型金融服务。

尼日利亚正在实施规模1.58亿美元的价值链发展计划,计划覆盖最多360万北部农民,并为其提供正式信贷支持,项目由联合国国际农业发展基金参与支持。
卢旺达的农业转型管理体系以及埃塞俄比亚的合作社联盟,也已经形成规模较大的农业组织网络。
非洲开发银行同样在多个国家投资农村道路,通过“非洲农业转型技术计划”(TAAT)提高农业生产率,并建立专门融资机制为小农户调动资金。
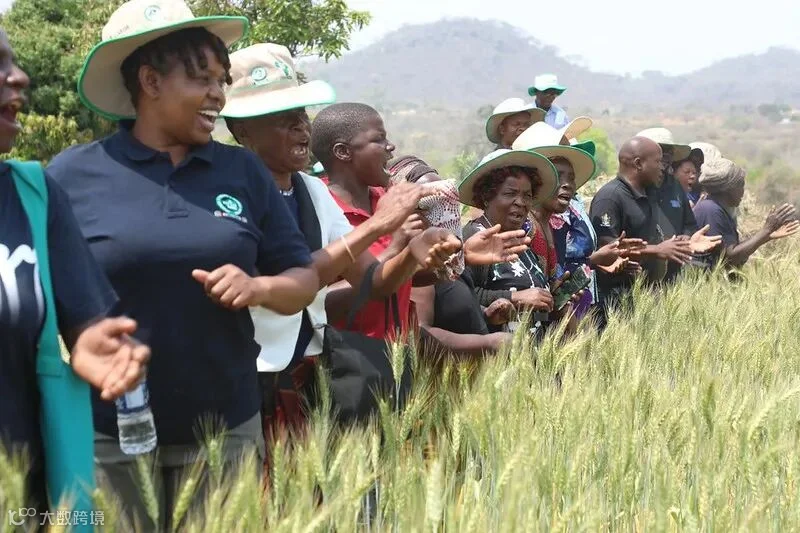
这些项目本身都取得了一定成果。
但问题在于,大部分机制只解决了农业体系中的某一部分。
同时,非洲农业融资还受到更复杂的外部条件限制。
财政空间有限、国际货币基金组织的财政纪律要求、传统土地制度难以满足银行抵押要求、汇率波动,再加上气候变化以及部分地区的安全问题,都让农业长期融资更加困难。
▶ 非洲需要自己的农业发展银行吗?
在非洲,政策性农业融资目前更多由政府部门直接实施,或者被放在综合性多边开发银行的大型业务组合中,较少由一家拥有独立资本、专门承担农业政策性融资的机构来完成。

理论上,一家专门的非洲农业发展银行可以填补这一空缺。
如果整个大陆层面的机构难以建立,另一个选择则是在国家或次国家层面发展专门农业银行。
另一个关键问题是小农户融资成本。
中国农业银行的客户结构后来逐渐从单个农户扩大到合作社、家庭农场和农业企业,其中一个现实原因就是:数以亿计、分散的小农户,如果一个一个提供金融服务,成本过高。
非洲本身拥有大量社区合作传统。
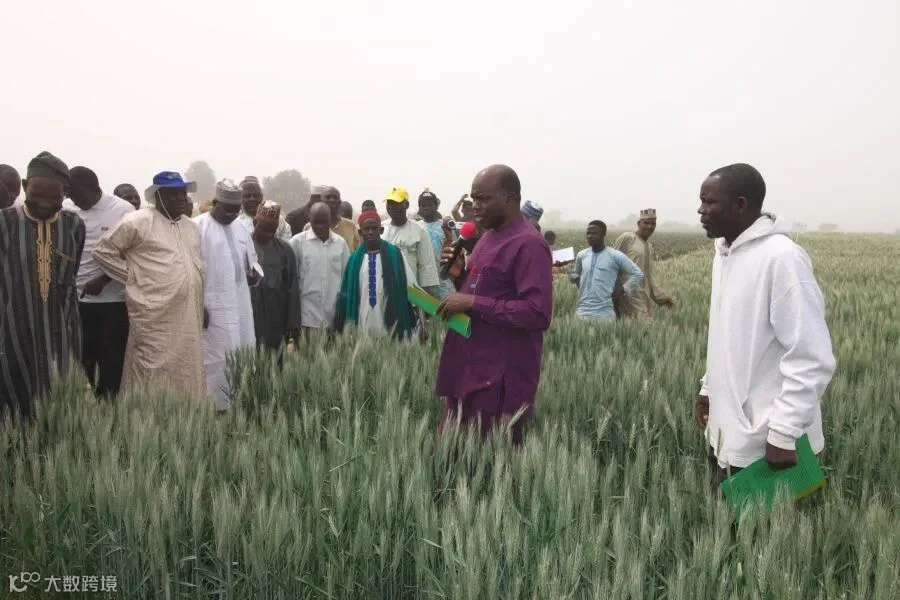
从村级储蓄贷款组织,到全国性的合作社联盟,这些现有机构其实可以成为金融体系连接小农户的渠道。
如果在这些组织基础上建立跨国协调的融资机制,就有可能通过风险共担,缩小不同国家小农户之间巨大的信贷条件差距。
甚至可以进一步设想一个泛非农民信贷体系,或者一家“非洲农业银行”,为目前生活在农村地区的超过8亿非洲人口降低融资成本。
中国用了30多年时间,才在长期实践和不断调整中逐步把商业性、政策性和合作性农业金融的边界理顺。
对非洲来说,中国经验的价值在于可以少走一些已经走过的弯路:先把农业、农村和农民面对的融资问题分清楚,再决定应该由什么机构、用什么资金、承担多大的风险来解决。最终把这些资金重新组织成一套更清晰的农业金融体系。

往期推荐:

非洲商机 | 资本告诉你非洲农业该往哪儿投
投资笔记 | 非洲来得早不如投得好:「农业」
深度解读 | 非洲农业机械市场需求分析报告

图片来源:网络
