

2026 年,全球家居建材行业正在发生一场结构性替代革命。传统实木制品长期面临森林资源约束、毁林合规风险、漫长成材周期等短板,叠加欧盟零毁林法案 EUDR 落地,全球木材供应链的合规成本持续抬升。在此背景下,竹基复合材料、SPC 石晶、WPC 木塑、秸秆纤维板等非木质新材料迎来增长窗口,凭借不依赖天然原木、低碳耐候、合规门槛更低的特性,在全球家具、装饰、户外建材市场加速替代实木。
放眼全球资本市场,这条赛道已经诞生多家海外上市龙头,以北美本土企业为主,依托成熟本土渠道登陆美股等海外交易所,成为全球替代木材新材料市场的标杆。本文从材料技术路线、全球政策红利、海外龙头格局、出海竞争逻辑、企业资本与合规要点五大维度,拆解这条全球性绿色建材赛道。
一、四大非木质材料路线,覆盖全球多元应用场景
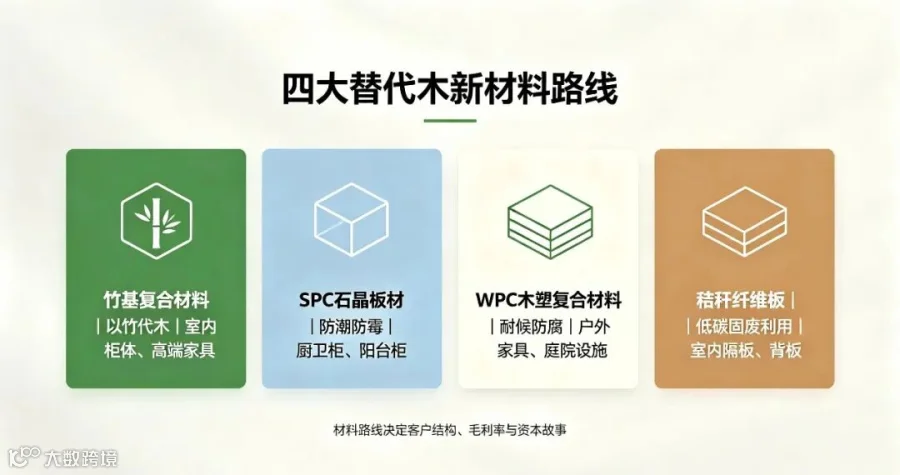
当前能够规模化量产、用来替代实木家具与装饰板材的新型复合材料,形成四条成熟产业化路线,不同材料适配不同区域市场需求,也塑造了不同企业的商业模式。
竹基植物复合材料 代表产品:重组竹、竹刨花板、竹纤维板。竹子 3–5 年即可成材,远快于硬木数十年的生长周期,可再生优势突出;板材的握钉力、硬度、外观质感接近硬木,可直接用于高端室内柜体、卫浴柜、户外家具。该材料的核心资源集中于亚洲区域,是亚太企业参与全球差异化竞争的特色材料品类,欧美本土企业很少布局竹基板材赛道。
矿物基 SPC 石晶板材 代表产品:碳酸钙 + 树脂共挤石晶板。产品低吸水率、无甲醛添加、防霉不易变形,缓解实木受潮、发霉、变形痛点,多用于厨卫柜体、阳台门板、室内装饰面板。SPC 最早以地板产品切入市场,近年逐步拓展家具基材赛道,在欧洲、北美家装市场需求快速增长。
WPC 木塑复合材料(全球成熟赛道) 由木粉或竹粉搭配高分子树脂挤出成型,防虫防腐、耐候性强、维护成本低,主打户外平台、庭院家具、户外护栏,是全球替代木材赛道里商业化最成熟的品类。美股上市的 Trex、AZEK 均是这条赛道的国际龙头,扎根北美市场,依托本土大型家居零售渠道形成品牌壁垒;Fiberon 同为北美知名品牌,隶属于 Fortress Building Products(FORT.US),聚焦复合户外板材。 需要区分配方差异:以木粉为填料的 WPC 含有天然木质纤维,将受到 EUDR 监管;采用竹粉、秸秆等非木质纤维制备的 WPC,则豁免 EUDR 木材溯源尽职调查。
秸秆植物纤维板 依托麦秆、玉米秸秆等农林固废生产,可实现无醛添加,低碳属性突出,多用于室内隔板、背板等干燥场景。受材料力学性能限制,产品以中低端配套板材为主,全球范围内暂未诞生大型上市龙头企业。
二、底层逻辑:EUDR 重塑全球供应链,非木质材料获得合规红利
全球非木质新材料的出海机遇,核心来自欧盟零毁林法案(EUDR)的全面落地。传统实木家具、原木板材出口欧盟,企业必须完成全链条林地溯源、采伐权属证明、毁林风险排查,举证链条冗长,合规成本显著抬高,大量全球中小型木材加工企业退出欧盟市场。
竹材、SPC 石晶、秸秆板材等品类,不属于 EUDR 管控的原木制品范畴,天然豁免木材溯源相关尽职调查义务;WPC 木塑能否豁免,则取决于填料是否为天然木纤维。对于面向欧洲出口的厂商,符合豁免条件的品类出口业务稳定性更强、合规风险更低,企业可以在 ESG 叙事中突出无毁林风险、固废资源化、低碳再生等亮点。叠加欧美绿色建筑、低碳家居采购需求持续上涨,全球各国出台绿色建材采购政策,非木质替代材料迎来全球性的产业红利。

三、全球市场竞争格局:海外本土龙头领跑资本市场
全球替代木材新材料赛道,海外龙头企业深耕本土市场,依托品牌、渠道、本地制造优势完成资本化,海外上市公司大多集中在北美市场。
北美上市龙头企业 Trex(TREX.US)是全球木塑复合材料行业标杆,专注户外木塑板材,产品使用回收塑料与木纤维,主打低维护户外甲板、护栏,深耕北美大型家居零售渠道,品牌认知深厚,长期占据全球高端户外替代木材材料市场。AZEK(AZEK.US)聚焦 PVC 复合户外板材,面向北美住宅市场,依托本地供应链和经销商网络构建护城河;Fiberon 同为北美知名品牌,隶属于 Fortress Building Products(FORT.US)。
欧洲本土板材集团 克诺斯邦、爱格为欧洲头部板材集团,核心业务是传统木质人造板材,同时推出部分可替代实木的饰面板材。这类产品仍以木材为基础原料,不属于本次讨论的非木质新材料范畴,依托欧洲本地工厂与全球分销网络,占据中高端家装市场。
区域市场差异化特征 北美市场重点需求集中在户外建材,WPC、PVC 复合板材渗透率最高;欧洲市场兼顾室内定制家具与绿色低碳认证,竹基板材、SPC 石晶板材的需求稳步提升;亚太市场兼具原材料与制造产能优势,成为全球非木质板材主要生产出口基地。
整体来看,海外龙头的共性是深度绑定本土渠道,品牌溢价高,贴近终端消费市场;而亚太生产厂商的优势集中在原材料、制造成本、柔性生产能力,面向全球做 ODM 出口,二者形成差异化的全球分工。
四、全球出海企业的核心挑战:市场拓展、供应链与 ESG 合规
布局全球市场的非木质新材料厂商,无论外资还是亚太出海企业,在拓展海外市场过程中,都会面临一系列共性经营与资本层面的考验。
第一,第二增长曲线的商业化验证。大量企业起家于地板产品,家具基材属于新拓展业务,需要向海外客户和投资人论证家具板材的市场空间、稳定订单、持续交付能力,避免被判定为概念型业务。
第二,海外客户集中度风险。出口业务大多依赖欧美大型家居连锁渠道,前五大客户营收占比偏高。企业需要持续拓展多区域、多类型客户,降低单一市场、单一客户带来的经营波动风险。
第三,大宗商品波动影响毛利率。PVC、碳酸钙、竹料、塑料粒子等原材料价格周期性波动,企业需要搭建锁价机制、多元化供应链,证明在大宗商品周期下盈利的稳定性。
第四,跨境生产与多国合规。不少跨国企业在不同国家布局生产基地,涉及跨境转移定价、多国税务、当地劳工、环保排放等属地法规,跨国供应链管理复杂度显著高于单一国家生产模式。
第五,ESG 叙事的真实性核验。低碳、固废回收、无原木依赖不能仅作为营销宣传,企业需要准备完整检测报告、原材料溯源文件、能耗与排放数据,满足海外大型采购商以及资本市场的 ESG 尽职调查。
五、赛道总结:替代木材是长期全球产业趋势,出海企业需把握全球资本窗口
全球范围内,实木材料的资源、环保、合规约束属于长期结构性矛盾,以竹代木、以矿物复合板材、木塑材料替代天然木材,不是短期热点,而是家居与建筑材料行业全球性的升级方向。
海外本土龙头凭借渠道与品牌优势完成资本化,而具备产能、原材料优势的亚太制造企业,正在作为全球供应链重要参与者,持续向欧洲、北美输出非木质新材料产品。伴随全球绿色采购需求持续释放,行业中长期增长确定性较强。
但优质赛道不等于业务自然成功,面向全球市场的新材料出海企业,需要提前规划全球业务叙事、完善多国合规体系、搭建稳定跨境供应链、落地可核验的 ESG 体系,在全球竞争中巩固市场份额,匹配适合自身业务属性的全球资本市场路径。
杉外资本・行业服务 杉外资本深耕绿色新材料、高端制造境外 IPO 赛道,服务非木质替代木材新材料出海企业,业务覆盖全球上市架构搭建、招股书全球业务叙事打磨、EUDR 跨境贸易合规梳理、跨国供应链与 ESG 体系搭建,助力绿色新材料企业对接全球资本市场。
文末咨询引导
杉外推出的“美港双轨评估模型”,可针对企业的财务状况、业务布局、发展潜力等核心维度,全面分析企业适配纽交所、纳斯达克交易所、港股18C章节、港股GEM板、OTC市场及AMEX等的可行性,且能在收到企业基本资料10个工作日内出具专业的可行性报告,帮助企业快速明确方向、规避风险,在资本市场转型中抢占先机。(有意者请后台私信小编进行进一步沟通)
#港股上市 #美股上市 #境外上市#备案问询#中证监备案

-End-
邮箱丨sam@shanwai-securities.com
官网丨http://www.shanwai-partners.com
电话丨+86 021-80335112 +86 13656248939
地址丨上海浦东花园石桥路66号陆家嘴东亚银行金融大厦8楼
网点丨华盛顿-上海-香港-苏州-合肥-芜湖-杭州-温州-青岛(纽约-北京-重庆-广州)
免责声明:
本公众号上的所有内容仅供参考和信息分享,并不构成任何投资、法律或专业建议。读者在采纳本公众号上的信息时,应自行判断并承担相应风险。本公众号不对因使用本公众号上的信息而导致的任何损失负责。读者在做出任何决定之前,应寻求专业人士的意见。本公众号的观点和意见仅代表作者个人,不代表任何机构或组织的观点。