


本文来源于化工平头哥。为防止不可抗力因素导致的失联,欢迎添加本号主编的微信号:puoke002。
AI产业发展席卷全球,很多人盯着GPU、光模块等热门终端产品,而较少留意支撑一切运转的上游基础材料。很多人以为技术壁垒都集中在芯片设计等“显性”领域,事实上,不少不起眼的稀有金属、特种化工材料,恰恰是产业难以翻越的高山。
在中国AI领域中,目前还有哪些仍被“卡脖子”的材料?首先需要澄清一个概念,所谓“卡脖子”并非是“完全不能生产”。在AI产业链上,绝大多数被点名的材料国内都已有样品、小批量,甚至进入中试产线。真正的卡点几乎都不在于能不能造出来,而在大尺寸、超高纯度、批次一致性、下游长期认证、专利壁垒等维度。AI算力的爆发式增长,正在把这五个维度的短板同时放大成真金白银的供给缺口。
图1 AI产业链4大环节卡脖子材料全景图

01
芯片制造前端:光刻与晶圆耗材
高端光刻胶:是国产化率最低的品类。G线、i线低端胶国产化率已超60%,但适配7-28nm先进制程的ArF光刻胶规模化国产化率不足1%,EUV光刻胶更接近0%。全球90%以上的ArF/EUV高端光刻胶被日本JSR、信越化学、东京应化、富士胶片四家垄断。
更隐蔽的卡点在于上游,光刻胶的上游树脂、光引发剂、超高纯溶剂同样是“黑箱配方”,日企手握全球60%以上核心专利,单款高端胶研发周期普遍6-8年。
高端光掩膜版:是光刻机的底片。成熟制程掩膜版国内基本能供货,但28nm以下高端掩膜版国产化率仅约3%,全球市场由日本HOYA、信越化学、韩国S&STech垄断超过82%,空白石英基板几乎全部依赖进口。
高纯石英砂与光刻级合成石英:贯穿光刻机光学系统、晶圆坩埚和掩膜基板。半导体级/光刻级高纯石英砂被美国Unimin、挪威TQC垄断90%以上,优质矿源集中在北美斯普鲁斯派恩矿,地缘风险极高。国内石英股份、菲利华在光伏和部分半导体石英上已突破,但光刻级、EUV级产品仍需进口。
12英寸大硅片:是AI芯片的载体,全球市场由日本信越、SUMCO垄断,国内国产化率约15%-25%。沪硅产业已打破垄断实现规模化量产,但高端SOI、外延片仍处爬坡。
高端溅射靶材:如钽、钴、钛、铂等国产化率仅约5%,日本日矿金属、JX金属垄断70%以上。
电子特气与湿电子化学品:是晶圆厂的高频耗材。5N、6N超高纯电子特气国产化率不足20%,六氟化钨、六氟丁二烯等算力芯片刚需特气此前长期依赖日本大阳日酸、美国空气化工;湿电子化学品G5级以上仍依赖巴斯夫、霍尼韦尔、住友化学。
高端CMP抛光液/抛光垫:大尺寸AI芯片抛光应用,高端配方、抛光垫海外主导为主,国内依赖度较高。
超高纯MO源、靶材:HBM、逻辑芯片高端牌号仍有差距。
图2 AI算力关键材料国产化率对比(2026年)

02
HBM与先进封装:被低估的材料壁垒
ABF载板、积层薄膜:是高端算力芯片的骨架,日本揖斐电、神钢与台湾欣兴、南亚电路垄断全球70%以上,线宽线距要求小于8μm、层数10层以上,国内兴森科技、深南电路仍在验证爬坡。
GMC颗粒状环氧塑封料:是HBM堆叠的关键包封材料,被日本住友电木、日立化成垄断,其核心填料Low-α球形硅微粉/球铝,被日本龙森、韩国KCC垄断全球90%,价格已从2万元/吨涨至8万元/吨。华海诚科、联瑞新材虽实现批量供货,但上游填料仍是软肋。
临时键合胶、底部填充胶、DAF/NCF芯片粘接膜、PSPI光敏聚酰亚胺、ALD前驱体:这五类胶材/前驱体长期被美国陶氏、3M、味之素、德国默克、日本信越、日立化成把持,合计市占率70%以上。国内飞凯材料、德邦科技、雅克科技等已打破部分垄断,但多处于通过验证、小批量供货阶段,离放量还有距离。
BT树脂/BMI双马树脂:主要用于高端IC载板、高速载板基体树脂,低Dk/Df、耐热,适配HBM、Chiplet。目前被日本DIC、日立化成垄断,国内处于实验室、小批量送样,大规模认证未完成阶段。
玻璃基板:主要用于替代有机载板,解决大尺寸AI芯片翘曲、高频损耗,未来HBM、大Chiplet方向。目前被康宁、旭硝子,台积电深度绑定,国内处于研发阶段,无大尺寸量产。
03
光互连:AI时代最尖锐的新缺口
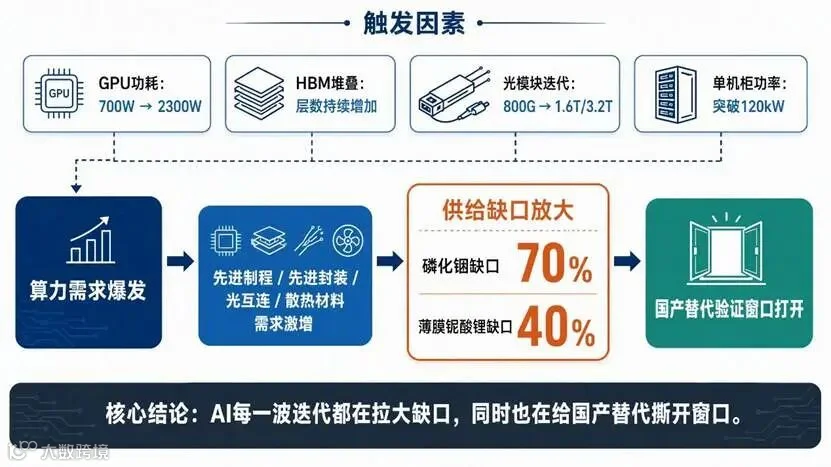
磷化铟衬底:是当前唯一成熟的EML激光器和CW光源商用衬底,无论硅光还是薄膜铌酸锂方案,光源都离不开它。2026年全球需求折合2英寸约260-300万片,有效产能仅75万片,缺口超过70%;2英寸价格已从800美元/片涨至2300-2500美元/片。
全球90%以上高端产能被日本住友电工、美国AXT、日本JX金属垄断,国内6英寸衬底国产化率不足5%。其上游高纯铟、高纯红磷,以及长晶炉、MOCVD设备同样依赖进口,扩产周期长达18-36个月,短期缺口几乎无解。
薄膜铌酸锂:被誉为光学硅,是下一代超高速电光调制器的核心基材。全球8英寸薄膜铌酸锂晶圆需求超50万片、供给约30万片,缺口超40%,且8英寸高均匀薄膜晶圆95%产能被日本NTT、富士通垄断,国内自给率不足5%,高能离子注入机、极化设备仍依赖进口。
硅光SOI晶圆:是硅光/CPO的专用衬底,全球被法国Soitec主导,国内沪硅产业是唯一龙头,正处于验证转量产爬坡。此外高纯砷化镓、光模块用高纯石英/微光学玻璃等也属被限制品种。
三甲基铟:主要用于MOCVD外延磷化铟光芯片的铟前驱体,小市场大咽喉,没有高纯三甲基铟做不出高性能EML光芯片。海外企业主导超高纯等级,国内普通等级可做,AI光芯片超高纯牌号验证爬坡。
氮化铝:主要用于1.6T光模块高功率激光器散热基板,高热导率、绝缘。目前主要被日本企业主导高端粉体与基板,国内中低端可以,高致密、高导热粉体差距明显。
通信级超高纯石英砂:主要用于光纤预制棒、光器件外壳,AI算力光网大规模铺设刚需。目前海外寡头垄断高端砂,国产纯度、批次稳定性不足。
图3 AI光互联核心材料供需缺口(2026年)

04
散热与热管理:从配角升级为战略材料
氮化铝陶瓷基板:是高功率器件核心基板,导热率是氧化铝的5-10倍,长期被日本京瓷、东芝、丸和垄断,且日系原材料受稀土管控影响供应收紧。高端TIM1导热界面材料技术壁垒最高,长期被信越、陶氏主导。
CVD金刚石散热材料:是唯一上游掌握在中国手里、卡点在下游的特殊品种,中国人造金刚石产量占全球90%以上,但芯片级大尺寸CVD金刚石热沉片的卡点在于MPCVD沉积速率低、8英寸大尺寸良率与翘曲控制、后道精密加工,单晶/多晶高端片长期由英国ElementSix等主导。碳化硅衬底则是反例,天岳先进8英寸导电型衬底全球市占率已超51%,属于中国领先、非卡脖子品种。
高端碲化铋热电材料:主要用于光模块、芯片局部温控,目前高端粉体、元件海外主导,中国依赖度较高。
高频低介电树脂,改性PPO、碳氢树脂:主要用于AI服务器主板、高速PCB基材,低介电损耗Df,保证高速信号不衰减。目前被沙特SABIC、日本DIC所垄断,国内树脂样品已出,大规模服务器认证正在推进。
HVLP超薄低轮廓电子铜箔:主要用于高频高速PCB导电层,低粗糙度,减少高频信号损耗。目前主要被日系龙头占据高端,国内可以量产中高端,AI顶级牌号仍有差距,缺口约40%‑50%。
平头哥根据上述AI领域缺口加大的材料对比来看,中国市场中“卡脖子”的本质在于工程能力,而非“配方”,其中被明确限制的领域有:超高超纯、大尺寸、批次一致性、下游认证、专利壁垒等。
超高纯度领域中,如电子特气5N→6N、湿电子化学品G4→G5、石英砂4N→6N,差的不是一道提纯工序,而是全流程污染控制与检测体系。
在大尺寸领域中,如磷化铟从4英寸到6英寸、薄膜铌酸锂从6英寸到8英寸、金刚石从4英寸到8英寸,尺寸每上一档,均匀性和良率呈指数级恶化。
在批次一致性领域中,同样的树脂和光酸剂,不同厂商批次稳定性可差一个数量级,这是初级生产与十年产线打磨的质量差距。
在下游长期认证领域中,半导体材料验证周期一般在12-24个月,材料不能更换,一旦导入又极难替换,认证本身就是“卡脖子”的护城河。
在专利壁垒领域中,日企握有光刻胶等核心配方60%以上专利,逆向仿制在电子化学品领域基本失效。
图4 AI产业材料卡脖子的5大工程因素

AI算力迭代把原本“够用但不够好”的国产材料,一下子推到了“必须够好”的位置,GPU堆叠、HBM加层、光模块升速、功耗破千,每一波迭代都在拉大供需缺口,也都在给国产替代撕开验证窗口。
图5 AI算力迭代对于相关材料缺口的长鞭效应
判断一种AI材料是否真正“卡脖子”,不只是看国内有没有,还要看能否稳定、批量、长期地通过下游认证,并扛住先进制程的良率与一致性考验,这才是卡脖子与国产化之间最真实的距离。
▶扑克财经、扑克活水学堂出品:一套成体系、广度和深度兼具的大宗商品产业链培训内训计划——
交易,是一场漫长的修行。
如何面对盈亏,如何接受变化,如何在该停的时候停下来,是一种修行;
如何照顾自己的身体、精力和状态,让自己有能力把这件事做得更久,也是一种修行。
一边认识市场,一边认识自己。
在浮沉之间,依然保持判断力,依然有好奇心,依然有健康的身体,依然能面对变化,也依然有能力在需要的时候,把自己重新归零。
“贰”,是涨跌输赢,盈亏对错。
“壹”,是慢慢找到属于自己的方法。
而“零”,是即使已经有了答案,也知道什么时候该放下它。
交易如此,生活大抵亦是如此。
如果你也想暂时从熟悉的交易节奏里抽离几天,重新整理一下身体和状态,这次修身营或许可以成为一个不一样的选择。
这是国内第一档专为金融交易员设计的修身静心营。
优秀交易员应当修身、修心、修真,修身为首位
多年奋战市场疲惫不堪的身体,是时候该修复它了。
道家千年传承的养生之法,正是你此刻最需要、最合适的解法!

你将体验
晨起吐纳 · 道家养生功法——修复久坐亏空的身体
行禅 · 宫观巡游——在仙山古观间行走,让云雾与松风滋养元气
仙山之中 · 如常交易——在清静天地间检验心性
站桩 · 禅坐 · 吐纳 · 临帖静心——古法静心,学会情绪归零
煮茶论道——与同道交易员夜话,聊所有盘面之外的真话
作息调频 · 素斋食养——重建身体的节律与秩序
报名咨询
第5期时间:10月17日—10月21日
地点:浙江省台州市 · 天台山
天台山位于浙江台州,是中国佛教天台宗的发祥地,也是中国道教南宗的发源地,享有“佛 窟仙源”之美誉。李白、孟浩然、徐霞客等众多文人墨客曾游历于此,留下了大量诗词游记,具有深厚的文化底蕴。
有意向的朋友请尽快锁定席位,扫码或添加微信puoke009即可报名。
我们会统一协助完成后续咨询及报名对接。
名额有限,如计划参加,可尽快联系我们确认。