

资本市场重构:德州资本银行战略迁挂德州证券交易所与“雅尔街”金融生态演进 全面解读TCBI上市转移、TXSE商业模式、制度创新及美国资本市场去中心化大潮
一、 导言:美国资本市场去中心化与德州金融新纪元
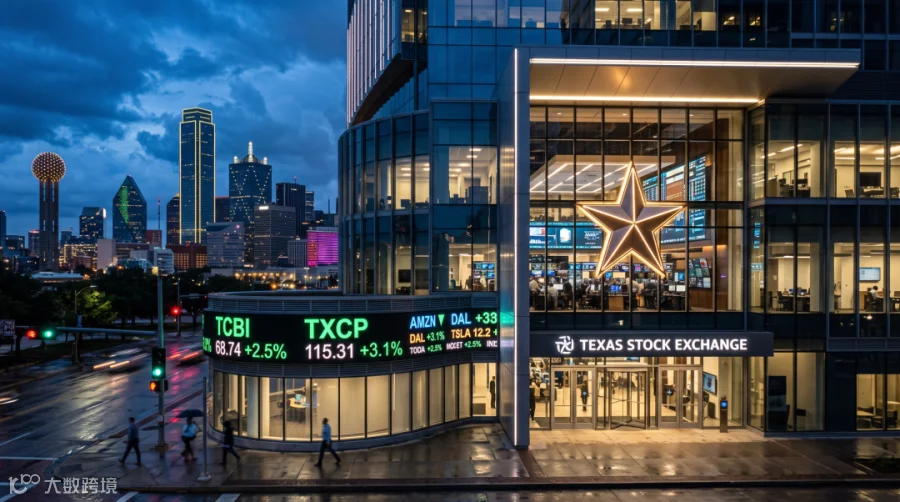
2026年9月14日,总部位于美国德克萨斯州达拉斯的德州资本银行母公司德州资本银行股份公司(Texas Capital Bancshares, Inc.,以下简称“TCBI”或“德州资本银行”)正式向美国证券交易委员会(SEC)及纳斯达克股票市场(The Nasdaq Stock Market LLC)提交通知,宣布将自愿将其普通股及优先股的主上市地(Primary Listing)从纳斯达克整体迁移至新成立的德州证券交易所(Texas Stock Exchange LLC,以下简称“TXSE”)。这一里程碑式的商业决策,标志着德州资本银行成为首家将主股权上市地迁入这一新建立的达拉斯金融中心的持牌金融机构,也是TXSE自2026年7月启动运营以来迎来的首家旗舰商业银行机构上市。此举不仅是德州资本银行自身战略转型与区域归属感深化的必然选择,更是美国现代资本市场数十年来最深刻的结构性变革之一。
在交易所上市情况、股票代码及近期财务表现方面,德州资本银行成立于1998年,是标普中盘400指数(S&P MidCap 400)和罗素2000指数(Russell 2000)的重要成份股,旗下拥有全资商业银行子公司德州资本银行(TCB)及注册经纪交易商德州资本证券(TCBI Securities, Inc. / Texas Capital Securities)。公司目前在纳斯达克交易,普通股代码为“TCBI”,固定股息率为5.75%的B类非累积永续优先股代码为“TCBIO”(或TCBI PRB)。根据迁移规划,公司股票在纳斯达克的交易将于2026年10月7日收盘后终止,并于10月8日开盘起正式在德州证券交易所(TXSE)挂牌主上市。在TXSE挂牌初期,普通股与优先股将暂时沿用原有代码“TCBI”与“TCBI PRB”;随后于2026年11月9日在达拉斯举行隆重的主上市敲钟仪式后,永久将普通股代码更名为“TXCP”,优先股代码更名为“TXCP PRB”。从近期业绩与市场表现来看,德州资本银行表现出强劲的业务增长与资产质量稳定性。根据其公布的2026年第二季度财报,公司单季度营业收入达到3.355亿美元,较2025年同期增长9.12%;公司合并总市值维持在约41.4亿美元,流通股本约4,245万股。近期华尔街知名投行对TCBI给出了积极的盈利前景展望,华尔街分析师给出的6个月中位目标价为107.50美元(其中摩根大通目标价为110美元,加皇资本为114美元,花旗集团为105美元,派珀金德里为100美元),反映出资本市场对德州资本银行由传统区域性借贷机构成功转型为涵盖商业银行、投资银行、私人财富管理及财司解决方案的全服务型金融集团的高度认可。
德州资本银行的战略迁挂,绝非一次孤立的证券交易所更替,而是美国金融地理格局重塑的缩影。长期以来,纽约证券交易所(NYSE)与纳斯达克(Nasdaq)形成了对美国乃至全球公募资本市场上市业务的实质性双头垄断(Duopoly)。然而,随着德克萨斯州经济体量的飞速膨胀、企业总部的大规模迁入以及“雅尔街(Y'all Street)”金融生态圈的形成,传统华尔街对资本市场的绝对控制力正在被打破。德州资本银行将其主上市地“回家”,不仅凸显了TXSE作为新兴国家级证券交易所的合规性与技术成熟度,更拉开了美国企业摆脱纽约传统交易所高昂成本与僵化治理约束的序幕。
二、 迁移机制与操作时间表:基于SEC 8-K文件的精密解析
根据德州资本银行向美国证券交易委员会(SEC)提交的Current Report(Form 8-K,涵盖Item 3.01退市与上市转移通知、Item 7.01 Reg FD信息披露及Item 9.01财务报表与附件),本次上市地转移经过了公司董事会的严格评估与正式授权。整个迁移过程在法律、清算及交易技术层面设计得极为精密,旨在确保对机构投资者、零售股东以及市场流动性造成“零摩擦”影响。
从具体时间表与里程碑安排来看,本次转移采取了“先ETP试点、后企业股权挂牌、再代码永久变更”的分阶段(Phased Implementation)推进路径:
前期试点阶段(2026年9月16日):在母公司股权正式转移之前,德州资本银行旗下的私人财富顾问公司及德州资本基金信托(Texas Capital Funds Trust)率先将其两只旗舰交易所交易基金(ETF)——德州资本德州股权指数ETF(Ticker: TXS)与德州资本德州石油指数ETF(Ticker: OILT)的主上市地从纽交所Arca(NYSE Arca)转移至TXSE。作为TXSE开业以来迎来的首批主上市交易所交易产品(ETP),这一步骤成功测试了TXSE的订单撮合引擎、清算连接性、做市商报价及合并行情磁带(Consolidated Tape)的数据分发。
正式告知与批准(2026年9月14日):TCBI正式通知纳斯达克自愿退市意向,同时确认其普通股及优先股已获得TXSE上市委员会的正式批准,符合TXSE关于资本规模、股东人数与治理结构的所有要求。
纳斯达克终端交易(2026年10月7日收盘):TCBI普通股及TCBIO优先股在纳斯达克撮合系统上的最后一次交易于当天美东时间下午4:00顺畅结束。
TXSE主上市生效(2026年10月8日开盘):美东时间上午9:30,TCBI的证券正式在TXSE位于达拉斯的撮合引擎中启动主上市交易。为防止交易代码变更可能引发的计算机算法识别混乱及结算延迟,股票在TXSE挂牌初期继续沿用旧有代码“TCBI”与“TCBI PRB”。
永久代码变更与庆祝仪式(2026年11月9日):在达拉斯举行主上市敲钟庆祝仪式当天,证券代码正式永久变更“TXCP”(普通股)与“TXCP PRB”(优先股),完成品牌与上市场所的深度绑定。
表1:德州资本银行上市迁移关键节点与操作要素
在法律与结算层面,TCBI的上市转移做到了对现有投资者的完美兼容。公司的股票纸质凭证(若有)、统一证券识别码(CUSIP号码)以及在美国存托信托及清算公司(DTCC)的二级市场清算交割工作流均保持不变。投资者通过现有经纪商(如嘉信理财、富达、交互经纪等)交易公司股票的流程不受任何影响。这种“后端无缝切换、前端体验一致”的架构设计,彻底消除了机构投资者对跨交易所迁移可能引发流动性断层的后顾之忧。
三、 商业模式革新:TXSE的“分享型收费模式”与发行人价值重塑
德州资本银行选择迁挂TXSE的核心驱动力之一,在于TXSE颠覆性的商业收费模式。长期以来,纽交所与纳斯达克将上市服务视为高利润率的“垄断生意”。传统交易所不仅向上市公司收取昂贵的初始挂牌费(通常达数十万美元),还按年度根据公司总发行股数(Total Shares Outstanding)收取高额的持续维护费。更令上市公司CEO与CFO不满的是,传统交易所通过出售上市公司交易产生的实时行情数据(Market Data)以及向高频交易公司收取数据中心机房托管费(Colocation Fees)赚取巨额利润,但上市公司作为流动性与数据资产的源头,却未能从这些衍生商业化收益中分得一杯羹。
相比之下,TXSE打破了这一行业惯例,推出了创新的“分享型上市模式”(Shared Listings Approach)。TXSE的商业设计核心在于:将交易所从订单执行、行情数据销售以及网络连接服务中获得的部分商业收益,以返还或费用抵扣的形式直接重新分配给主上市企业(Primary Corporate Issuers)。正如德州资本银行董事长、总裁兼首席执行官Rob C. Holmes公开指出的那样:
“在完成向德克萨斯州唯一全服务型金融机构的成功转型后,将德州资本的母公司上市地带回家至德州证券交易所是理所当然的下一步。TXSE拥有顶尖的领导团队、最先进的订单撮合技术、令人羡慕的投资者基础以及分享型上市模式。这种模式实际上将使发行人在与交易所的关系中处于‘净现金流正向’(Net Positive Cash Position)的地位。”
这一模式实现了上市公司与交易所利益的根本性重塑。在传统交易所模式下,上市维护是一项纯粹的行政合规成本(Overhead Expense);而在TXSE的分享型架构下,上市关系转变为一项能够产生净现金流入的战略合作伙伴关系。对于TCBI这样市值超过40亿美元、日均交易量巨大的金融机构而言,这不仅显著降低了其作为上市公司的合规与运营成本,更通过金融微观结构的创新,为股东创造了直接的经济价值。
四、 架构优势与治理资本:史上最高资本化交易所的硬核支撑
过去数十年间,美国曾出现过如IEX(《闪电交易》所报道的交易所)及长期证券交易所(LTSE)等尝试挑战纽交所和纳斯达克的挑战者,但大多因缺乏足够的交易流动性与机构支持而边缘化。然而,TXSE从诞生之日起就展现出截然不同的“资本与治理硬实力”。其母公司TXSE Group Inc.在监管注册与资本募集方面创下了多项美国金融史纪录。
2025年1月31日,TXSE正式向SEC提交Form 1注册申请,拟作为国家级证券交易所运营,并公布其首轮融资达到1.61亿美元——创下了美国历史上证券交易所申请者初始资本化的最高纪录。随后,TXSE于2025年10月完成B轮融资,累计筹集资本增至2.50亿美元,华尔街巨头摩根大通(JPMorgan Chase)正式加入股东财团并获得董事会观察员席位。2025年12月,由高盛集团(Goldman Sachs)与美国银行(Bank of America)领投的最终资本交割将TXSE的资产负债表总资本金推升至2.75亿美元。2025年9月30日,SEC正式批准TXSE的注册申请,使其成为美国第29家注册国家级证券交易所。
表2:德州证券交易所(TXSE Group Inc.)资本化与机构财团演进
除了华尔街顶级做市商与资产管理巨头的集体背书外,TXSE的股权结构还深度融合了德州本土的工业与基础设施巨头。能源管道巨头Energy Transfer LP的董事长Kelcy Warren持有TXSE Group Inc. 30%的控制性股权,构成了交易所最坚实的本土资本支柱。在治理团队方面,TXSE由创始人、董事长兼首席执行官詹姆斯·李(James H. Lee)领衔,前达拉斯联储主席理查德·费舍尔(Richard W. Fisher)担任战略顾问,前德州州长里克·佩里(Rick Perry)出任董事,董事会成员还包括前SEC委员里克·罗伯茨(Rick Roberts)及Citadel Securities全球战略主管Alex Bussandri。这种“华尔街流动性+华盛顿监管经验+德州政商资源”的治理组合,为其构筑了极高的制度护城河。
在准入标准方面,TXSE并未采取降维竞争策略,反而制定了比纳斯达克及纽交所更为严苛的单一层级(Single-tier)定量上市门槛。这一设计旨在筛选出成熟、盈利能力稳健的优质企业,树立高品质的交易品牌:
表3:德州证券交易所(TXSE)与传统交易所定量上市标准对比
根据TXSE首席执行官詹姆斯·李的披露,上述严苛的上市标准直接排除了当前纳斯达克约1,500家以及纽交所约200家微股、高投机性或处于财务困境的上市企业。这种高标准定位向全球机构投资者传递了明确信号:TXSE并非投机性小盘股的避风港,而是专为具备稳健现金流、高治理水平的成熟企业打造的精英交易场所。
五、 指数合规与微观结构:突破传统壁垒与NMS规则保障
任何试图转移主上市地的公募企业,面临的最大潜在风险莫过于“指数剔除风险”(Index Exclusion Risk)。在当今被动投资(Passive Investing)占据美股交易半壁江山的背景下,大量的资本通过跟踪标普500、标普400及罗素2000等主干指数的指数基金与ETF自动配置。历史上的新设交易所之所以难以吸引上市公司转移,关键在于传统指数编制机构的规则要求主上市地必须为纽交所或纳斯达克。如果转移上市地导致公司被剔除出核心指数,将引发被动基金的抛售狂潮,对公司股价造成灾难性打击。
这一致命壁垒在2026年5月迎来重大突破。美股两大指数巨头——标普道琼斯指数公司(S&P Dow Jones Indices)与CRSP(芝加哥大学证券价格研究中心)先后正式修改了其旗舰指数的合规准则,宣布自TXSE启动连续实时交易之日起,正式认可TXSE为标普美股系列指数(S&P U.S. Indices)及CRSP全市场指数的合规主上市场所。这一政策转向,为德州资本银行(标普中盘400指数与罗素2000指数成份股)的转移铺平了道路。被动指数基金可以在不产生任何交易摩擦或权重调整惩罚的情况下,继续持有并按期调仓TCBI(及其后续的TXCP)股票。
从市场微观结构(Market Microstructure)与交易执行层面来看,主上市地的变更改变的是公司的合规监督归属与上市费流向,而在美国全国市场系统(National Market System,NMS)框架下,订单执行依然受到严格的法律保护:
Reg NMS Rule 611(订单保护规则):根据SEC法律规定,无论股票的主上市地点在哪里,全国所有经纪商、智能订单路由(SOR)及算法交易系统均负有法律义务,必须将交易订单路由至全国各交易所中显示的最佳买价或卖价(National Best Bid or Offer,NBBO)进行执行。
达拉斯撮合引擎的高效执行:当市场参与者提交德州资本银行股票的买卖订单时,算法会实时比对包括TXSE、纽交所、纳斯达克在内的全美29家交易所的报价。若TXSE的撮合系统提供了全美最优报价,订单将瞬间自动路由至TXSE位于达拉斯的数据中心完成低延迟匹配,并通过 Consolidated Tape System 与 DTCC 进行统一清算交割。
主做市商(LMM)流动性承诺:TXSE为每只主上市股票配备了至少4家指定主做市商(LMM),并设立了每日流动性津贴与严格的报价买卖价差(Bid-Ask Spread)考核标准,确保即使在大盘剧烈波动期间,德州资本银行的股票也能获得深厚的流动性缓冲与平稳的价格发现。
六、 “雅尔街(Y'all Street)”崛起:商业法庭与监管环境的协同进化
德州资本银行迁挂TXSE,是德克萨斯州打造全方位商业与金融生态圈——即“雅尔街(Y'all Street)”——的关键拼图。德州目前的州生产总值(GSP)已达2.7万亿美元,若作为一个独立经济体计算,将高居全球第八大经济体;德州拥有55家《财富》500强企业总部,与纽约州并列全美第二;达拉斯-沃斯堡大都会区(DFW)已演变为全美第二大金融业从业人员聚集地(高盛在达拉斯兴建可容纳5,000人的新园区,摩根大通在德州的员工人数已超越其纽约总部)。
然而,仅仅拥有经济体量与人口流入尚不足以挑战纽约的金融霸权。德州政府与立法机关深刻认识到,真正的金融中心必须具备三大支柱:**亲商业的法治环境、专业的诉讼解决机制,以及自主可控的资本市场基础设施**。为此,德州展开了一系列开创性的制度建设:
德州专业商业法庭系统(Texas Business Court):根据2023年德州立法并通过、于2024年9月正式投入运营的法案,德州在包括达拉斯在内的11个大都会区设立了专门的商业法庭,专门管辖标的额超过1,000万美元的复杂商业纠纷、公司治理及证券诉讼。商业法庭由具备深厚商业法律背景的专业法官执掌,案件审理周期缩短至18个月以内,并发表详细的书面判决意见。这一系统直接对标并挑战特拉华州衡平法院(Delaware Chancery Court),为企业提供了高度可预测的法律裁决预期。包括特斯拉(Tesla)、SpaceX、Coinbase及埃克森美孚(ExxonMobil)在内的巨头已纷纷将公司法律注册地(Redomestication)迁至德州。
《德州商业组织法》(TBOC)2025修正案与Section 21.373:德州通过立法修改了TBOC,赋予“国家上市企业(Nationally Listed Corporations)”更高的防范股东激进主义(Shareholder Activism)的护城河。根据TBOC Section 21.373规定,凡在德州注册且在德州总部或德州证券交易所上市的企业,可以提高股东提交议案的门槛(要求持有至少3%或100万美元股票至少6个月,并需征集至少67%的投票权支持)。这为企业管理层提供了抵御激进对冲基金与代理投票顾问公司(如ISS、Glass Lewis)过度干预的法律武器。
TXSE引发的示范效应正在美股市场掀起潮水般的迁移连涟。在德州资本银行宣布迁挂前后,多家重磅企业相继宣布将主上市地转至TXSE:
表4:2026年9月德州证券交易所(TXSE)首批企业主上市迁移浪潮
面对TXSE的迅猛崛起,传统交易所巨头不得不采取防御性应对举措。纽交所母公司ICE于2025年3月将其芝加哥电子交易牌照重组并更名为“NYSE Texas”,吸引了包括AT&T、哈里伯顿在内的超100家企业进行双重上市(Dual Listing);纳斯达克则将其BX牌照重组为“Nasdaq Texas”,并在SpaceX高达860亿美元的IPO中提供了双重上市服务。然而,传统交易所设立的“Texas分交易板”仅能提供双重挂牌,无法改变企业的规则监管归属与上市费流向;而TXSE作为唯一一家在德州建构、总部设于德州且注册于德州的独立国家级交易所,正在从根本上改写美股公募资本市场的竞争规则。
免责声明(Disclaimer)
免责声明:本报告所包含之所有内容、数据、分析及观点仅供学术交流与行业研究参考,不构成任何形式的投资建议、法律意见、税务咨询或拟买卖任何证券、金融工具的要约或要约邀请。本报告基于德州资本银行(Texas Capital Bancshares, Inc.)公开提交给美国证券交易委员会(SEC)的Form 8-K、Form 10-Q文件、德州证券交易所(TXSE)官方公告及公开法治文献整理提炼而成。作者及发布机构对本文所载信息的准确性、完整性及实时性不作任何明示或暗示的担保。投资者在做出任何投资决策前,应独立评估相关风险,并咨询专业财务、法律及税务顾问。本文作者及所属机构不对任何因使用本报告全部或部分内容而导致的直接或间接投资损失、利润损失或法律责任承担任何形式的义务。
点击阅读原文链接搜索往期相关文章