搜索
首页
大数快讯
大数活动
服务超市
报告
跨企查
广告开户
APP
产业带
导航
知识体系
工具箱
产业园
更多
百科
找货源
跨境招聘
DeepSeek
首页
>
超聚变最新招股书信息拆解,2026H1利润率15.49%
>
超聚变最新招股书信息拆解,2026H1利润率15.49%
AI人工智能行业动态
2026-09-19
14
导读:9月17日,超聚变更新了其计划在创业板上市的招股书。源文档将近600页,本文将提炼一些关键信息进行展示。
9月17日,超聚变更新了其计划在创业板上市的招股书。源文档将近600页,本文将提炼一些关键信息进行展示。
本次计划发行股票数量为不低于9781.345万股,不高于22008.0262万股。发行股占总股本的10%~20%,即公司总股本在9.78亿到11亿之间。
在之前的文章《全景拆解超聚变招股书:鲲鹏昇腾占比近半,核心财务、供应链与估值深度解析
》对超聚变过往三年的业绩情况有过较为详细的拆解,次招股书更新了2026年上半年超聚变的业绩情况。
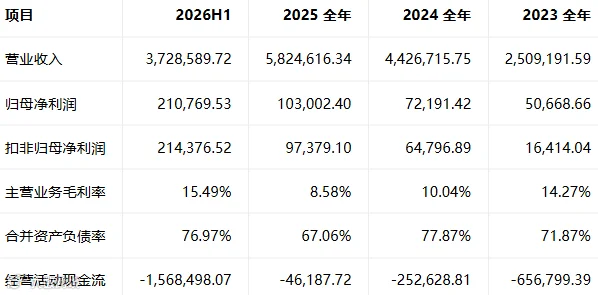
2023年到2025年,超聚变的毛利呈现逐年降低的趋势,从2023年最高的14.27%降低到2025年的8.58%,主要原因是低毛利的互联网JDM业务在公司的占比逐年提高。
但2026年上半年,超聚变的毛利达到了
历史最高的15.49%
,公司将其归因为算力行业的高景气度和更加完善的供应链管理。
以上这段话是比较官方的说法,翻译一下就是:高毛利的GPU产品卖的很好,提高了公司的整体毛利,内存等部件的提前囤货让公司额外大赚了一笔。
超聚变财务相关信息汇总:
下图是超聚变近几年的详细财务数据情况:
超聚变这两年进行了大面积的员工配股计划,招股书显示,截至2026年6月30日,
公司总员工4268人
,2025年的员工持股1号资管计划中,
总共覆盖3479名员工
,
总计持股占比为7.9814%
,算下来
人均2万多股
。
公司的主要股东中,
超聚能,持股31.38%;中移资本,持股13.76%;
ECH(境外机构),持股4.54%,详细的股权结构如下,可以看出河南国资将是此次IPO的最大赢家。
公司业务结构上,国内客户依然是主流,海外客户总体增长但相对占比依然有限,2026年上半年海外收入创历史新高,来到了13.56%。
下面这张公司架构分布图,也基本展示了当前海外客户的总体情况,公司的海外客户中,除了亚洲客户主要是日本和韩国,
东南亚
客户主要是马来、
新加坡
和印尼,剩下的大多是
欧洲
客户。
其中笔者猜测东南亚客户穿透后,最终客户应该还是国内互联网公司在东南亚布局的那些数据中心。
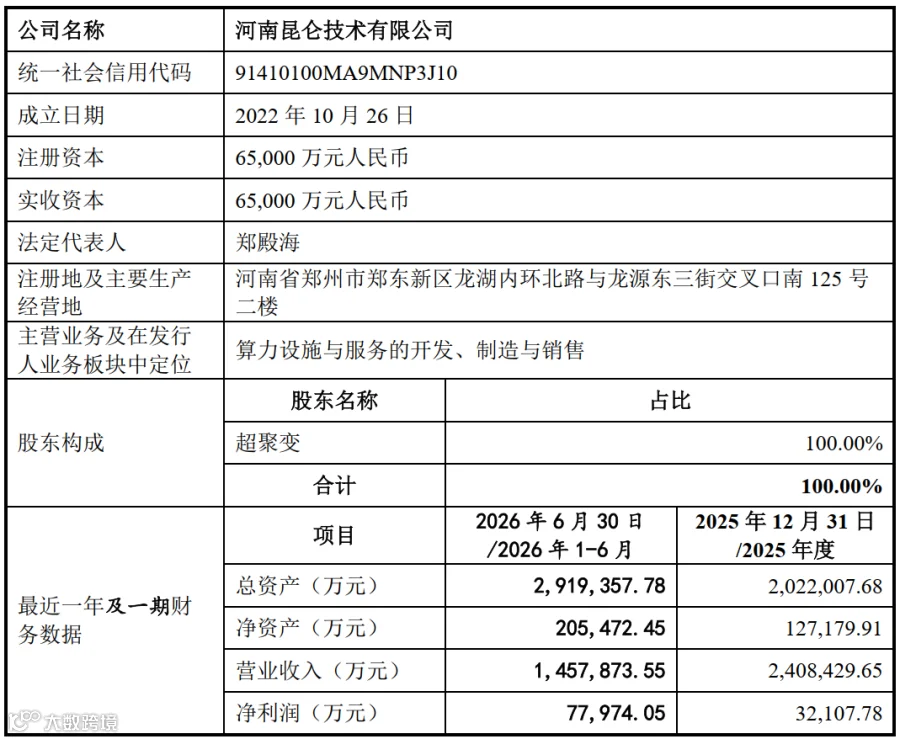
下面看到的是比较有意思的点。关于河南昆仑,在文章《全景拆解超聚变招股书:鲲鹏昇腾占比近半,核心财务、供应链与估值深度解析
》中提过,这家公司经营范围就跟过程的鲲鹏、昇腾业务。
这块与老东家强相关的业务,
2025年总销售额240.84亿,净利润3.21亿
,
利润率只有1.33%
。但是2026年上半年,这块业务的
销售额145.78亿,而净利润就达到了7.8亿,是2025年全年净利润的2.43倍,
利润率达到了5.35%。
而承载着海外业务的
香港
超聚变的财报数据看,2026年海外业务似乎也开始进入收获阶段。2025年在实现270亿营收的情况下,净利润仅有不到8千万,而2026年上半年,总营收274亿,净利润达到了5亿。
其他子公司的财务信息这里不再一一拆解,有兴趣的可以文末私信“超聚变”获取招股书原文详细了解。
超聚变业务相关信息汇总:
按照IDC数据,超聚变2025年市场占有率为14.2%,出货量排名第二,其中国产化
服务
器销售额中国市场第一,标准液冷服务器市场份额国内第一。
招股书中将
HPE、DELL、浪潮信息、紫光股份(新华三)、中科曙
光列为了市场的主要竞争对手。
这五个厂商中,HPE和DELL在国内的份额日趋萎缩,主要是海外的市场竞争。
浪潮信息和紫光股份分别是IDC的第一和第三名,与超聚变是贴身肉搏的竞争格局。
中科曙光则是主要在国产化市场、液冷市场等与超聚变正面竞争。
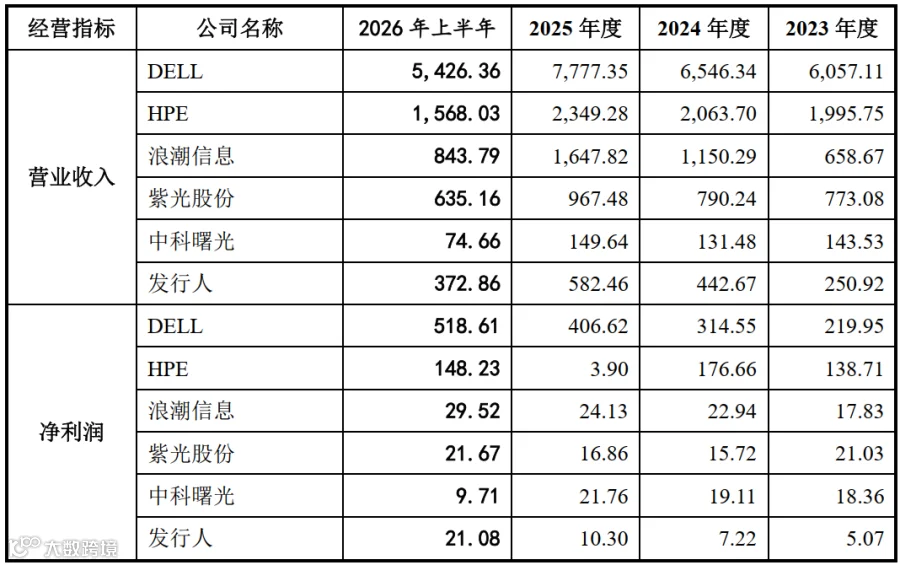
下图是这几个厂商的横向财务数据对比,抛开海外的两个厂商,国内厂商中
浪潮和紫光的销售额高于超聚变,中科曙光的利润率高于超聚变。
公司的营业收入产品结构上,AI服务器在公司的销售占比进一步提升,2023年AI服务器占比仅有25%,2025年提升到50%,2026年H1提升到了53%。
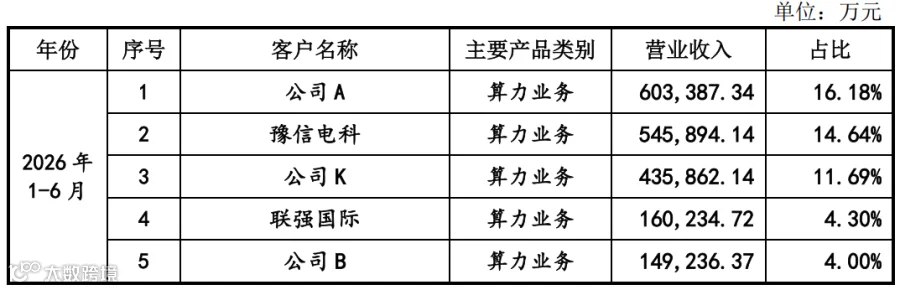
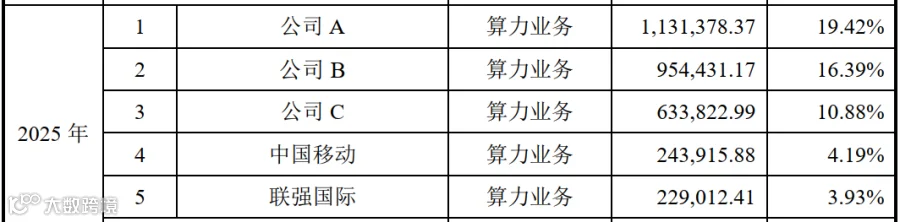
公司Top5的客户变化也较大,中国移动从Top5的客户中消失,新增一家关联公司豫信电科。下面几家未具名的公司分别是哪几家, 如果有了解情况的专家欢迎在评论区帮忙补充。
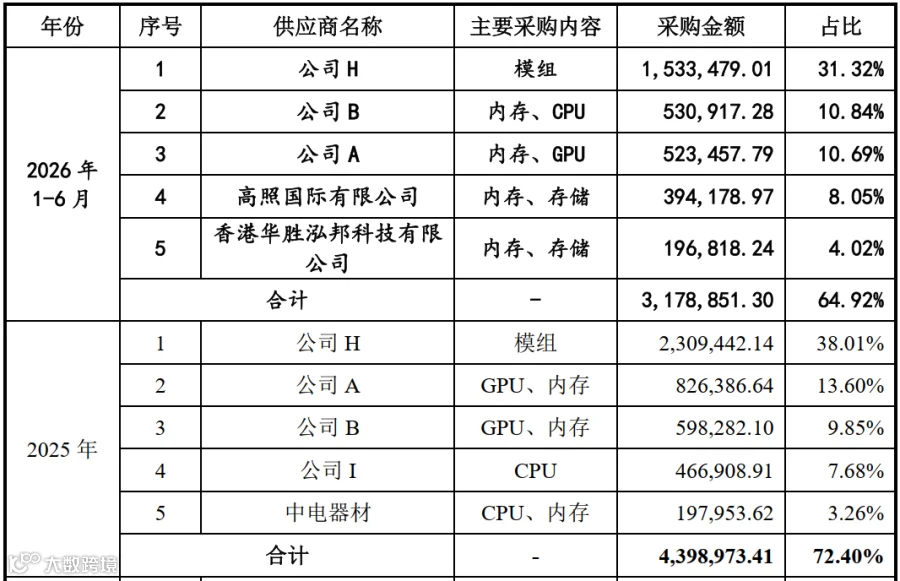
公司的主要供应商名单总体变化不大,公司H依然是超聚变的最大供应商,H是谁应该不需要明言,大家都知道。公司A和公司B则是海外的部件厂商。
关于超聚变的平均薪资,如果按照4268人算,上半年薪酬总支出为8亿左右,
平均月薪为3.12万。
结语
以上是基于超聚变最新的招股书,笔者摘抄了一些比较感兴趣的部分,招股书原文较长,内容较多,感兴趣的,可以私信“
超聚变
”获取原文。
【延伸阅读】
全景拆解超聚变招股书:鲲鹏昇腾占比近半,核心财务、供应链与估值深度解析
昇腾 960相关信息汇总
硅谷三大戏精上线,以“AI安全之名”行“垄断”之实
TPUv7 Ironwood的性价比优势,Blackwell之外的另一种选择
韬定律首款芯片:聊一聊逻辑折叠为麒麟9050 Pro带来了哪些收益
华为再发“韬定律”论文,回应逻辑堆叠下芯片过热问题的质疑
大摩
报告
--国产AI芯片正加速缩小与
美国
差距
理性看待国产浸没式光刻技术发展,厘清产业市场预期
【声明】内容源于网络
0
0
AI人工智能行业动态
关注人工智能、高性能计算行业前沿信息。
内容
143
粉丝
0
关注
在线咨询
AI人工智能行业动态
关注人工智能、高性能计算行业前沿信息。
总阅读
3.9k
粉丝
0
内容
143







 AI人工智能行业动态