

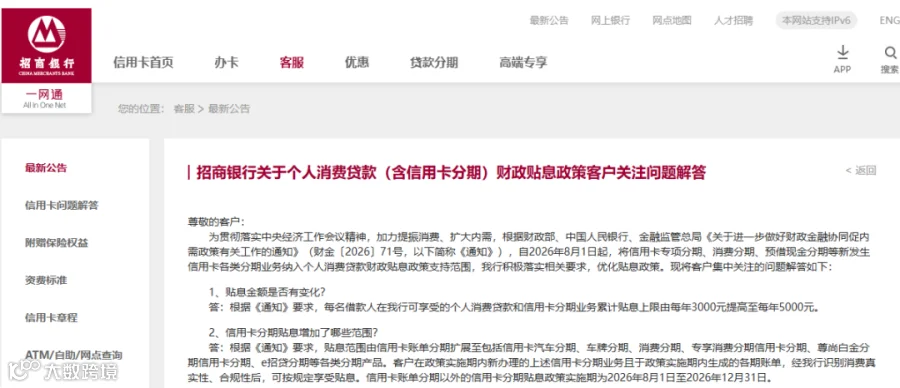
贴息范围由信用卡账单分期扩展至包括信用卡汽车分期、车牌分期、消费分期、专享消费分期信用卡分期、尊尚白金分期信用卡分期、e招贷分期等各类分期产品。
信用卡账单分期以外的信用卡分期贴息政策实施期为2026年8月1日至2026年12月31日。信用卡分期贴息比例为年化1个百分点,且最高不超过办理相应信用卡分期业务时约定的折算年化利率的50%。
此外,招商银行也表示,对信用卡使用过程中存在欺诈、虚假消费、资金流入非消费领域或国家有关政策规定的其他违法违规行为,以及发生消费交易退款、逾期还款的,按规定不予财政贴息,对已享受财政贴息的,我行有权以适当方式扣减或追回贴息资金。
财政第一次为分期买单
除了上述招商银行,近期中国工商银行、中国农业银行、中国银行、中国建设银行、交通银行等多家银行发布公告,更新个人消费贷贴息(信用卡分期)细则。公告内容和招商银行公告内容类似。
需要知道的是,2025年8月,个人消费贷款财政贴息政策首次落地时,文件里有一句不起眼的话:"不含信用卡业务"。当时排除的理由很充分——信用卡是循环额度、混合用途,一笔账单里可能既有买菜又有加油,资金流向难以穿透识别。
一年之内,政策连跳三级:
第一步,2026年1月(财金〔2026〕1号):实施期延长至2026年12月31日,首次将信用卡账单分期纳入支持范围,取消消费领域限制。
第二步,2026年8月(财金〔2026〕71号):将信用卡专项分期、消费分期、预借现金分期等新发生信用卡各类分期业务一并纳入,贴息比例年化1个百分点。
第三步,额度上调:每名借款人在单家经办机构可享受的个人消费贷款和信用卡分期业务累计贴息上限,由每年3000元提高至5000元。
从"不含信用卡"到"账单分期",再到"全部分期";从3000元到5000元。一年三次扩容,把当初那个被排除的品类,扶成了政策支持的重点。
此外,账单分期是"事后分期"——先刷卡、后分期,资金用途混杂。而汽车分期、车牌分期、专享消费分期是"事前分期":消费发生的同时就锁定了金额和收款方。钱直接付给车企、付给特定商户,资金流向天然可识别。
招行公告列出的扩展范围很具体:汽车分期、车牌分期、消费分期、专享消费分期信用卡分期、尊尚白金分期信用卡分期、e招贷分期等。
这不是监管放松了要求,而是产品形态让"识别真实消费"变得可行了。
所以这项政策奖励的,从来不是"多办几张卡",而是真实、可追溯的大额消费场景——家装、汽车、家电、文旅出行、教育培训。它和行业正在发生的转型,方向完全一致。
正如业内分析所指出的,银行资源正在持续向低风险的实体消费分期倾斜,减少高风险的现金类分期投放。财政贴息,恰好就是朝着这个方向加了一把力。
从"冲发卡"到"促消费"
过去二十年,信用卡的核心KPI是发卡量。它是一枚"流量闸门",承载着获客、交叉销售与信贷投放的多重期待。监管用20%睡眠卡红线掐断这条路之后,行业被迫寻找新的价值锚点。
而财政贴息给出的答案是:信用卡不需要更多张,它需要被用在真实的消费上。
这对银行是一次业务机会——借助政策红利激活存量客户、提升分期渗透率、增加中收,同时把信贷资源导向资金流向清晰、风险更低的实体消费场景,而非风险更高的现金类分期。
对持卡人,则是一次实打实的成本下降:如果你正计划装修、买车、置换家电,接下来这几个月,财政会替你分担一部分利息。
而对整个行业,这更像一次正名——信用卡不再是那个靠发卡冲量的规模工具,它被重新确认为一种便民普惠的金融产品。。
新规落地!花呗、白条、月付等面临调整
近段时间已有12家POS终端生产企业被处置
“切机”?支付宝出手了!
17家银行信用卡还款宽限期及容差服务
什么是三单合一,如何查刷卡有没有跳码?
