


国内服装行业,绝大多数品牌走两条路线:要么是大众平价走量,依靠渠道扩张、低价促销拉动营收;要么是高端奢侈,依靠品牌溢价打造稀缺感。江南布衣走出了第三条路——本土设计师品牌集团,以艺术审美为根基,靠会员圈层运营与多品牌矩阵持续穿越消费周期。公司管理层对外明确提出目标:2026财年实现集团零售额100亿元,而营收口径和零售口径并非同一概念,这也是市场在分析其百亿目标时最容易混淆的关键点。
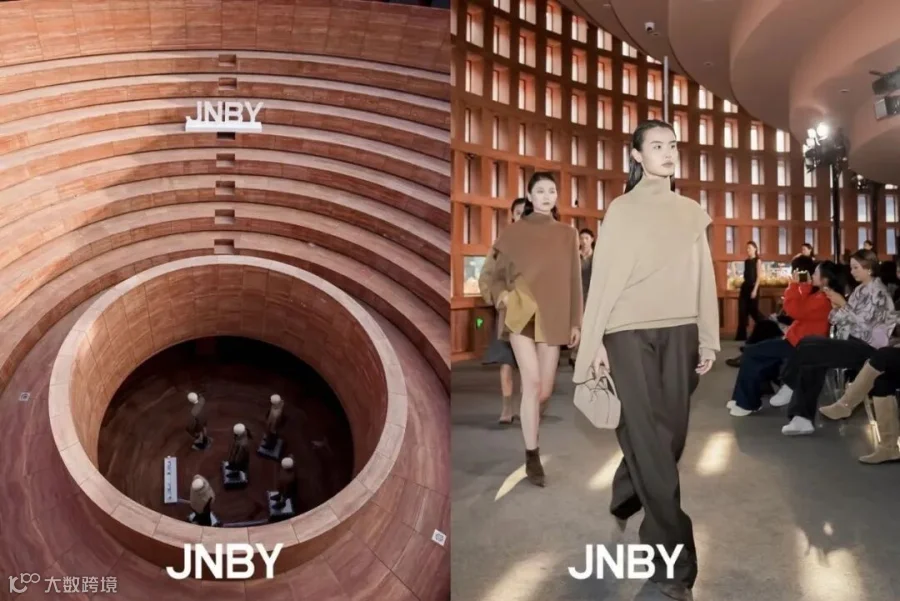
江南布衣诞生的时代背景,是90年代国内女装市场普遍追求修身、艳丽、甜美的风格。创始人李琳、吴健夫妇跳出大众审美赛道,提出品牌理念“Just Naturally Be Yourself”,主打自然、松弛、艺术化的服饰表达,宽松廓形、天然面料、艺术感印花,跳出女性必须凸显身材的传统服装逻辑。这套审美自带筛选器:自动过滤只追求性价比、追逐爆款的大众消费者,沉淀出认同品牌价值观的客群。主力客群集中在30-45岁,受过良好教育、偏爱人文艺术,消费决策优先看审美共鸣,而不是价格。
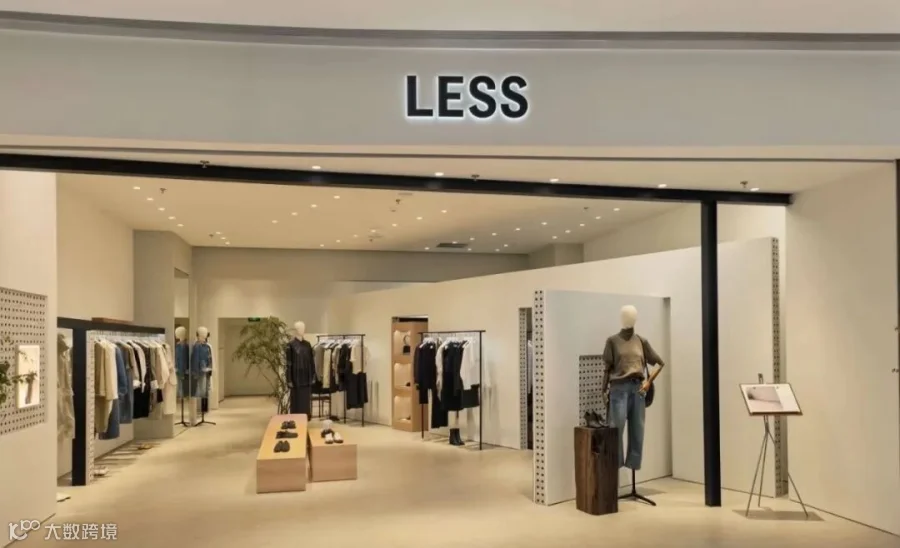
当然,仅仅靠一款风格,只能做成小众精品店,很难做到数十亿规模。江南布衣最厉害的战略,是搭建家庭生命周期多品牌矩阵,一次性锁住一个家庭,而不是只服务单一女性消费者。主品牌JNBY作为基本盘,面向30+文艺女性;LESS定位极简高级,面向成熟高客单女性,是品牌第二增长曲线;速写(CROQUIS)定位男装,承接女主人的伴侣;jnby by JNBY、蓬马负责覆盖孩子,打造亲子消费;再延伸JNBYHOME家居、RE;RE;RE;LAB可持续系列,覆盖服饰之外的生活场景。

这套矩阵的精妙之处,是同一用户随着年龄增长、家庭结构变化,始终留在集团品牌池内。消费者年轻时购买JNBY,年龄提升转向LESS;结婚之后,在速写给丈夫选购服饰,有孩子之后入手童装。一次获客,全家庭长期变现,大幅摊薄获客成本。
江南布衣,一家已经走过30多年的公司,在如此分散又激烈竞争的女装市场中自成一派,时间已经为胜利者加冕。江南布衣把一件简单的衣服,通过极具辨识度和舒适度的面料彰显设计师品牌特性,增强客群黏性,从而打磨出真正的经典。有人甚至做了总结:“中年文艺女买江南布衣,中年高管姐买之禾,中年小阿姨买哥弟,中年小仙女买miumiu, 都活得挺好的——得阿姨者得天下。”
9月9日,江南布衣发布了截至2026年6月30日止的年度业绩报告。总收入60.46亿元,同比增长9.0%;净利润9.97亿元,同比增长11.1%;经营活动现金流入净额14.33亿元,同比增长26.5%。毛利率从上年度的65.6%提升至66.6%,净利润率从16.2%升至16.5%。然而,真正值得行业细读的,是一个几乎被忽略的数字:全球独立实体零售店总数,从2117家变成2118家,一年净增1家。
江南布衣的多品牌结构在这一财年呈现出清晰的梯队分化。成熟品牌JNBY实现收入32.41亿元,同比增长7.6%,占集团总收入的53.6%,毛利率高达69.9%。主品牌依然是绝对的基本盘,但7.6%的增速已进入平稳区间。
真正的亮点来自成长品牌梯队中的LESS。这个定位轻奢的女装品牌实现收入7.31亿元,同比增长17.4%,毛利率70.2%,是成长品牌组合中表现最突出的品牌。jnby by JNBY(童装)收入8.85亿元,同比增长6.5%,保持了稳健的中个位数增长。
但成长品牌组合中的速写,是这张成绩单上唯一的暗色。速写收入7.12亿元,同比下降1.1%,成为集团内部唯一营收负增长的品牌。多家券商研报指出,速写作为男装品牌,在低基数基础上仍延续弱势,关店调整与行业整体情况基本一致。
江南布衣的差异化战略:和国内女装品牌本质区别
国内女装赛道玩家众多,之禾、玛丝菲尔、地素、哥弟,各有打法。江南布衣的差异化,不是单纯“衣服设计好看”,而是一套完整的设计师品牌商业化体系,分为四大核心差异:
一、品牌精准定位:审美优先,筛选客群,而非讨好所有人
绝大多数女装品牌,产品逻辑是跟随潮流,迎合大众审美,追求尽可能多的消费者买单,牺牲独特性换取更大市场。江南布衣恰恰相反,品牌从创立之初就以艺术表达为内核,主动筛选用户,而不是讨好全部消费者。JNBY主打松弛、文艺、自然的女性表达,不对称剪裁、褶皱、自然面料、艺术印花,风格辨识度极强。喜欢的用户会持续复购,不喜欢的用户一眼就不会选择。
这套模式的优势是用户忠诚度极高,品牌拥有极强的心智壁垒,不会陷入价格战。当市场下行,大众品牌疯狂打折清库存,江南布衣的核心会员依然愿意为面料、设计、美学价值买单,毛利率长期稳定在65%以上,显著高于国内多数女装品牌。LESS定位30-45岁高知职场女性,风格极简克制,兼顾职场干练与柔软松弛;速写聚焦追求个性表达的都市男性;jnby by JNBY、蓬马覆盖儿童,把文艺美学延伸到家庭场景。
它的差异化在于:卖的不是一件衣服,是生活审美认同。LESS举办女性读书会、播客栏目,在天目里开设书店,用文化活动和用户建立精神连接,而不是单纯靠广告投放。这一点,是大众女装品牌很难复制的。大众品牌卖功能、版型、性价比;江南布衣卖自我表达、审美圈层、生活方式。
二、会员圈层战略:私域深度运营,把会员当成品牌资产
国内女装品牌,很多会员体系只是积分、折扣工具。江南布衣的会员体系,是品牌增长的核心底层资产。80%零售额来自会员,高价值会员贡献巨大销售额。品牌运营逻辑不是一次性卖货,而是长期社群经营:线下艺术展、读书会、美学沙龙、会员专属新品预览,持续强化圈层认同感。

江南布衣强大的会员运营体系:2026财年,江南布衣会员贡献的零售额占零售总额超过八成。活跃会员账户数超过61万个,较上年的56万个稳步提升。年度购买总额超过5000元的高价值会员账户数超过36万个,其消费零售额达到52.0亿元,贡献了超过六成线下渠道零售总额。复购率超过40%,会员贡献零售额超80%,这两个数字放在任何一家中国服饰企业身上都堪称惊人。艾诺丝、MO&Co.、地素、江南布衣.等品牌强烈推荐《VIP会员运营变现大营销》纳新复购裂变全链路打造

它的客群画像高度统一:高学历、中产、审美自主,不盲从潮流,愿意为设计、面料、品牌理念支付溢价。这部分用户消费周期很长,从青年延续到中年,品牌陪伴用户人生阶段变化,再通过LESS、童装承接用户不同阶段需求。这种长期用户生命周期运营,是普通女装品牌很难复制的护城河。
江南布衣的高毛利率、低营销费、高会员复购,本质上是一种“反规模”的商业模型。它不追求每一个进店的人都买单,而是只服务“懂它的人”——“我们有自己的立场,你喜欢就来,不喜欢也没关系。”这种策略短期看会失去很多生意,但长期看,61万高价值会员贡献80%以上的线下零售额,证明了策略的成功。
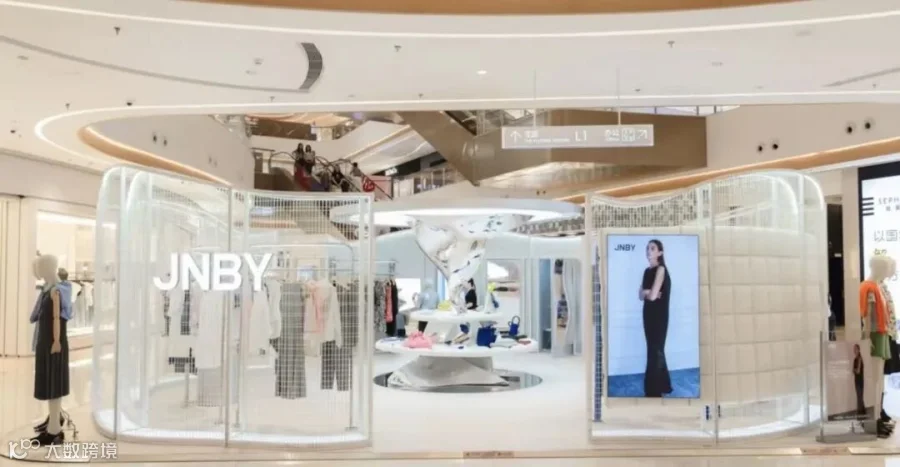
三、三层多品牌矩阵:同审美基因,不同人群,内部错位不内卷
很多服装集团做多品牌,容易出现定位重叠,品牌之间互相抢客。江南布衣搭建了成熟、成长、新兴三层独立品牌矩阵,每个品牌拥有独立设计团队、独立风格、独立客群,共享集团供应链、数字化、会员体系,实现协同增效。
同一集团下,所有品牌共享一套审美底层逻辑,但价格带、场景、人群完全错开。一个JNBY的女性会员,可以在集团内买到LESS职场装、jnby by JNBY孩子的衣服、JNBYHOME家居用品,实现一个家庭多品类消费挖掘。这是它和其他女装集团最大的差异化之一。其他品牌多品牌布局,大多是单一品类横向扩张;江南布衣是同一审美圈层下,覆盖女性、儿童、家居、男装,做家庭全场景消费。
四、全域一盘货数字化战略,设计师品牌罕见的强供应链能力
很多本土设计师品牌,痛点在于设计很强,但供应链、库存管理薄弱,规模做大之后库存失控,现金流崩盘。江南布衣是国内少数把设计师审美和数字化供应链同时跑通的品牌。核心就是存货共享及分配系统,线上线下共用同一库存池,门店之间可以实时调货。一件商品,线下门店缺货,可直接从其他门店调货或者线上发货,打通库存壁垒。这套系统每年带来十几亿增量零售,有效降低滞销库存,提升周转效率。
不同于快时尚小单快反,江南布衣的供应链逻辑是审美稳定+柔性可控。不会频繁追逐短期潮流,核心版型、面料库长期沉淀,新品开发基于品牌固定美学体系,减少设计翻车风险。同时保持柔性生产,控制订货风险,维持高毛利。设计师品牌大多规模小、供应链议价弱;江南布衣依靠集团体量,既守住设计师品牌的艺术调性,又拥有规模化服装集团的供应链能力,这是稀缺的差异化优势。

它的差异化核心,概括来说:不追逐短期潮流,以艺术审美建立品牌心智;搭建三层错位多品牌矩阵,挖掘家庭全场景消费;依靠一盘货数字化解决设计师品牌库存痛点;以深度会员圈层运营,打造高粘性中产用户资产。
距离百亿零售额目标,江南布衣已经完成基础积累,盈利稳定、现金流健康。但挑战不在于短期营收,而在于如何弱化对主品牌依赖,把LESS、蓬马等新品牌培育成稳定增长引擎,同时在圈层边界之外持续吸纳新用户。如果它能够跑通这套模式,将为国内设计师品牌提供一套可参考的样本:设计师品牌,不必在小众和大众化之间二选一,可以在守住审美调性的前提下,实现百亿规模的商业突破。反之,如果圈层增长触顶、新品牌孵化不及预期,百亿目标会面临持续压力。
往期文章
