


2015 年第三方物流行业概览
对于第三方物流行业而言,2015 年是一个由并购、充足的承运人运力以及低迷的燃油价格主导的一年。
这是 Armstrong & Associates 近期报告对 2015 年第三方物流行业的概括。
营收增长与市场格局
2015 年,3PL 净收入增长 4.5%,达到 719 亿美元。整体毛收入仅温和增长 2.2%,主要由于 2015 年燃油价格较 2014 年下降,导致非资产型国内外运输管理者的燃油附加费收入相应减少。美国 3PL 市场总规模扩大至 1612 亿美元。
大型并购交易在 2014 年中至 2015 年间改变了第三方物流行业格局。XPO Logistics助力 2015 年成为自 1999 年 Armstrong & Associates 开始追踪活动以来的最大 3PL 并购年,交易额超过 1 亿美元的并购案达 11 起(包括收购 Con-way 和 Norbert Dentressangle)。由此带来的运营整合进一步提升了行业对效率和盈利能力的关注。
各细分板块表现
据 Armstrong 报告,2015 年,国内运输管理(DTM) 3PL——也称为货运经纪——板块表现领先,净收入增长 12.4%。国际运输管理(ITM)板块实现反弹,净收入增长 4.8%。专用合同运输(DCC)净收入因市场承运人运力充足而仅温和增长 4.0%。尽管许多 3PL 仓库在 2014 年和 2015 年处于满仓状态,但价格压力主导了竞争格局。增值仓储与配送(VAWD)板块全年净收入仅微增 2.2%。
亚马逊的崛起
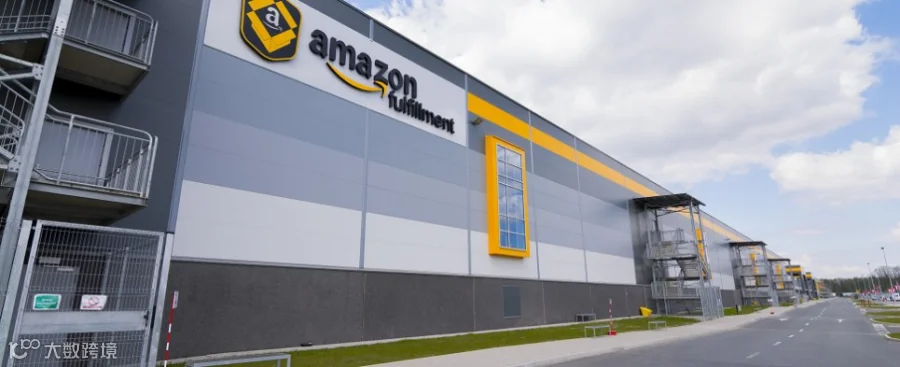
据 Armstrong 称,仓储领域的大新闻是亚马逊在其履约中心运营方面的持续增长。如果将亚马逊所有仓库(共计 1.006 亿平方英尺空间)均计入 3PL VAWD 面积,它将成为全球第三大 VAWD 3PL,仅次于 DHL Supply Chain & Global Forwarding(2.48 亿平方英尺)和 XPO Logistics(1.51 亿平方英尺)。Armstrong 报告指出:“亚马逊还在发展其内部货运代理和国内运输管理能力,因此我们期待它真正作为综合型 3PL 进入市场的那一天。它在最近的一份 10-K 文件中已将自己描述为运输服务提供商。”