单周,6.3 万吨。
这是截至 9 月 17 日国内电解铝锭社会库存的去化量,总库存降到 73.3 万吨,去库还在加速(SMM 周度数据)。三个月前把整个铝板块按在地上摩擦的那座 "六年最高库存" 大山,一个 "金九" 旺季,被搬掉了一大角。
9 月 18 日这一天,三件事凑到了一起。
凌晨,美联储加息 25 个基点落地 —— 市场悬了一个月的利空,开盘只砸出一朵小水花,神火股份收盘 26.81 元,逆势涨 1.36%。
同一天,是它股权激励的股权登记日:下周三(9 月 23 日)股东会将表决 2026 年限制性股票激励计划,468 名高管和核心骨干,要真金白银绑上这条船。
再往后翻一个月:10 月下旬三季报揭盅,去年它披露在 10 月 21 日。
库存搬山、利空钝化、内部人排队上船 —— 盘面已经换了季节,很多人的认知还卡在 7 月 9 日那根绿 K 线上。
那天盘后,神火发布业绩预告:上半年赚 48 亿,同比 + 152%。第二个交易日,股价收跌 2.47%,盘中最低 20.95 元;从 5 月中旬 33.35 元的高点算,两个月最大回撤接近四成。
日进斗金的公司,被市场当面投了不信任票。这个夏天电解铝行业最值得拆开的画面,得从这根绿 K 线讲起
先别急着嘲笑抛售的人
7 月砸盘的钱,不傻。
基本面摆在桌面上:3 月下旬起,铝锭社会库存就压在近六年高位(证券时报 7 月 9 日);7 月是消费淡季,下游加工厂开工率往下走;二季度地缘冲突缓和,年初打进铝价里的风险溢价开始回吐;美元走强,大宗整体承压。
交易结构更微妙。预告之前,神火已经连涨几个月,利好明牌挂在墙上。天山铝业 7 月 5 日预告业绩倍增,股价照样不涨。7 月 10 日有机构文章给这种状态起了个名字 ——"即期兑现,远期塌陷":眼前的钱照认,远期的事不信。
这是周期股最古老的纪律:市盈率最低的时候,往往是利润最好的时候;利润最好的时候,就该卖了。
8 月中旬,分析师王羿文把话说得更直白:板块核心风险不是估值高低,而是 "市场可能已透支了极端场景下的盈利假设"(南方财经 8 月 12 日)。翻译过来:现在一吨铝赚约七千块,这种好日子不可能永远过,股价里已经提前借支了。
空头账本清清楚楚。要反驳它,喊 "低估" 没用,只能等证据。
三季度,证据自己送上门:铝价真的跌了。
电解槽不能停
看懂这场测试,先记住一个行业常识:电解槽一旦通电,就不能停。
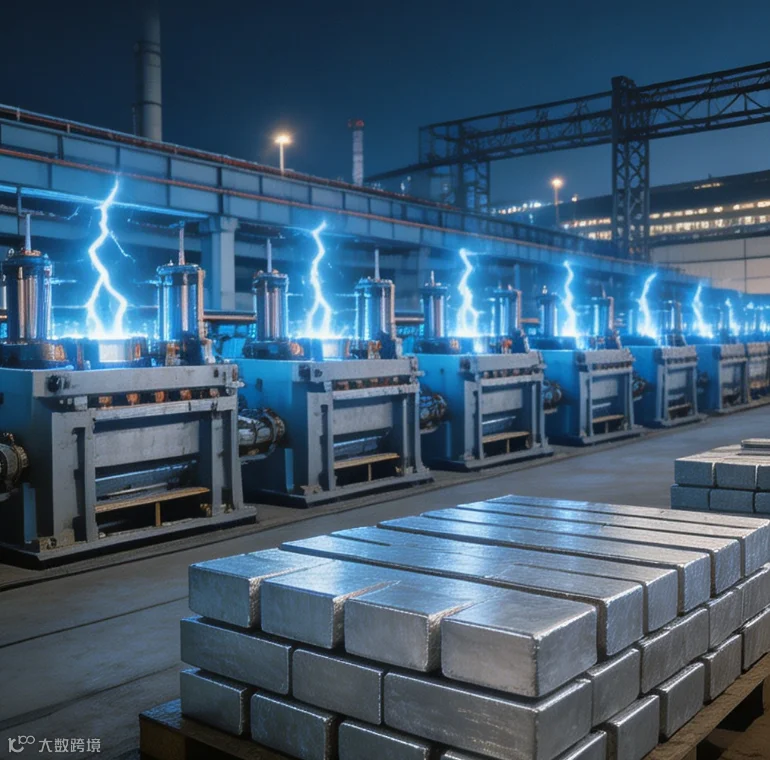
一吨电解铝要耗掉约 13,500 度电。在云南文山富宁的神火 5G 工厂里,电解槽二十四小时烧着,铝水出来甚至不急着铸成锭 ——830 度的铝水装进保温包,直接 "外卖" 给园区下游企业,省掉二次重熔的电费(人民网云南频道 6 月 1 日报道)。公司董秘在业绩说明会上披露:新疆基地铝水转化率已 100%,云南约 90%。
成本为什么要抠到这份上?因为这门生意的产量是锁死的。
政策端,2017 年起 4500 万吨产能红线立着,新增只能等量或减量置换,神火半年报写明行业产能利用率 96% 以上;物理端,电解槽停一天就是几十万损失,所以哪怕 7 月吨铝利润还有约 7000 元,全行业也没有一家主动减产(新浪财经 7 月 28 日)。
供给刚性,需求波动,价格谁也做不了主。铝厂之间最后的竞争只剩一件事:谁的电更便宜。
神火把答案写在两个省。新疆 80 万吨,自备电厂烧自己的煤,度电成本钉在 0.21 元附近;云南 90 万吨,用文山的水电,丰水期电价降到 0.35 元上下。
然后,三季度的考题发下来了。
一场免费的压力测试
长江现货铝锭,Q2 均价 24,242 元 / 吨,Q3 到 9 月 18 日均价 23,662 元,一吨跌 580 块,跌幅 2.4%(SMM / 长江有色,9 月含预估)。
按空头剧本,铝价跌,铝企利润该跟着掉。
新疆先应声:80 万吨满产、成本钉死,跌掉的 580 块几乎全变成利润损失,测算 Q3 税前利润环比少约 0.87 亿。这一刀结结实实。
但利润表另外两头开始补位。
一头在云南。水电看天吃饭,汛期就是利润期。Q3 是完整丰水期,电价从枯水期的 0.40 元降到 0.35 元上下,吨铝完全成本环比降约 838 元,电费占其中 810 元;水足电足,季度产量从 20 万吨爬到 22.5 万吨。一降一增,云南板块 Q3 税前利润环比多约 0.99 亿 —— 神火持股 58.25%,归母约 0.58 亿。
另一头在河南,比云南还猛。神火在永城、许昌有 795 万吨煤矿,主产无烟煤。5 月 22 日山西沁源煤矿事故后,安监骤然收紧,国家矿山安监局 "83 号文" 随后落地全国整治;Mysteel 数据显示,8 月下旬 523 家样本矿山原煤日均产量,较 5 月下旬下降 26.6%。供给卡住,秋季化肥备肥正是刚需,8 月阳泉块煤长协上调 50 元、喷吹煤上调 100 元。山西无烟块煤从 Q2 月均 986 元涨到 Q3 的 1,180 元上下,涨幅约 20%。神火煤炭产量淡季环比减约 8%,价涨照样盖过量减,测算季度毛利环比增约 1.22 亿,且 100% 归母。
还有期货空单。套保等于给库存买保险:上半年铝价上涨,神火期货端公允价值倒亏 8,372 万;Q3 铝价掉头,空单转回浮盈,环比改善估在 2,000 万到 6,000 万。这里必须说清楚 —— 按现金流量套期会计,有效部分进其他综合收益、不进当期利润表,这一项是乐观上限,最终以季报为准。
账加完了:Q2 单季归母 24.91 亿,Q3 测算约 26.3 亿,环比 + 5.6%,区间 25.9 到 26.5 亿;同比去年 Q3 的 15.86 亿,增长约六成六。
数字不大,意义不小。请记住 Q3 发生了什么:铝价跌了 2.4%,这家公司的单季利润没掉,还小幅涨了。市场等了一个季度的 "利润塌陷",没有出现。
真正的赌局
但这就够了吗?不够。
一个季度的压力测试,证明不了利润中枢永久上移。空头手里还有牌:六年高位的库存要时间消化;有行业测算称实际运行产能已挤过 4500 万吨红线,置换指标并非铁板一块;Q4 云南转入枯水期,电价和产量要双双掉头;而股价已从 7 月的 21 块涨回 26.8 块,最肥的一段修复走完了近三成。
还有分红这根刺。2025 年度神火 10 派 8 元、现金分红 17.87 亿,分红率 44.6%,按现价股息率约 3%,不算寒酸;但业绩说明会上,管理层拒绝承诺未来三年的分红比例。周期股要完成向红利资产的估值切换,光有钱不够,市场要的是白纸黑字的长期承诺。上海一位有色分析师说 "当下电解铝的投资机会有点像前几年的煤炭"(证券时报 8 月 2 日)—— 别忘了,煤炭股的重估,是在高分红政策落地之后才走完的。这是那句话里没说完的半句。
所以眼下 6 倍出头的前瞻 PE(国信、国金预测 2026 年归母 94 到 97 亿),既是折扣,也是未决之赌:赌 4500 万吨红线加能源成本优势,真能熨平利润的周期波动;赌单季 25 亿不是顶点的昙花。
尾声
铝是最没存在感的金属。没人收藏铝锭,可你家空调的散热片是铝的,墙里的电线是铝的,新能源车每减重一百公斤、续航多出十几公里,靠的也是铝合金车身。
7 月抛售神火的人,和金店柜台前排队的人,下注的是同一件事的两面:一个不信中国制造的利润能持续,一个不信手里的纸币能保值。
10 月下旬,三季报就会披露,去年是 10 月 21 日。我不建议任何人因为一篇文章冲进去 ——7 月 9 日已经演过一次 "业绩暴增、股价照跌",利好兑现的剧本完全可能重演;9 月剩下的交易日铝价若再跌 500 块,新疆利润还要再缩约 1 个亿。
判断我只留这一句:Q3 这张卷子,神火大概率交上 26 亿上下的单季利润。铝价下跌的季度它没掉队,这比任何一句 "低估" 都有分量。至于市场肯不肯为 "被熨平的周期" 多付价钱 ——
电解槽不会停。会停的,只有出价的人。
(数据截至 2026 年 9 月 18 日。来源:公司 2026 半年报、7 月 9 日业绩预告、8 月 7 日业绩说明会纪要、SMM / 长江有色、Mysteel、证券时报、新浪财经、南方财经、人民网云南频道、Wind / 东方财富。Q3 利润为独立测算,非公司指引;本文不构成投资建议,据此操作风险自担。)