


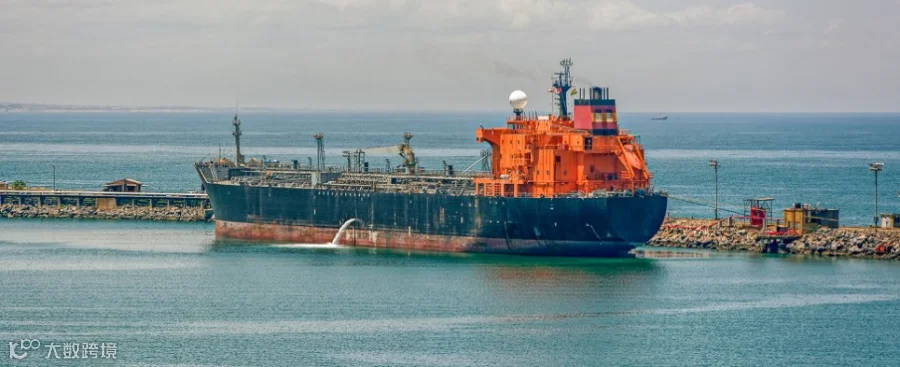
2013 年,远洋船舶已安装 200 套压载水处理系统;据 BCC 报告预测,2016 年该市场将迎来快速增长。
入侵物种:海洋生态的重大威胁
通过压载水转移将入侵性海洋物种引入新环境,对全球海洋构成了重大威胁。
法规驱动市场爆发
BCC Research 最新报告指出,全球航运业计划在 2017 年至 2021 年间于全部船队实施压载水处理系统,这将推动相关市场实现巨大增长。
压载水的双重角色
压载水主要用于在远洋船舶未满载时维持稳定性:船舶卸货时吸入,装货时排出。此外,它还用于调整纵倾和保持结构完整性。尽管压载水对航运的安全高效运营至关重要,但其无意中转移入侵性水生生物的行为,带来了严重的生态、经济及健康隐患。
市场分析:新造船与改装项目的差异
“压载水处理市场涵盖现有船舶改装设备与新造船设备,”BCC Research分析师 Lance Leverette 表示,“这两类细分市场虽存在差异,但也共享部分采购决策因素。对于新造船,资本设备支出是最关键考量;而对于改装项目,总拥有成本则是核心要素。”
技术路径与评估标准
主流处理方案包括:
- 机械方法(如过滤和分离);
- 物理工艺(如臭氧、电流及热处理灭菌);
- 化学方法(添加杀生剂);
- 上述技术的组合应用。
市场规模预测
全球压载水处理设备市场预计将从 2015 年的近 52 亿美元激增至 2020 年的近 360 亿美元,五年复合年增长率(CAGR)高达 47.1%。
立法进程与增长节点
早在 2013 年强制性立法出台前,远洋船舶已安装近 200 套系统。随着批准国际海事组织(IMO)条约的国家吨位占比超过 99%,该条约即将成为国际法,2016 年市场有望迎来快速增长。预测显示,2014 至 2015 年市场增长近乎停滞,但 2015 至 2020 年间将出现大幅跃升。
船型结构对技术选择的影响
造船业的整体兴衰及当前船队构成将深刻影响市场格局。大型船舶需水量大,往往需要更昂贵的系统,且更倾向于使用电氯化技术而非紫外线(UV)光技术。这一趋势将进一步重塑相关领域内竞争企业的市场地位。