


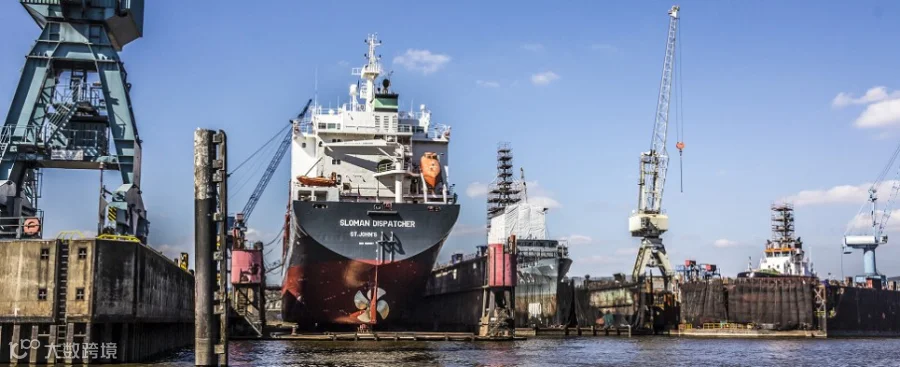
随着 2016 年有望创下新低纪录,造船厂正面临成为干散货、集装箱船及海上市场持续恶化状况下的下一个牺牲品的风险。新船建造订单超过 20 年。
在经历 2010 年至 2012 年的下滑后,造船业于 2013 年出现反弹,并预计在未来几年趋于平稳。实际情况是,2014 年和 2015 年略有下滑,但按修正总吨(CGT)衡量的新接订单量仍处于高位。此后,船厂陷入困境,因为全球新接订单的 CGT 已降至有记录以来的最低水平。
“自 2013 年新接订单量高企以来,波罗的海国际海事理事会(BIMCO)曾预计船厂可能面临压力,”BIMCO 首席航运分析师彼得·桑德表示。“这一预期在 2016 年初成为现实,第一季度新接订单的 CGT 创下 20 年来第二低水平。较低的新接订单量正是航运业最终恢复供需基本平衡所必需的。”
2016 年前 8 个月,欧洲造船厂的接单量是唯一较 2015 年同期出现增长的地区。欧洲签约量为 252 万 CGT,较上年增长 45.3%。日本和韩国的接单量下降幅度最大,分别同比下降 86.7% 和 86.5%。中国在该时期的签约量减少了 49%。
2016 年,全球油轮和集装箱船板块是新增订单在百分比和 CGT 方面减少的主要原因。在 2015 年前 8 个月,这两个板块合计占签约总 CGT 的 67.7%。今年,与去年同期的八个月相比,油轮合约下降了 80.1%,集装箱船合约下降了 84.1%。
合同量下降和造船厂持续产能过剩对造船厂的订单覆盖率造成了压力。订单覆盖率是指基于造船厂产能完成现有订单所需的时间(以年计)。因此,低订单覆盖率可能是由于造船厂产能较高以及订单簿减少所致。
造船韩国正遭受最严重的冲击,因为其手持订单仅够维持不到两年的造船生产。欧洲继续保持已签约总吨位(CGT)的积极趋势,订单覆盖水平持续上升。这表明新进入市场的船厂并未吸收额外的签约订单。
“日本、中国和韩国的订单覆盖呈现下降趋势,且由于新造船订单量处于极低水平,明年这一情况看起来将更加严峻,”桑德表示。“然而,如果部分船厂因缩减运营或完全关闭而退出产能,订单覆盖本可能更低。”
韩国的订单覆盖自 2014 年至 2015 年开始下降,而中国和日本的订单覆盖分别在一两年后出现下滑。这可能表明韩国的造船产能依靠政府支持得以人为维持。在航运业的许多领域都能看到政府支持的身影。
欧洲的订单覆盖仍在上升,目前为 5.3 年。但欧洲仅占全球手持订单总量的 9.3%。欧洲的订单组合主要由渡轮、拖船和邮轮构成。
由于中国手持订单中 67.9% 以及日本手持订单中 58.4% 属于集装箱船、干散货船或海工装备的交付项目,存在延期或取消的可能性。此类延期会进一步加剧船厂的流动性压力,因为最终付款可能会延迟。