2023年,海信停产了一款定价1799元起的墨水屏阅读手机A9,原因是“不赚钱”。彼时,Kindle正准备退出中国,墨水屏手机鼻祖Yota Devices已破产4年。后者最后一款产品Yota3销量低迷,加上中国股东运营不善,最终负债累累。
然而去年,海信复产了A9,价格还翻了一番。今年8月海信还推出新款的A10,在墨水屏背面加上了一块LCD彩屏。墨水屏手机又在供给端死灰复燃,汉王、掌阅、Bigme等电纸书厂商,纷纷推出相似产品。
实际上,自从Kindle退出中国,国产墨水屏厂商之间的争夺愈演愈烈。文石、汉王、掌阅三家头部贴身互搏,卷技术、堆配置;一众小厂也以新形态突围。行业新品发布越来越密集。据洛图科技,去年行业推出了83款电子纸平板新品,包括阅读器、办公本、学习本等细分品类。
世界加速跑向AI时代,一切电子产品都在追求智能、更智能。而墨水屏是一个朴素的硬件——刷新慢、看视频画质感人,发明30年来没有真正走向大众过。这样一个小众硬件,为什么在AI时代又被炒热了?密集堆新品背后,厂商们究竟在争什么?这次,厂商们能靠墨水屏赚钱,解决Kindle和海信当年留下的问题吗?
一家创新,全员秒跟,
国产Kindle们到底在卷什么?
去年,国内一家叫“阅星曈”的初创公司推出了4英寸左右的小屏阅读器。它可以磁吸在手机背面,像是可阅读的EDC(Everyday Carry,随身携带的玩具)。我们从阅星曈获悉,这系列产品一年卖了几十万台。

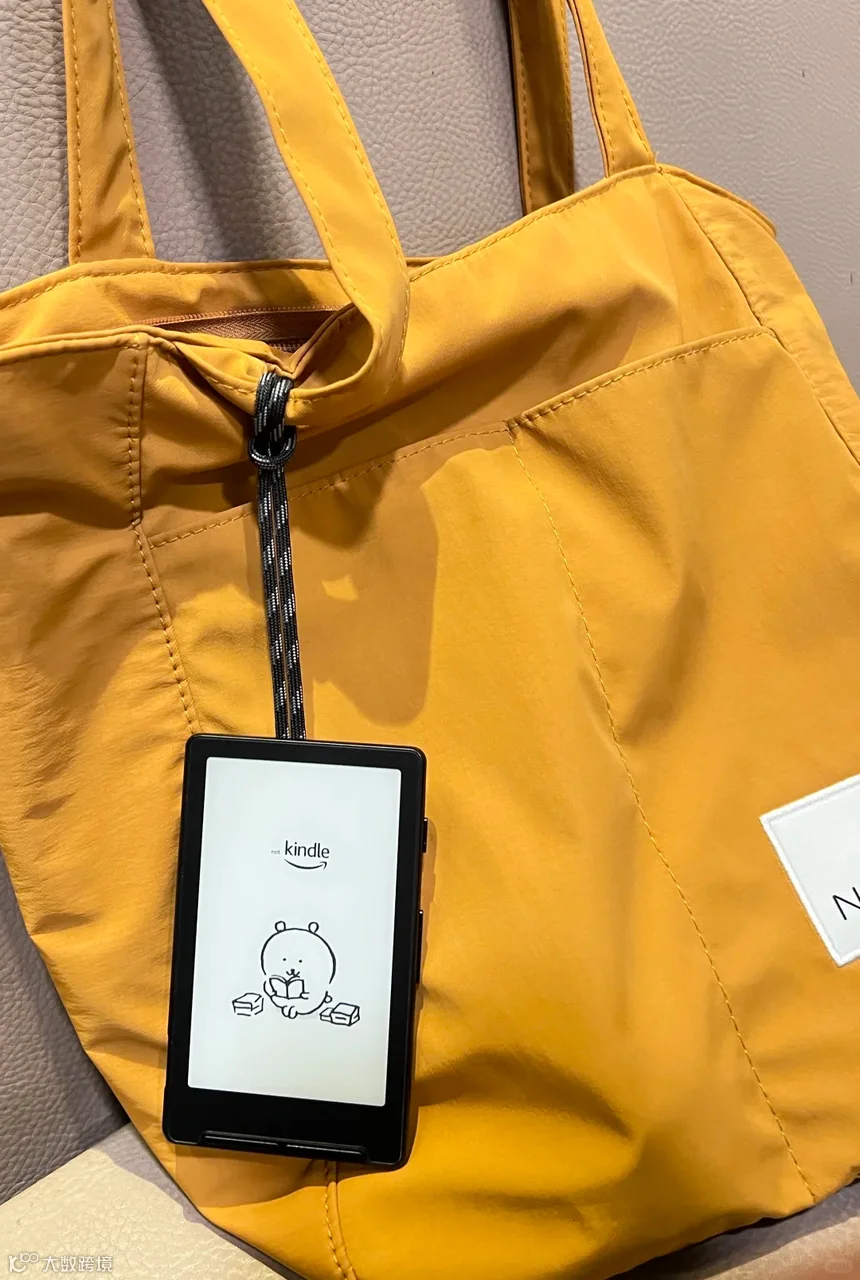
图片来源:小红书@小松鼠@AP
短短一年间,已有十几个选手涌入“小鼻嘎墨水屏”赛道,包括行业头部和上十家小厂。有的已经发售现货,有的等不及量产,就上赶着预告了产品的形态和配置。
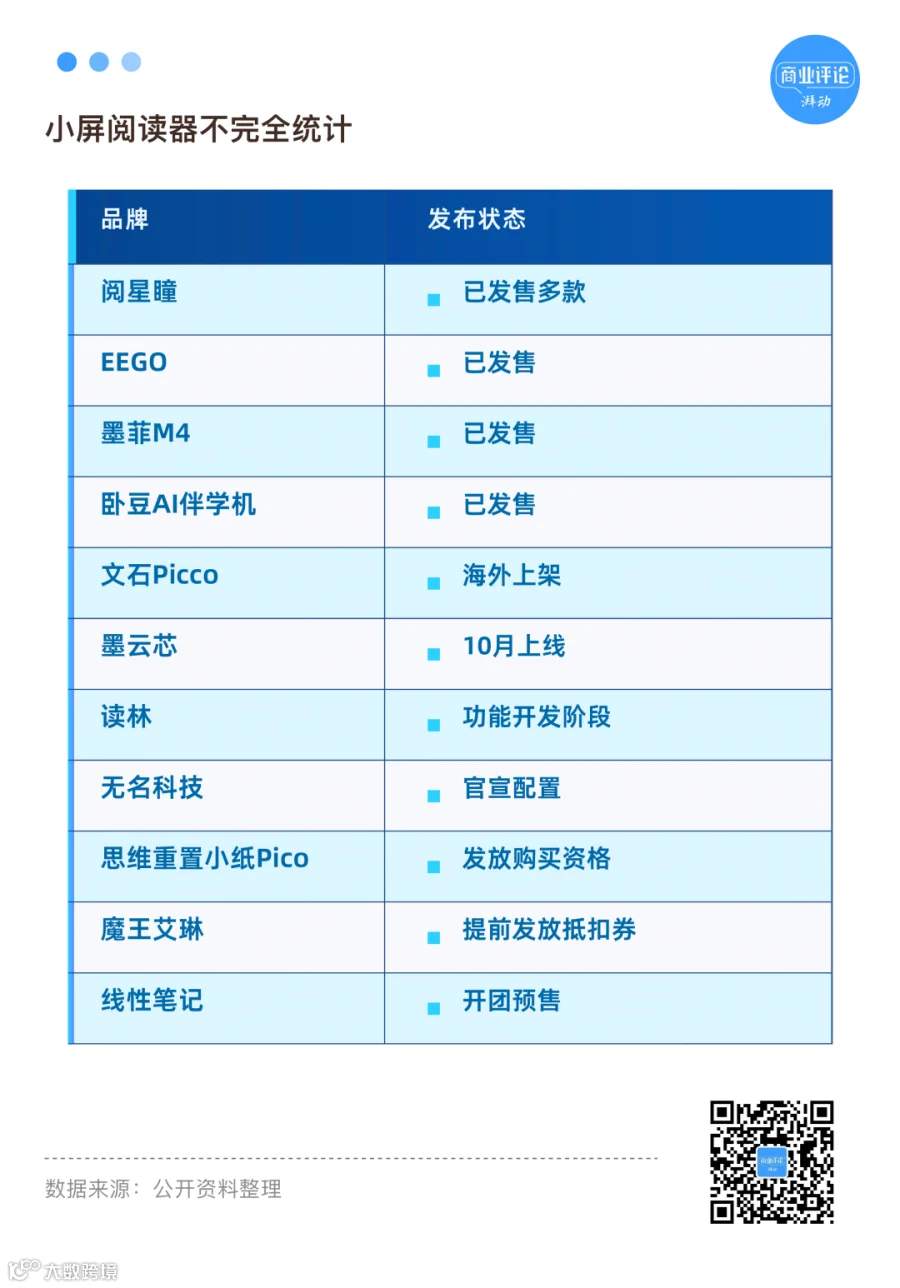
一家创新、全行业秒跟,是墨水屏市场近几年的常态。今年是“小鼻嘎”和手机形态,去年是AI办公本,再往前是学习本、彩墨本、10英寸大屏的“接力卷”。
厂商们每年扎堆卷1-2种创新形态。谁能更快把新形态、新配置做出来,谁就更有可能抢到蹲新款的用户,打入对手的腹地。
墨水屏市场虽然不大,却有一批复购率极高的忠实用户。他们大多是重度阅读爱好者,追求比手机更沉浸、比纸质书更轻便的阅读体验。当市场上推出新品,他们往往赶在第一线尝鲜,一年换一次新机是常态。厂商们当然也要不断推新,来获得这批核心用户的支持。
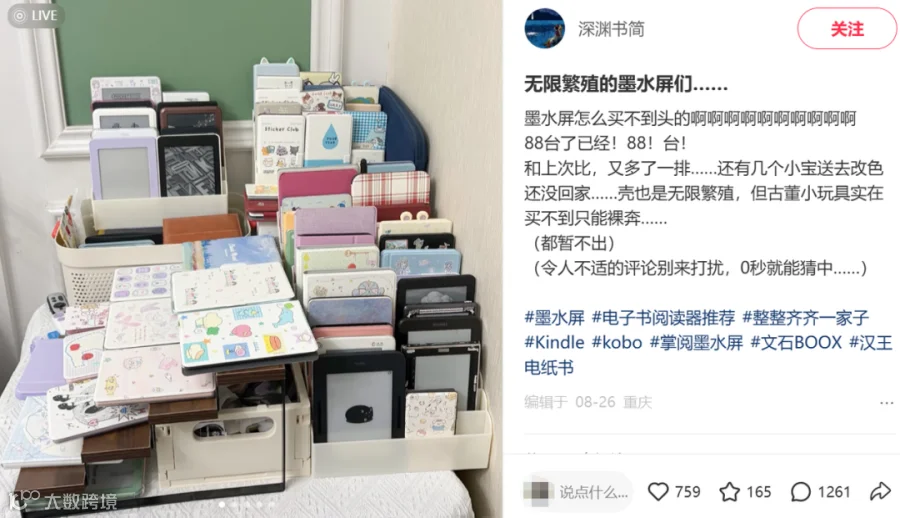
小屏幕就是适应当下用户阅读习惯的一个创新。近年来,“数字排毒”(Digital Detox)成为一种新的生活方式,人们主动放下数字设备,来恢复专注力、睡眠、情绪和真实社交。AI时代,人们更是对科技发展感到焦虑,渴望阅读和深度思考的回归。
而墨水屏正好是一块减法屏,承接了人们花钱买沉浸的需求。据洛图科技,电子纸阅读器去年以来线上销量持续增长,今年上半年卖出38万台,增长22.3%。阅读器在整个电子纸平板的线上市占率,也上升到70.9%。
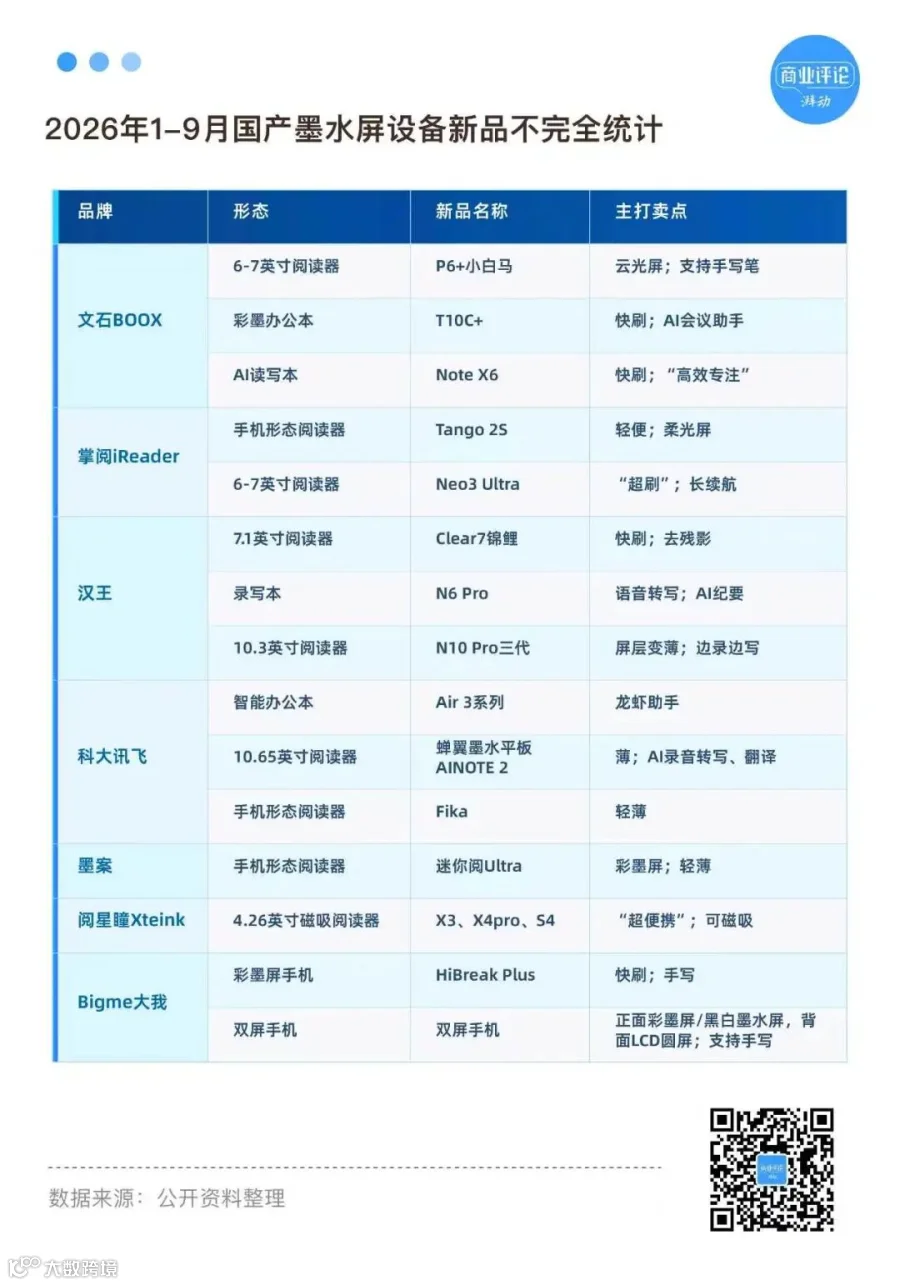
然而,许多厂商的创新,却是给墨水屏塞入更多功能。
首先是卷刷新率。今年发布的几十款墨水屏产品中,大部分都主打“快刷”。虽然会用墨水屏刷视频的受众成谜,但文石这样的头部厂商已经投入到的显示芯片的自研当中。
其次是加入AI,尤其是办公本。科大讯飞今年推出的Air 3系列甚至加入了“龙虾”,用户可以通过微信指令让它在墨水屏上自主干活。
配置上堆料也早已是基本操作。八核处理器、128GB大内存、手写笔、4000mAh电池,几乎是近两年旗舰款的标配。墨案去年甚至推出一款512GB存储的阅读器,像是移动硬盘上长了块屏幕。
厂商塞入五花八门的功能,是为了打开阅读之外的场景,比如学习、备考、办公。只是,多一部设备究竟是多一份专注,还是多一份干扰,要看厂商在产品上的取舍与思考。毕竟当墨水屏也能刷短视频、能追剧时,所谓护眼和专注基本是伪命题。
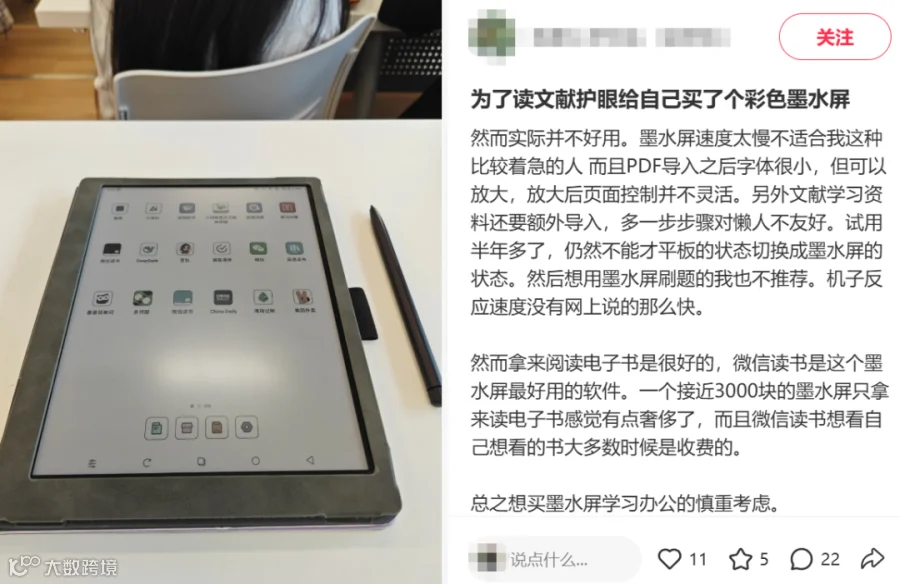
而出新、研发、堆料都是成本,可见激战下的墨水屏厂商不一定赚钱,但很可能烧钱。
产品越卖越贵,还是难盈利?
成本变高、溢价打开,涨价也就成了必然。
两年前,人们对墨水屏阅读器的预期是五六百元;今天,随便一台6寸新机,基本要千元起步。文石招股书显示,其平板均价约2587元、阅读器约1095元。
中大尺寸的办公本更夸张。据洛图科技,2026年一季度办公本线上均价为3365元,同比上涨约9% 。科大讯飞的顶配X5 LAMY已经上探到6599元。
价格是上去了,但厂商们真的更赚钱了吗?
回到文章开头,海信A9阅读手机当年定价1799元,尚且是亏本卖。3年过去,核心厂商也没有逃离亏损的处境。
墨水屏整机领域目前有两家上市公司,汉王和掌阅。掌阅基本不靠墨水屏设备赚钱,而靠数字版权和衍生的短剧业务,这两大块的毛利率可达70%左右。但去年,卖书收入下滑,再加上短剧投入大幅增加,公司虽然营收上升,但亏损了1.76亿元。今年上半年也亏损了超5000万元。
单看卖书业务,这是被Kindle验证过失败的路径。国内的数字书籍市场,有字节系的番茄小说(月活2.2亿)、百度系的七猫小说(月活超8000万)、腾讯系的微信读书(月活1450万)等占据,长尾市场也有晋江文学城等App守住。
据QuestMobile,掌阅App的月活超过4000万,位居数字阅读类第五。后续能否继续跑通“硬件入口+版权利润池”的模式,可能还要看其短剧业务能跑多久。
版权难卖,靠卖硬件赚钱也并不容易。
首先,屏幕本身已经被上游巨头元太科技高度垄断。整机厂商再怎么努力,先养肥的都是元太。
元太科技来自中国台湾,2009-2012年先后收购了E ink和SiPix,完成了电子纸产业链的通吃,市占率冲到9成以上。去年,元太净利润达到100亿新台币,毛利率54.92%、今年一季度进一步冲到59.65%。垄断意味着定价权,墨水屏的成本往往占整机一半以上。
元太拿走“屏税”之后,整机厂商赚的钱还得填各方面的费用。
汉王今年上半年在线上以19.6%的销量份额登顶,然而它亏了8619万元,过去四年半累计亏了6.63亿元。
研发是汉王烧钱的大头之一,去年烧了2.85亿元。去年另一大头是近5亿元的销售费用,而整个公司包含墨水屏在内的AI终端业务收入也就5亿元。可见汉王的份额增长,是烧钱换来的;当烧钱项目中断,其市场可能很快被其他厂商分食。
而研发是否真的能带动销售,本身也是一个问题。以各大厂都在卷的刷新率为例,墨水屏的显示原理注定了它刷新和画质赶不上手机。OLED/LCD是像灯泡一样“一开一关”,而墨水屏是由带电粒子流动显示的,刷新必然有时间差。厂商们把刷新卷得再快,其实都比不过被手机行业淘汰的LCD。

此外,水涨船高的价格,也让新手望而却步。让人们为阅读或轻办公花上千元买一台额外的设备,单一的护眼功能未免太缺乏说服力。厂商们加入手机和平板的功能来撑起价格,但这些功能用户未必需要。

阅星曈创始人胡宇沸就认为,从需求导向看,厂商应该给墨水屏做减法。
“一旦要走大众,就要回答:用户愿不愿意把高清显示的iPhone、安卓手机换成墨水屏手机,就为了读书?”胡宇沸说。
所以,阅星曈舍弃了一些配置,让资源聚焦于阅读和轻便。其小屏阅读器X3、X4是封闭生态,用不了微信读书,文字显示还有明显锯齿,而这些是头部厂商早就解决过的问题。但正因如此,阅星曈可以定价200-400元,降低了入手的门槛。
低价格带和轻便化也带来了新人群和新场景。胡宇沸告诉我们,阅星曈有一半的用户是第一次买墨水屏;另一半用户在家仍然用Kindle等阅读器,但出门时会带更便携的阅星曈。
另一个赚钱的案例是定位相对高端的文石。其收入近6成来自海外,美国占了快2成。事实上,近几年在海外,Kindle的出货量、Kobo的会员数都有所上升。墨水屏在海外仍然有一定的增量。
不过,去年前三季度,文石的收入增长从2024全年的26.6%放缓到10%;净利润则是下滑了4%。在这背后,同样是研发和销售费用的上升。

留给墨水屏的故事还多吗?
许多墨水屏再怎么升级,其实都没有脱离老生常谈的“泡面盖”问题。
在社媒上,考虑购买墨水屏的新手有3类:一类被价格劝退,决定打开手机的护眼模式阅读;一类预算充足,但最后买了利用率更高的iPad Mini;还有一类人涌入了闲鱼,不到300元拿下一部Kindle PaperWhite3当新手机。当然,连新手机最后也大概率也闲置吃灰了。
如今,墨水屏厂商们互相卷,但它们的竞争对手并不是彼此,而是手机和平板。厂商给墨水屏堆上各种配置,恰恰说明它满足不了大众的日常生活。墨水屏手机这一概念发展到今天,厂商自己都承认它不完整,只能靠物理拼上一块LCD来补齐短板。
AI硬件大爆发的今天,各种新的硬件形态也在成为墨水屏硬件的新对手。
比如墨水屏“AI录写本”,PK对象可能是Plaud这样的AI录音卡,钉钉、飞书等软件厂商也在涌入这一赛道。有的录音卡甚至没有屏幕,但可与App协同,因而更便携,在单一的录音场景中反而有了优势。
所以兜兜转转,墨水屏仍然没有大众化。品牌们所争的,不过是这个小众品类的存量人群在换新、复购、送礼等场景下选择哪个品牌,以及还能扩充哪些碎片场景。
当品牌之间越来越同质化,厂商就失去了品牌溢价的空间,只能靠堆新品、卷配置来抢夺视线。
而扎堆的新品、缩短的出新周期,也让供应链供过于求,成本自然降不下来。去年上半年元太董事长就曾表示产能满载,客户都在赶着拉货,不会主动降价。
存储芯片更是受AI需求爆发影响而成本大涨。最近Kindle就因此官宣全线产品涨价,阅星曈发售S4时也表示第一波现货限量售罄后,价格将提高到499元。
厂商此前互卷,争夺的是Kindle退出中国后的行业整合机会。目前行业集中度已经比较高,去年销量前四的品牌份额为66.8%,比2024年上升了17.2%。
对于一部分厂商来说,目前的墨水屏品类更像一个小型试验场。厂商试出来的能力,未来可以迁移到其他品类中去。
文石的创始人王敬博接受媒体采访时就说过,“墨水屏的竞争中,屏幕本身可能会变得越来越不重要”。
据他讲述,文石把手机那套思路搬到墨水屏,是因为手机是数码行业发展最快的。未来如果流行新的显示介质,他们可以把在墨水屏上积累的能力切换过去。往墨水屏塞高通芯片、让体验接近平板,都是为数码行业的变化做准备。
胡宇沸也告诉我们,阅星曈未来会扩品类,甚至可能跨到运动、音乐领域。阅星曈在墨水屏上聚焦的核心能力是“超便携”和“小而精”,终极目标是“超便携的everything”。
出海也是一个越来越清晰的方向。目前阅星曈的海外销量占比达到一半左右,另外还在谈海外版权,试图打开新的利润池。而阅读只是数字排毒趋势下,人们找回专注力的锚点之一,胡宇沸认为运动和音乐也包含其中。
写在最后
早在2007年亚马逊推出第一代Kindle时,乔布斯就锐评“整个构想从根上就有问题”,因为“40%的美国人一年读不了一本书”。这注定它不是一门大众生意。
如今,墨水屏新品一年比一年多,整体销量却在下滑。去年,线上电子纸平板销量127.1万台,同比下降11.6%。今年上半年,全渠道销量64.6万台,同比下降22.1%。
一些细分概念也在消失。比如前两年火过的学习本,一度是墨水屏市场的增长引擎,到了今年上半年,线上销量暴跌84.6%,只卖了3万台;办公本也下降了30.5%,卖了12.6万台。而今年被“回锅”炒热的墨水屏手机能撑多久,也有待观察。
Kindle退出中国3年,国产墨水屏品牌们仍然需要回答Kindle留下的那个问题——在一个难以大众化的存量市场,如何找到健康的盈利模式?
内容作者:小小
编辑:郑晶敏