经济增长放缓的背景与原因
在 2010 年至 2014 年期间,经济年均增长率约为 6%,此后撒哈拉以南非洲(SSA)的 GDP 增速降至 20 多年来的最低水平,从 2014 年的 5.1% 下降至 2015 年的 3.4%,并在 2016 年进一步降至 1.5%。
由于自 2014 年中以来全球目睹了大宗商品(石油和自然资源)价格暴跌,考虑到许多最大的撒哈拉以南非洲经济体严重依赖大宗商品出口,因此这种经济状况是预期的。此外,东非和南部非洲的许多国家正经历受气候变化影响的严重干旱,加之全球环境日益不利,这些因素叠加在一起。
区域经济发展的不均衡性
事实上,经济疲软状况在该地区并非普遍一致。
该大陆三大经济体——安哥拉、尼日利亚和南非——是受冲击最严重的国家。这些国家的 GDP 占撒哈拉以南非洲地区的约 60%,它们对整体层面的糟糕经济表现负有主要责任。因此,当分解到每个国家的经济状况时,会呈现出不同的情景。
国际货币基金组织(IMF)在其最新的撒哈拉以南非洲经济报告中,将该地区的国家分为两组——一组是 23 个高度依赖商品出口的国家,目前正遭受严重的经济压力;另一组是 22 个非资源密集型国家,因此继续维持较高的经济增长。
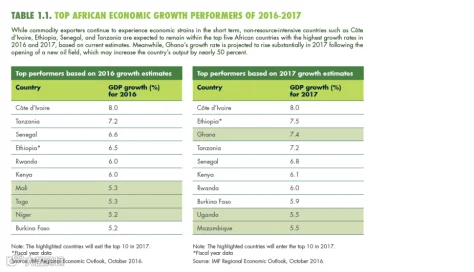
据国际货币基金组织称,非资源密集型国家的强劲增长势头并未减弱,因为它们是石油进口国,并从较低的石油进口价格以及其他条件(如营商环境改善和持续强劲的基础设施投资)中受益。这些国家包括科特迪瓦、埃塞俄比亚、肯尼亚、坦桑尼亚、塞内加尔和卢旺达,它们在 2016 年的 GDP 增长率介于 6% 至 8% 之间,并预计 2017 年将保持类似的增长趋势。
投资前景与政策改革
基于该地区增长水平的不均衡,外国投资者和其他贸易利益相关方需要评估每个国家的潜力和稳定性,而不是仅考虑最新区域增长率 1.5% 这一看似具有误导性和令人沮丧的数据。对此结果应保持适度关注,因为国际货币基金组织也暗示撒哈拉以南非洲的前景面临短期挑战。但它乐观地认为,该地区的中期增长前景仍然有利,因为增长的关键基本面,如基础设施投资、强劲的私人消费和有利的 demographics 结构,依然稳固。
过去十年记录的经济加速得益于该地区各国内部改革和改善的政策。正如世界银行《2017 年营商环境报告》所述,该大陆是第二大采用改革的大陆,占全球所有改革的四分之一以上。
撒哈拉以南非洲的许多国家做出了显著努力以改善投资商业环境,从而推动经济增长、减少贫困并扩大拥有可支配收入的中产阶级。此期间经济活动的增加也可归因于在金融发展、技术和先进系统方面取得的重大进展,特别是在银行业和电信业,这些进步支持了增长并减少了该地区的波动性。
最后,撒哈拉以南非洲的一些政府已采取重大步骤,通过提高监管程序(包括税收和财产)的透明度来增强投资者信心和信任。对政治体系的信任是影响投资者决策以引导投资流向的关键工具。随着撒哈拉以南非洲继续解决可能阻碍投资流动的问题,例如制度框架和公司治理,该地区仍然是贸易和投资的理想目的地。