


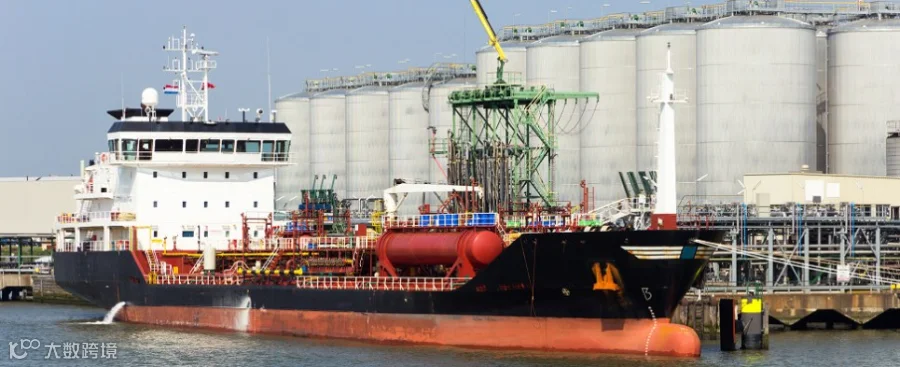
2016 年化学品船交付与订单双降,未来五年交付计划依然庞大
尽管 2016 年化学品船的交付量和订单量均出现下滑,但受 2014 年和 2015 年大量下单影响,未来五年内仍有大量船舶计划交付。
运力过剩冲击长途航线运价
化学品运输船主要航线面临运力供过于求的局面,大量新造船及摆动式油轮涌入市场。据全球航运咨询机构德鲁里(Drewry)最新一期《化学品预报》(Chemical Forecaster)显示,未来两年内,长途航线运价将持续受到过剩大型船舶的冲击。
2016 年定期租船费率整体走弱,大型油轮尤为明显,主要长途航线运费下跌。尽管当年美国至欧洲和东北亚的贸易量激增,但投机性船舶的出现仍导致运价下行。
2017 年市场展望:大船费率承压,小船相对稳定
德鲁里首席分析师胡青表示:“预计 2017 年船队供过于求的局面将持续。受竞争加剧影响,大型船舶(尤其是 MR 型)的定期租船费率将下降。”化学品运输“不过,较小类别船舶的运价在 2017 年可能保持稳定。”
受前几年大量订单驱动,船队规模将继续扩大,但增速较 2015 年和 2016 年将有所放缓。虽然 2016 年交付和订船量减少,但基于前两年的订单储备,未来五年的交付高峰仍未结束。
“化学品船队在 2016 年增长了 5.2%,预计到 2017 年底将进一步扩张 3.3%,这将在未来两年内继续对主要航线运价构成压力。受市场低迷及船厂财务困境影响,新订单和交付量预计还将进一步下降,”胡青指出。
新规加速老旧船舶拆解,但对总运力影响有限
随着 2017 年新法规生效,预计将有更多船舶被拆解。结合 2017 年 9 月实施的压载水处理系统(BWTS)以及全球 0.5% 硫含量上限规定,可能会加速截至 2020 年底的船舶拆解进程。然而,这对船队供应的整体影响可能有限,因为大多数待拆解的老旧船舶吨位低于 10,000 载重吨,其在总船队中的占比较小。