

最近,工信厅联财函〔2026〕418号文正式发布,2026年度先进制造业企业增值税加计抵减的名单制定工作已经启动。对于符合条件的高新技术制造业企业来说,按当期可抵扣进项税额加计5%抵减应纳税额,一年下来是笔不小的现金流。

但“符合条件”四个字,在实际申报和后续享受政策的过程中,远没有想象中那么简单。
418号文明确,名单由各省工业和信息化主管部门会同同级科技、财政、税务部门确定。四个部门坐在同一张桌子前,但各自看的是不同的材料、不同的数据、不同的逻辑。
理解这套联审机制到底在“审”什么,比单纯盯着申报条件更有意义。
为何四部门联审而非单部门
表面上看,这只是一个“联合发文”的例行安排。但仔细拆解各部门的审核依据,会发现四部门联审的本质是信息交叉验证。
单一部门无法同时掌握三条关键信息线:
企业是否真的在做制造业(工信管行业属性);
是否持续保有高新技术企业资格(科技管认定有效性);
纳税记录是否干净(税务管合规)。
这三条线任何一条断裂,企业就不符合政策条件。四部门联审,就是用四个独立的信息源互相印证,防止企业在某一个环节“包装”过关。
泉州市工信局的通知对此说得很直白:工信部门审核企业是否属于制造业,科技部门审核企业是否有效期内的高新技术企业,税务部门审核企业销售数据及是否为一般纳税人。

(一)工信部门:牵头统筹,把关产业真实性与业务资质。
工信部门是先进制造业名单申报的牵头单位,负责受理、初审、汇总和跨部门对接,处于联审机制的核心位置。审核重点在于企业的产业属性、制造业业务真实性和销售额合规性。
具体来说:
1.按《国民经济行业分类》C类制造业门类判定企业主营归属,剔除纯贸易和技术服务类企业;
2.核验制造业销售额占比,按418号文口径区分自产制造、商贸和服务收入,委托代工外销不计入,受托加工费可计入;
3.形式审查和现场核查,汇总初审名单并综合各方意见形成候选名单。
简言之,核心就是确认企业是否属于合规制造业主体。
(二)科技部门:后台核验,把关创新资质与研发实效。
科技部门负责核实企业创新能力的真实性,重点解决“有高新证书但研发指标不达标”的资质虚置问题,依据《高新技术企业认定管理办法》(国科发火〔2016〕32号)开展核验。
核验内容有三项:科技人员占比、2023—2025年研发费用占销售收入比例、2025年高新产品的收入占比。数据来源为企业年度发展情况报表和高企认定系统填报信息。
审核逻辑是证书有效只是形式,指标达标才算实质。指标异常的企业,科技部门会向工信反馈异议,剔除创新能力不达标者。核心职责就是确认企业创新资质持续有效、真实合规。
(三)税务部门:前端留痕,把控涉税资质与风控底线。
税务部门是政策落地执行与风险防控的关键关口,也是申报系统中可见审核节点之一,审核流程线上留痕、可追溯。
主要审核内容:核验企业增值税一般纳税人身份;依托申报表、财务报表交叉比对制造业销售额、总收入等申报数据;筛查企业近36个月涉税信用,排查虚开发票、骗取留抵退税、两次及以上偷税处罚,存在情形直接一票否决。后续负责优惠落地、减税数据统计。
(四)财政部门:宏观统筹,监督流程与资金绩效。
418号文由工信部办公厅、财政部办公厅、税务总局办公厅联合印发,正文要求地方“工业和信息化主管部门会同同级科技、财政、税务部门确定名单”。财政部门虽不直接审核企业条件,但承担两项关键职能:一是确保名单制定符合财政资金管理要求,二是参与政策落实的后续监管。
系统审核节点仅显工信税务
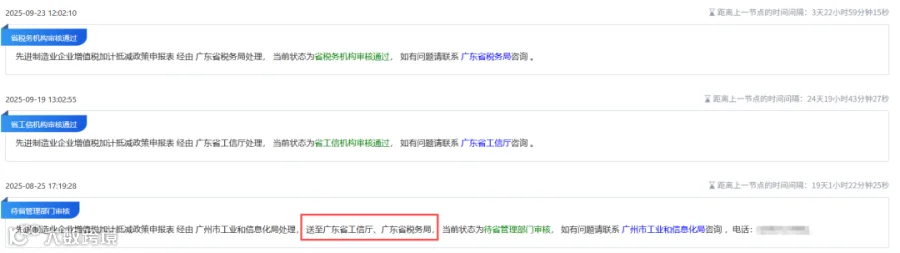
很多企业疑惑,418号文明确四部门共同确定名单,但申报系统只展示工信、税务审核节点。不是科技、财政未参与审核,而是系统展示逻辑与部门审核模式不同。
申报平台复用高新技术企业认定管理工作网,仅对牵头受理的工信、涉税终审的税务开放企业可见线上审核节点,审核意见、流程状态对外展示。
科技部门采用后台数据比对+资质核验模式,依托高新数据库完成指标复核,结论以内部会商意见推送工信,不在企业前端页面生成审核记录;财政部门聚焦整批名单合规性与资金测算,仅参与部门内部会签、集体审议,不对单户企业出具线上审核意见。
理解了各部门的审核逻辑,就能看出企业申报中最常见的“逻辑漏洞”在哪。
第一,工信与税务之间的数据口径不一致。
制造业销售额占比的计算,用的是企业自行申报的销售数据,但这个数据最终要与税务系统的增值税申报数据形成印证。
中国税务报曾指出,实务中有的企业对制造业销售额口径理解不到位,导致计算比重不准确;有的企业发生销售原材料、半成品待加工后回购的特殊业务,直接按全部进项税额计算加计抵减额,导致申报错误。
联审机制下,工信部门掌握的销售额口径与税务部门的申报数据如果对不上,审核就很难通过。
第二,科技与税务之间的资格与合规交叉验证。
高企资格的有效性由科技部门判定,但高企指标背后的研发费用数据、收入数据,与税务申报中的研发费用加计扣除、收入确认存在对应关系。
如果科技部门认定高企资格有效,但税务部门在36个月合规审查中发现问题,两个结论之间会产生冲突,联审机制的作用就是在这种冲突发生时进行实质判断。
第三,系统节点看不见,不等于审核不存在。
这是最容易被忽略的一点。
科技部门的指标核验结论不在前端留痕,但会以内部会商意见的形式反馈给工信。如果企业只盯着申报系统里“工信通过、税务通过”两个绿色节点,就以为万事大吉,很可能忽略了科技部门在后台已经标记的指标异常。等到名单公布时才发现被剔除,连补救的方向都找不到。
按照418号文,先进制造企业要享受优惠,得过工信、科技、税务、财政四家联合审查这一关。工信核业务实质,科技核创新能力,税务核纳税合规,财政核资金与绩效——分工是清楚的,信息也互通,一边确保政策帮到该帮的企业,一边守住税收优惠的合规口子。
但联审机制真正的“杀伤力”不在于任何单一部门的否决权,而在于四个部门的数据放在一起时,那些对不上的地方会自动浮现。
企业如果只对着“申报条件”逐条勾选,而不去检查四个部门看到的是不是同一套逻辑自洽的数据,临时补材料基本没戏。
把业务、研发、财务、信用几条线在日常就理顺,弄清各部门盯的是什么、系统里哪些信息是后台核验而不留痕的,才是真正的准备。
【声明】本文内容仅为政策解读、行业逻辑梳理与知识分享,不构成任何税务筹划建议、涉税决策依据。相关税收优惠政策的适用标准、审核要求、执行口径,请以政府部门最新官方文件为准。