


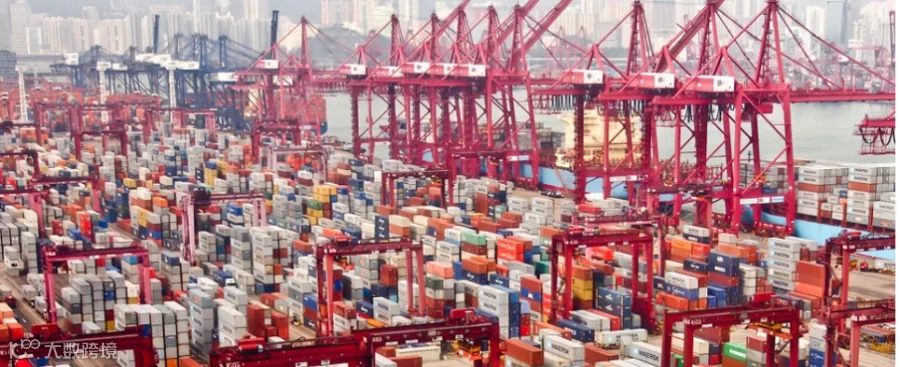
全球港口行业适应低增速新常态,四季度现回暖信号
过去几年,全球集装箱港口行业已逐渐适应低增速成为新常态,2016 年第三季度也不例外。然而,德路里(Drewry)对 2016 年第四季度样本港口吞吐量的详尽数据显示,市场可能出现回暖。
德路里最新一期的季度港口行业报告《港口与码头洞察》(Ports and Terminals Insight)显示,2016 年第四季度港口吞吐量同比增长超过 5%。这一增幅明显高于第三季度全球 2.4% 的增长率。所有地区基于样本港口的数据均呈现正增长,其中北美和东南亚表现领先,该季度平均增长率约为 7%。主要中转枢纽也从中受益。区域最低增长率也达到健康的 3.8%,位于地中海地区。
诚然,由于年初开局缓慢,2016 年全年增长依然温和,全球平均仅略高于 2%,但第四季度几乎全面出现的显著回升表明市场存在复苏迹象。
美洲市场反弹强劲,美国消费支出成关键驱动力
季度趋势的变化在美洲尤为明显。北美是表现最亮眼的地区,美国强劲的消费支出是推动 2016 年第四季度样本港口增长 7.4% 的关键因素。这与上一季度形成鲜明对比,当时该地区出现 2% 的下滑,是全球表现最弱的地区,尽管韩进海运(Hanjin)的影响可能在一定程度上扭曲了数据。
美国的经济指标总体向好。2016 年第四季度 GDP 增长 1.9%,消费支出和投资贡献最大;综合领先指标委员会(Conference Board)的综合领先指标在 2016 年 12 月上升 0.5%,预示着 2017 年增长可能加速。实际工资增长也在上升,劳动力市场出现收紧迹象。
拉丁美洲在 2016 年最后一个季度也从负增长转为正增长,鉴于该地区经济持续低迷,这令人意外。然而,年末的良好表现不足以抵消全年其余时间的糟糕状况,该地区全年货运量下降了近 2%。
欧洲加入复苏周期,制造业与服务业 PMI 创新高
2016 年第四季度的回升在欧洲也有所体现,北欧和南欧在最后三个月均出现大幅改善,尽管全年增长依然较为温和。总体而言,2016 年北欧/斯堪的纳维亚/波罗的海地区样本港口增长率为 2.5%,地中海地区略高,得益于土耳其以及样本中意大利港口的持续良好表现。
欧洲在过去几年一直是全球经济表现的痛点,但近期数据表明欧元区正加入复苏周期。欧元区服务业采购经理人指数(PMI)从此前两个月的 53.7 升至 2017 年 2 月的 55.5,创下五年新高。与此同时,制造业 PMI 在 2017 年 2 月达到 55.4,创六年新高。法国的 PMI 近期首次超越德国(自 2012 年以来),这可能表明欧元区的增长正变得更加广泛。
亚洲仍是核心动力源,中日韩出口显著回升
亚洲仍是全球集装箱港口活动的动力源,近年来在放缓期间其增长表现出较强的韧性。2016 年第三季度中国和亚洲其他地区的增长普遍优于美洲和欧洲,尽管第四季度有所改善,但由于基数效应,改善幅度不如前两者显著。然而,东南亚和东北亚的表现引人注目。由 G3 发达经济体引领的全球需求复苏推动了以贸易为导向的亚洲经济体的出口回升。
韩国出口同比激增超过 11%,为五年来最高水平;日本 2016 年 12 月出口同比增长 5.4%,扭转了 2016 年 11 月 0.4% 的降幅。这是日本出口连续 14 个月以来的首次扩张。
中国仍然是推动全球集装箱港口活动最重要的引擎,政府积极的货币和财政刺激措施防止了经济的进一步恶化。短期内,经济似乎处于增长轨道,政策制定者暂时成功实现了软着陆。
长期趋势验证复苏信号,保护主义仍是潜在风险
需要保持谨慎。观察季度吞吐量数据可能会产生误导——2016 年第四季度的良好表现可能只是短暂波动。因此,我们还考察了全球 250 多个样本港口(占全球吞吐量 75% 以上)的滚动四年平均增长率。自 2015 年初以来,增长率的恶化趋势显而易见,并于 2016 年初陷入负增长。然而,2016 年底出现的复苏清晰可见,支持了市场存在真实积极信号的观点。
人们总是担心 2016 年第四季度的数据可能是虚假的曙光,但许多基础全球经济指标令人鼓舞。地平线上的一朵乌云是全球各国可能采取更大程度的保护主义,这在很大程度上取决于美国总统唐纳德·特朗普的行动。然而,现在断言这是否会演变为对当前复苏迹象的真实威胁还为时过早。