

9月9日,由聚合智能产业创新中心、湖北科投主办的聚合智能产业发展大会(2026)在光谷召开。国家邮政局政策法规司原一级巡视员、副司长(司局正职)靳兵受邀出席大会并在演讲时提出,当前行业正站在“小批量试点期”向“规模化渗透期”跨越的关键节点,必须要“四位一体”地推动具身智能实现高质量发展。以下为演讲全文,略有编辑。
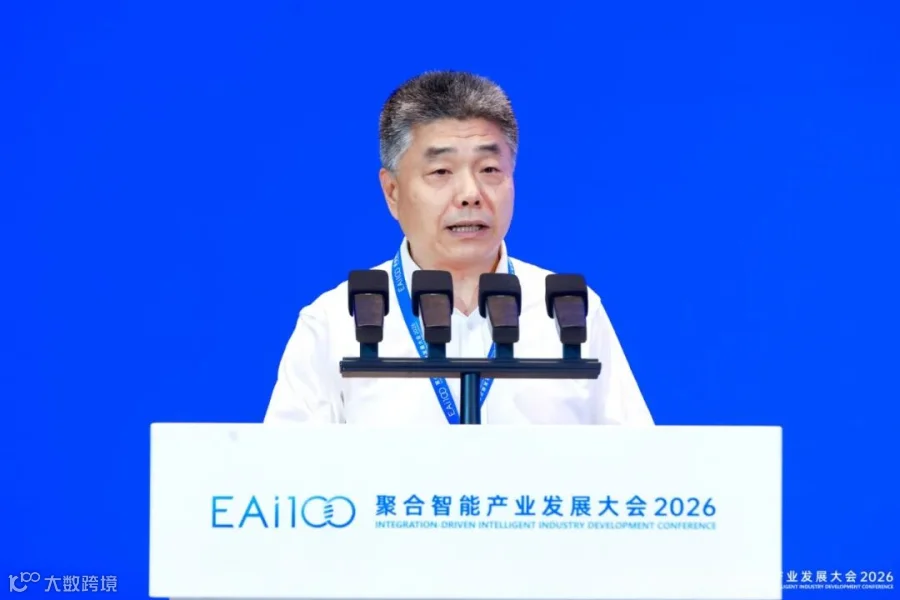
▲ 靳兵 国家邮政局政策法规司原一级巡视员、副司长(司局正职)
近几年,具身智能的发展风起云涌。上个月最新数据显示,中国人形机器人的出口与制造规模占到全球97%。第二是低空经济,今年行业监管趋严,目的是为下一步大规模部署做准备,通过清理、规范行业,为规模化发展铺路,释放出重要产业信号。第三,我国汽车产能位居全球首位,新能源汽车、智能驾驶无论国内市场还是海外出口均捷报频传。
在此新产业格局下,具身智能将对汽车制造、低空经济以及各类无人智能装备带来怎样的影响?又将如何推动全域无人装备融合生态的演进?接下来我将围绕以上问题分享几点个人思考,不成熟,仅供参考。
全球格局呈“三足鼎立+差异化分工”,中国整机量产与全产业链配套领先。美国是底层算法+高端整机+军事应用,将具身智能优先服务国防军事,现代冲突比拼的已是一国全民算力与整体智能化水平;欧盟优势在于安全合规制度建设,依托多国协同机制,主导伦理与安全标准制定,拥有成熟的防御、应急装备智能调度体系;日本深耕精密减速器、伺服电机,布局人机共生赛道,养老服务机器人虽难度极高,但已经完成规划落地。
中国是整机量产+全产业链+场景验证。我国拥有海量数据,与快递物流行业相似,运营的数据超全世界所有区域的总和。正因为有了海量的数据,所以我们的机器人、无人机、无人车、无人装备迭代速度是全世界最快的,量产速度也是最快的。
2025—2026年是具身智能量产元年,2027—2028年进入规模化渗透,2030年后全民普及。实际可能更快,因为现在人工智能迭代的速度,过去是一周,现在是5天一个台阶。正如马斯克所判断,三年之内硅基生命将超越碳基生命。
当前,工业制造是第一大落地场景,物流、巡检、康养、商用服务已经完成批量验证。物流领域,灵巧手已经实现千台级产线落地,顺丰、邮政率先应用,京东携手宇树开展相关合作,市场空间海量。京东现有大量骑手人力成本压力巨大,刘强东也明确提出要用机器人替代人力,其仓储已经实现 99% 无人黑灯工厂运行,业务体量增长已经无法单纯依靠人力承接;公共应急巡检层面,交通运输部已出台两项应用指南,支持高速公路、高铁线路上空开展巡检,应用前景广阔。医疗康养领域,我国60岁以上人口已达2.6亿,未来人口老龄化压力持续加剧,具身智能是破解康养缺口的重要路径;商用服务方面,小鹏汇天、东风汽车、长安汽车等一众主机厂纷纷布局飞行汽车,跨界趋势显著。
全球主要国家顶层战略各有侧重:美国重算法军工、欧盟重合规标准、日本重精密养老、中国重量产场景。我国已将具身智能纳入“十五五”六大未来产业核心方向,设立国家级创新基金,出台多项 “智能 +” 政策,将成为技术引领的重要抓手。核心四大关键技术现状:灵巧手基本追平海外,成本仅为海外 1/3,商业化出货实现反超;关节模组国产替代提速;控制算法、具身大模型也取得长足进步。
我国的优势在于量产和场景,短板在高端零部件、仿真生态与极端环境验证。高端RV减速器、超高密度触觉电子皮肤、高端力觉传感器依赖进口;具身专用高端算力芯片、底层仿真引擎(英伟达Isaac Sim)存在技术壁垒;通用场景物理交互算法、长时序环境自适应能力弱于美国;行业标准不统一,无人车/无人机/具身智能接口协议碎片化;军工级高可靠、极端环境验证不足。
根据车百会研究报告,智能汽车与具身智能技术栈重合度超70%,二者双向赋能、互相反哺,感知、决策、执行、软件层技术可以互通复用。
具身智能给汽车产业带来制造体系重构、开辟第二增长曲线、算法迭代升级、产品形态延伸多重变革。车企智驾算法反向迭代升级,车辆本身逐步演变为移动具身智能体。值得关注的是,今年5月三部委发布政策,已将无人机、无人车、无人船纳入智能体。这代表立法逻辑发生历史性转变,不再简单按照汽车、航空器分类,需要密切跟踪相关法规指引更新。
行业竞争主线已经从电动化,转向智能化+具身化。快递物流行业会是率先爆发的赛道,国内拥有庞大的货运车辆与航空运力,无人车、无人机地面空中协同,市场体量巨大。
行业竞争范式发生四大转变:第一,具身智能成为车企核心技术护城河;第二,供应链走向一体化;第三,场景全面融合,车企开放工厂门店作为机器人测试场,跨界研发成为常态;第四,构建陆海空天全域无人装备融合生态,机器人、无人车、无人机、无人船共用一套大模型调度,共享通信定位,软硬件模块复用,这也是全球共同的发展方向。看一下日本,全球竞争的影响启发,日本计划未来数年将无人机产能扩大80倍。
“一个大脑、一套底座”驱动了全域装备融合,上海、天津、桐庐已经落地试点并完成有效验证,小试、中试跑通之后,下一步将迎来大规模普及应用。
共建具身智能的融合新生态有六大路径:一是做好顶层制度设计,工信、交通、民航多部委联合制定通用接口与数据标准,纳入全域无人新质生产力专项规划。党的二十届四中全会,在智能化、绿色化基础上新增融合化发展要求,必须打破行业壁垒,参考海外实战经验实现跨部门一体化调度;二是推进技术协同,推动行业数据集共享开放;三是深化全产业链协同联动;四是推动场景一体化落地,坚持平急两用、平战结合,兼顾民用与国防需求,这也是全球通行做法;五是深化政产学研用军民融合;六是完善安全与治理体系,坚持发展和安全并重。
下面,我将从技术、产业、融合、国防四个维度提出发展建议。
一是技术补短板,加强高端零部件专项攻关,推动算法优化、OS开源化;二是产业重需求,以工业场景为基本盘,通过量产摊薄成本。推广RaaS模式,降低中小企业使用门槛。依托海量场景积累实景交互数据,驱动算法迭代;三是融合建生态,打造京津冀、长三角、粤港澳海陆空具身智能协同示范区,推动车企、无人机企业、机器人企业组建联盟,共享感知、电控、电池技术,完善空域、道路、水域协同管理规则,解决多装备同场作业监管难题。四是国防强应用。单兵配套、阵地运维、立体协同、抗恶劣环境。必须要“四位一体”地推动具身智能实现高质量发展。
最后总结行业发展的五大趋势。第一是硬件低成本化,2028年进入商用普及期;第二是算法通用化,一个模型适配多载体;第三是产业融合常态化,汽车、低空、机器人、水上装备深度绑定形成万亿集群;第四是军民双向转化加速;第五是应用边界不断拓宽,从工厂走向家庭、城市、应急、国防。
整体而言,我们有全球最大的制造业底盘、最完整的供应链体系、最丰富的应用场景,有政策、资本、科研、产业多方力量共同参与,站在具身智能量产元年,我们要抓住产业变革窗口期,抢占全球竞争制高点,通过“政产学研用金”携手并进打通技术-产业-生态-安全全链条,推动我国具身智能与汽车产业、无人机、无人船等全域无人装备产业融合、高质量发展。

EAI 100(聚合智能产业创新中心)于2025年揭牌成立,是国内首个聚合智能产业创新平台。创新中心致力于打通跨产业协同壁垒,依托汽车产业链现有优势,加速具身智能、低空经济等产业规模化应用,系统性推动智能汽车与智慧城市协同发展。统筹开展智库研究、行业活动、资源对接等系列工作,目前汇聚专家及企业成员数量突破150家,实现聚合智能领域全方位、全链条覆盖。