


中国港口拥堵的多重诱因
中国港口目前正遭遇由多种因素叠加引发的严重拥堵。恶劣天气、联盟网络重组、船舶日益大型化以及托运人为赶在计划中的费率上调前出货的迫切需求,均在各类报道中被提及为导致船舶在港外等待和周转速度慢于平常的原因。
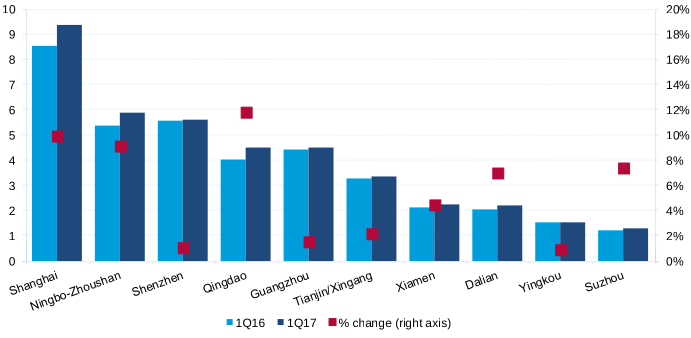
另一个更为平凡的因素仅仅是它们正艰难地承受着额外业务量的重压。2017 年第一季度,中国前十大港口的吞吐量同比整体增长了 6%。(见图)面临最严重拥堵的港口恰好录得最大增幅,这恐怕并非巧合:青岛(增长 12%);上海(增长 10%)和宁波(增长 9%)。
其中一些问题,如雾气和联盟磨合期的阵痛,很快就会过去。但这会降低未来在世界一些最繁忙的集装箱港口再次发生拥堵的可能性吗?
联盟重组与船舶大型化的挑战
在本分析中,我们将审视每个潜在的瓶颈点。首先,让我们看看联盟重组对上海的日常运营意味着什么,上海是首个被标记为承压的中国港口。表面上看,上海的 workload 似乎有所减轻,因为 4 月挂靠该港的远洋服务航线数量少于 3 月,甚至少于 2016 年 4 月。但重要的是,即使服务航线减少,该港需要周转的平均船舶规模在年内增长了 6%,达到 8,600 TEU。
总体而言,更大船舶的部署导致服务频率降低和货量峰值更高——当交通流量以更少、更大的批次到达时——这会拉伸港口和码头的劳动力及堆场容量。这是一个普遍趋势,并不局限于上海,但随着船舶规模的继续扩大,情况不会变得更容易。由于能够容纳更大船舶的码头越来越少,随着更多交通流向能够处理这些业务的设施,港口和码头面临的运营困难将越来越局部化。
在一定程度上,港口和码头是其承运人客户所做选择的受害者。尽管付出了巨大努力并进行了投资以满足施加于他们的新需求,但他们有时仍会被非自身原因造成的问题所淹没。
上海国际港务集团(SIPG)提供的信息表明,在 2016 年,上海的平均码头利用率水平非常高,因此只需很小的扰动就会引发多米诺骨牌效应,导致全面拥堵。根本没有任何回旋余地。
SIPG 和马士基航运等承运人的声明都将当前局势的部分原因归咎于联盟过渡,但要获取具体细节则更加困难。我们不知道联盟过渡的组织协调程度如何,船舶是否按计划抵达,或者虽然时刻表得到遵守,但一夜之间终端切换的数量过多,超出了系统的处理能力?
再加上在不恰当的时间出现的大雾,以及已经承压的港口一定程度的拥堵,这些都是不可避免的情况。这些是过渡性问题,终将过去,但拥堵蔓延至中国沿海其他港口的事实表明,另有其他因素在起作用。
进口激增:结构性转变的信号
一种理论认为,中国港口正经历交通量的突然激增,因为托运人希望赶在预计的即期运费上涨以及对欧洲和北美更高的年度合同条款(将于 5 月左右生效)之前出货。这一理论可能有一定道理,但对近期贸易数据的审查显示,中国需求的复苏并非昙花一现,自去年 8 月以来,出口尤其是进口均出现了显著增长。
长期以来,中国政府致力于推动国家向更依赖消费的进口经济转型,但在审视与中国主要贸易伙伴之间的集装箱流动时,这一努力直到最近才结出些许硕果。
根据集装箱贸易统计数据(Container Trade Statistics)的数据,2012 年至 2016 年间,大中华区从欧洲、美国、中东和南亚进口的集装箱量年均增长率仅为微不足道的 0.1%。在同一时期,对这些市场的出口注册了 3.8% 的年复合增长率(CAGR)。情况并非再平衡,而是相反,2015 年对这些市场的集装箱出口量是进口量的 3 倍。
然而,我们终于开始看到转变的迹象,在我们的数据系列中,2016 年大中华区的进口首次超过出口;来自我们样本贸易的 inbound trade 同比增长 2.3%,而 outbound market 仅增长 0.5%,从而降低了出口与进口的比率。
仔细检查数字显示,这种转型在去年下半年真正加速。截至 2 月,大中华区进口的 12 个月移动平均指数自 8 月以来已上升约五个指数点,速度比进入东北亚或东南亚快了两倍以上。同期,大中华区出口仅增加了约两个指数点。
长期以来,作为一个以出口为导向的经济体,中国港口往往不会因堆场内货物滞留时间过长而承受过重压力,因为集装箱通常会被迅速装载到船上用于出口。然而,快速增长的进口量可能会给中国的堆场带来前所未有的压力,而这些堆场尚未对此做出适应。这具有长期趋势的特征,除非通过增加容量(包括码头和堆场)来纠正,否则将继续对已经接近甚至超出其实际最大利用率水平的港口施加压力。