


日本三大航运巨头合并成立 ONE:行业整合加速,货主选择缩减
日本航运公司 NYK、MOL 和 K Line 公布了其合并后的集装箱船实体的新名称:海洋网联轮船(ONE)。除了确认该新合资企业按计划于 2018 年 4 月 1 日开始运营(有待反垄断审查)外,还公布了相关地点安排:控股公司将设在东京,全球总部设在新加坡,地区办事处分别位于香港、伦敦、弗吉尼亚州里士满和圣保罗。
一旦 ONE 投入运营,按集装箱船队规模计算,它将成为世界第六大承运人,拥有近 140 万标准箱(TEU)的运力,基于当前船队计算,市场份额约为 7%。假设订单簿没有变化(即没有新订单或交付延迟),到 2021 年,它将超越赫伯罗特(Hapag-Lloyd),成为第五大承运人。
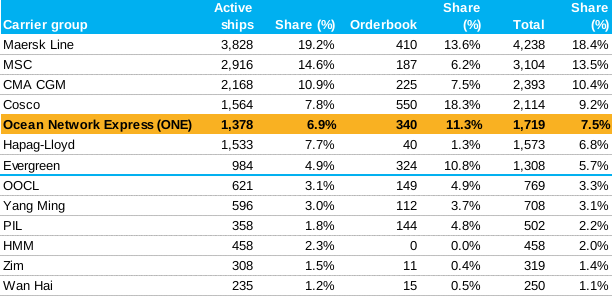
根据合资协议条款——仅涵盖这三家公司的集装箱船业务和非日本码头业务——NYK 将成为最大股东,持股 38%,而 MOL 和 K Line 各持股 31%。这一分配反映了 NYK 投入合资企业的自有船舶(现役及在订造中)和码头数量更多——共十个。基于相同标准,MOL 本可能期望获得比 K Line 更大的份额,因为虽然两者自有船舶数量相似,但 MOL 贡献了更多的码头(七个对三个)。
同样地,在过去五年中,MOL 的集装箱相关收入为三家最高,自 2012 年以来年销售额达到 335 亿美元。同期,NYK 和 K Line 的集装箱销售额均约为 290 亿美元。自 2014 年峰值 200 亿美元以来,ONE 旗下三家公司的年度集装箱销售额已下降约 20%,至 2016 日历年为 157 亿美元。此外,从 2015 年第一季度到 2017 年第一季度,这三家公司在集装箱业务上遭受了约 10 亿美元的集体经营亏损。正是这些巨额亏损促使 ONE 旗下公司在多年的猜测后最终走到一起,寻求降低成本以扭转局面。
ONE 的成立符合集装箱行业整合不断上升的趋势,此前已有涉及达飞轮船(CMA CGM)和 APL,中远海运集运(Cosco)和中海集运(CSCL),马士基航运(Maersk Line)和汉堡南美(Hamburg Süd), 以及赫伯罗特(Hapag-Lloyd)与泛亚细亚航运(UASC)的近期并购交易。当将这些新合并的承运人视为单一实体时(尽管在某些情况下被收购公司保留了独立品牌),我们可以看到权力正越来越集中在行业顶层。
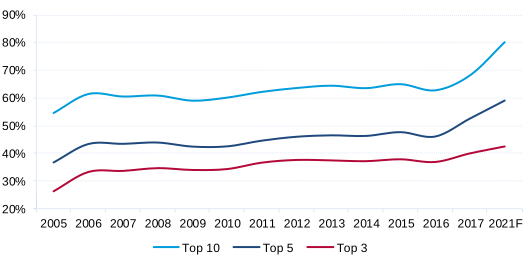
就现役和在建船舶而言,到 2021 年,随着系统中所有新造船交付完毕,前五大承运人将控制世界集装箱船队略低于 60% 的份额。而在 2005 年,同一档次的承运人仅持有约 37%。到 2021 年,前十大航运公司将控制 80% 的份额(2005 年为 55%),而三大领先承运人马士基航运(Maersk Line)、地中海航运(MSC)和达飞轮船(CMA CGM)将占据约 42% 的份额(2005 年为 26%)。
不可避免地,随着前七名承运人与其他承运人之间的差距拉大,关于较小参与者能否跟上并保持成本竞争力的猜测也将增多。在这些排名靠后的承运人中,东方海外(OOCL)最近被传可能被中远海运收购,而财务困难的阳明海运(Yang Ming)迄今一直抵制与其台湾同胞长荣海运(Evergreen)合并的建议。看来仍有进一步整合的空间,这很可能使顶层精英集团获得更多控制权。
所有这些带来的明显后果是,货主的选择变少了。这是不得不付出的不幸代价,源于多年来运费无法弥补成本,迫使承运人通过更大规模的联盟和/或并购来抱团求存。再次强调,当将所有被收购的承运人视为单一实体(包括 ONE 旗下公司)时,德鲁里的研究显示,在过去两年中,跨太平洋航线和亚洲 - 北欧航线这两条最大远洋航线的船舶运营商数量已显著减少。截至 2017 年 6 月,在亚洲 - 北欧航线上部署船舶的不同承运人仅有 9 家,而 2015 年 1 月为 16 家。在同一时期,跨太平洋航线的承运人数量从 21 家减少到 16 家。货主还可以按服务为基础调用非运营舱位租赁商,但毫无疑问,可用资源池正在变得浅薄,赋予承运人更大的定价权。
日本三家承运人合并为 ONE 也改变了其在新的承运人联盟 THE Alliance 内部的权力平衡。此前,赫伯罗特处于领先地位,但如前所述,ONE 将在未来几年内超越它进入前五强。德国承运人赫伯罗特此前欢迎此次日本合并,随着参与方减少,联盟内的决策过程应会加快。然而,随着 ONE 规模扩大,其有望决定联盟停靠地点和时间的能力也随之增强。这可能导致 THE Alliance 选择更多 ONE 的国际码头,除美国洛杉矶 - 长滩和奥克兰存在部分重叠外,这些码头具有互补性。
它们不太可能面临太多阻力,因为 THE Alliance 的其他成员拥有的码头利益不多。赫伯罗特仅在汉堡的一个码头持有少数股权,而阳明海运目前持有台湾三个码头、安特卫普一个码头以及北美两个码头(洛杉矶和塔科马)的股权。
随着每笔新交易的达成,前 20 大承运人之间进一步并购的机会正在减少,但不久后极有可能出现一波涉及中型承运人的第二轮整合浪潮。随着承运人数量减少,它们在财务上将变得更加强大;天平正重新向那些能够坚持下来的承运人倾斜。