
点击蓝字 关注我们

摘要
本文围绕资本开支周期底部,分析逆势收购的投资逻辑。在制造业朱格拉周期下,行业产能过剩、资本开支收缩时,标的盈利、股权估值、实物资产价格均处于低位,卖方转让意愿提升,形成收购黄金窗口,可收获周期回暖后的盈利与估值修复双重收益。但底部收购难点不在于低价买入,而在于后续运营,企业需充足资金、管理赋能与战略定力。具备资金、长期视角与产业整合能力的主体,才可在行业寒冬布局优质资产。
当全行业都在亏损、减产、收缩的时候,龙头企业在做什么?答案是:收购。
2025年,光伏行业组件价格跌破现金成本线,大量企业陷入亏损,但TCL中环斥资12.58亿元控股一道新能源,隆基绿能收购精控能源切入储能。锂电行业产能利用率严重分化,尾部企业仅20%-40%,但江特电机接手破产重整的遨优动力,产业整合加速。
这些看似“逆市”的动作并非偶然。Wind数据显示,2025年申万31个一级行业中,20个行业资本开支同比下滑,占比近65%;电力设备(含光伏、锂电、储能)同比下降13.1%,环保下降8.9%,基础化工下降6.6%。当全行业都在"捂紧口袋"的时候,恰恰是产业买家逆势布局的最佳窗口。
背后的核心逻辑,可以用一个经典的周期框架来解释——资本开支周期底部。
什么是资本开支周期底部?

任何一个制造业或重资产行业,都会经历“扩产—过剩—出清—再扩产”的循环,经济学上称之为朱格拉周期(设备投资周期,约8-10年)。在这个循环中,资本开支(Capex,即企业购建固定资产、无形资产和其他长期资产支付的现金)是核心的领先指标:企业愿意花钱建新厂、买新设备,说明对未来有信心;连续削减资本开支,则意味着行业进入收缩期。
所谓“资本开支周期底部”,就是行业经历了1-2年的产能过剩和价格战之后,大部分企业无力或不愿再投入新产能,行业整体资本开支增速滑至低位甚至负增长,落后产能开始逐步退出的那个阶段。
这个阶段有四个典型特征:
• 标的盈利处于周期低位:产品价格承压,毛利率下滑,大量企业财报难看甚至亏损
• 估值被系统性压低:市场情绪悲观,PE、PB倍数均处于历史低位区间
• 实物资产价格便宜:二手设备、厂房、产能指标、特许经营权的转让价格大幅回落
• 卖方意愿显著增强:企业现金流紧张,创始人从“待价而沽”转向“寻求出路”
这四个特征叠加在一起,构成了收购方的“黄金窗口期”。
这并非理论推演。从全行业数据看,2025年资本开支收缩已经是普遍现象:
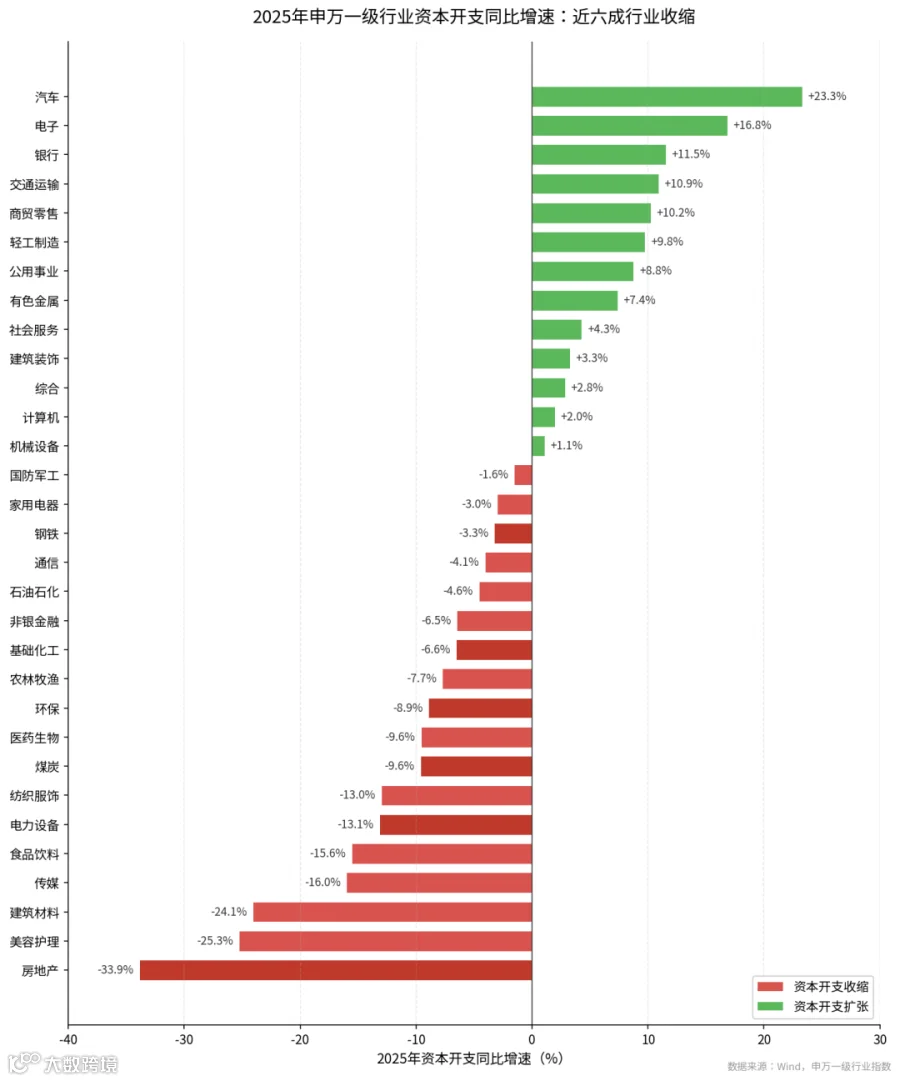
图1:2025年申万一级行业资本开支同比增速,近六成行业处于收缩区间(数据来源:Wind)
为什么周期底部是逆势收购的最佳窗口?
从单季度数据看,这一轮资本开支收缩已经持续了近一年。电力设备行业从2025年一季度同比-14.1%,逐步收窄至2026年一季度的-0.3%,收缩幅度明显收窄;环保、基础化工、房地产等行业也在经历不同程度的出清过程。

图2:重点行业单季度资本开支同比增速(数据来源:Wind)
具体而言,周期底部的收购优势体现在三个层面:
1、估值洼地:用周期底部的价格,买周期回升的收益
周期底部最直接的好处是估值便宜。
以光伏行业为例,2023-2024年的产能过剩导致组件价格暴跌,行业内大量企业亏损或微利。到2025年,部分二三线组件企业的PB估值已经跌破0.8倍,部分甚至低于0.5倍——意味着用不到五折的价格就能买下其净资产。
但估值低不等于值得买,关键在于判断:这是周期性底部,还是永久性衰退?对于光伏、锂电、储能这类长期需求仍在增长的赛道,周期底部的低估值恰恰提供了安全边际。有耐心的买家以底部价格收购,一旦行业供需改善、价格回升,带来盈利修复与估值重估的双重收益。
2、资产便宜:产能、设备、牌照的“打折季”
周期底部不仅股权估值低,实物资产和稀缺资源的价格也在打折。
最典型的是产能指标。在锂电行业,2022年高峰期一条动力电池产能的转让溢价可以达到50%以上,而到了2025年,不少二三线电池厂的产能以净资产甚至折价转让,部分闲置产线的设备按二手价格处置,折扣低至三到四折。对于有产业整合能力的买家来说,这相当于用“清仓价”拿到了未来扩产所需的产能和设备。
再比如水务环保行业的特许经营权。在行业景气期,民营水务公司的特许经营权转让往往伴随着较高溢价,地方政府也更倾向于自己持有。但当民营企业资金链紧张、急于变现时,特许经营权的议价空间显著扩大,买家可以用更合理的价格锁定长期稳定的现金流资产。
3、卖方让步:从“谈不拢”到“愿意坐下来谈”
周期底部还有一个容易被忽视的优势:卖方的谈判意愿和让步空间显著增大。
在行业景气期,企业创始人对估值预期高,交易条款上也更为强势——对赌要求高、回购条件苛刻、管理层保留权多,很多交易因为“价格谈不拢”而流产。但到了周期底部,企业面临现金流压力、银行抽贷、供应商催款等多重困境,创始人的心态从“卖个好价钱”转向“找个好靠山”。
这时候买家进场,不仅在价格上有更大的谈判空间,在交易结构设计上也能争取到更有利的条件:
• 业绩承诺更务实:避免“高对赌—高减值”的陷阱,设定与行业周期匹配的业绩目标
• 支付方式更灵活:可以设置分期支付、或有对价等安排,降低一次性资金压力
• 回购义务更可控:原股东的股权回购义务可以与资产质量、合规整改挂钩
• 管理层绑定更充分:留任和激励安排可以更市场化,绑定核心团队
底部收购的真正难点:不是“买”,而是“养”

周期底部收购的逻辑并不复杂,但真正能成功的买家并不多。原因在于:底部收购的真正难点不是"买得便宜",而是"买完之后能不能扛得住、带得动"。
行业从资本开支触底到供需真正改善、价格回升,往往还需要1-2年甚至更长时间。在这段时间里,标的可能持续亏损、现金流持续为负,收购方面临三重考验:
第一,资金能不能扛得住。底部收购的标的往往伴随着债务压力和运营亏损,收购方不仅要支付收购对价,还要在后续持续投入资金用于债务重组、技术改造、运营周转。如果收购时一次性投入过大,没有预留充足的后续资金,很容易"买得起、养不起",最终被标的拖垮。
第二,管理能不能跟得上。周期底部的标的往往不仅缺资金,还缺管理、缺技术、缺渠道。收购方如果只是"出钱不输出",标的很难自行走出低谷。需要收购方派驻管理团队、导入上下游订单、推进技术升级、优化成本结构,才能真正帮助标的穿越周期。
第三,战略能不能稳得住。底部收购后,行业可能还会继续下行,标的业绩可能持续低于预期。这时候收购方面临内部考核压力和外部质疑,很容易动摇信心、低价甩卖,最终"抄底抄在半山腰"。只有具备长期战略定力的买家,才能持有到周期回升。
因此,适合在周期底部出手的买家,通常具备三个特质:资金成本低、现金流稳(扛得住底部的暂时低回报);长期持有视角(等得到周期回升);具备产业整合和赋能能力(带得动标的走出低谷)。三者缺一不可。
底部收购的实操清单

周期底部收购并非“闭眼买”。在实操中,有四个关键点需要特别注意:
1、区分“周期底部”和“价值陷阱”。不是所有低估值的标的都值得收购。需要判断行业的长期需求是否仍在增长、标的的核心竞争力是否还在、资产质量是否扎实。如果是被技术迭代淘汰的产能,或者长期需求萎缩的行业,再便宜也可能是“价值陷阱”。
2、尽调重点放在“资产质量”而非“盈利能力”。周期底部标的的盈利普遍难看,这是正常现象。尽调的核心应该是:资产是否真实存在、有无抵押或权利负担、特许经营权是否稳定、核心团队是否留得住、环保和合规是否有硬伤。这些才是决定标的能否穿越周期的关键。
3、预留足够的安全边际和整合资源。周期底部收购后,行业可能还会在底部徘徊1-2年甚至更久。收购方需要预留足够的资金用于后续的债务重组、技术改造和运营优化。
4、关注商誉减值风险。即使在底部收购,如果溢价形成商誉,仍需在后续年度进行减值测试。建议在交易结构设计中尽量采用资产收购或压低溢价,避免高商誉带来的后续减值压力。如果确实需要溢价收购,可以考虑将部分对价设为或有支付(与未来业绩挂钩),将商誉风险后置。
资本开支周期底部,是一个“危”与“机”并存的阶段。对于大多数市场参与者来说,这是需要谨慎防守的时期;但对于手握低成本资金、具备长期视角和产业整合能力的买家来说,这恰恰是逆势布局、低价获取优质资产的最佳窗口。当所有人都在谈论产能过剩、行业寒冬的时候,真正有远见的买家已经开始悄悄出手了。
对于正在积极开展产业并购的机构而言,现在需要做的,不是等待行业“明确回暖”再出手,而是在周期底部扎实做好标的筛选和尽调,用合理的价格锁定那些能够穿越周期的优质资产,等待下一轮景气周期到来时收获回报。
周期不会消失,最好的收购,往往发生在大多数人最不敢买的时候。
END
作者简介 PROFILE
张雯雯
国金证券投资银行总部丨新兴产业与战略事业部丨咨询顾问
张雯雯女士,中国科学技术大学金融硕士,具有数年投资银行从业经历,擅长于资本战略、股权架构、股权激励等专业咨询领域。
【免责声明】
本公众号发布的内容仅为经验交流的目的,内容和意见仅供参考,并不构成任何投资意见或建议。订阅者不应将本公众号中的内容作为投资决策的唯一参考原因,亦不应取代自己的判断;
在任何情况下,本公众号管理人和国金证券对任何人因直接或间接使用本公众号所载内容或据此进行投资造成的一切后果或损失不承担任何法律责任。任何公众号如欲订阅所载内容(包括文字、影像、图片等),务必注明出处,且不得对内容进行任何有悖原意的引用、删节和修改;
发布的内容仅出于公共信息传播及公益分享目的,不涉及任何商业盈利行为;如涉及著作权争议,请权利人持有效证明联系本号,我们将在24小时内配合处理;
本公众号保留一切法律权利。