


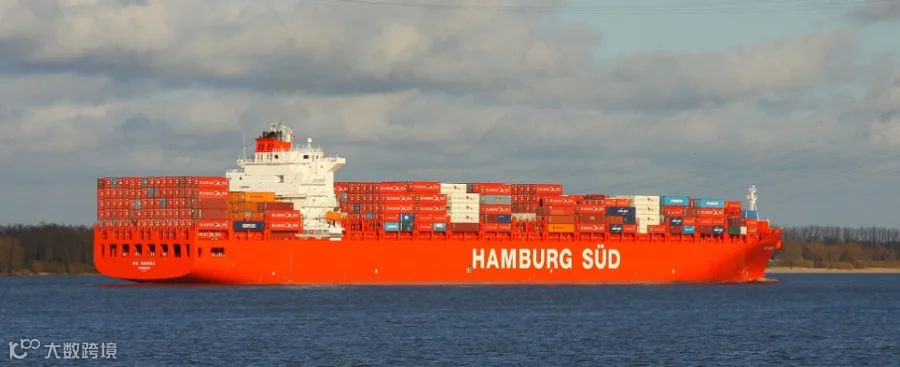
今年 4 月,马士基航运和欧德克集团董事会批准将专注于南北航线的赫伯罗特以 40.6 亿美元的价格出售给前者。根据协议条款,两个品牌将继续独立运营,赫伯罗特保留在德国并维持现有管理层。
预计交易将于 2017 年底完成。马士基航运表示,预计在前几年内每年可实现约 3.5 亿至 4 亿美元的运营协同效应。成本节约主要来自于整合两家网络,增加更多直航港口间服务,减少转运需求。此外,马士基的码头运营子公司 APM 码头也将受益于额外货量,尤其是在赫伯罗特在拉丁美洲的优势市场。
“通过将赫伯罗特作为一家独立且管理良好的公司保留下来,我们将限制交易和整合的风险与成本,同时仍能获取运营协同效应。因此,收购赫伯罗特将在 2019 年即为马士基航运创造巨大价值,”马士基航运及 A.P.穆勒 - 马士基首席执行官 Søren Skou 表示。
交易完成后,合并后的实体将控制全球集装箱船队运力的大约 19%,进一步拉开马士基集团与排名第二的中远海运(MSC)之间的距离(后者占 15%)。
随着规模不断扩大,马士基航运‘一口吞下’竞争对手的能力正在减弱,因为全球监管机构干预以遏制其增长的可能性日益增加。美国司法部于 3 月无条件批准了赫伯罗特的收购案,但欧盟委员会认为有必要施加条件以限制某些航线的运力,随后也批准了该交易。
根据欧盟的条件,赫伯罗特将退出四条连接欧洲/地中海与中东以及拉丁美洲的航线。德国航运公司可在未指明的通知期内继续运营这些航线,以确保有序退出,并给予合作承运人时间寻找替代方案。
欧盟委员会解释说,如果没有这些条件,拟议的交易将产生反竞争效应。然而,对受影响航线中双方向运力的分析显示,即使适用这些条件后,合并后的实体仍将拥有显著的市场影响力。
例如,赫伯罗特在欧洲—南美东海岸航线中的份额(基于截至 2017 年 4 月的双向运力)将减少约七个百分点,但即使将其剩余部分加上马士基原有的份额,合并后的承运人仍将该航线一半的运力掌握在自己手中。在欧洲—南美西海岸航线中,损失将更大,因为欧盟的条件将完全清除赫伯罗特的痕迹,尽管马士基航运仍将保持其领先的 28% 市场份额。
欧盟要求赫伯罗特退出欧洲—中东航线的决定或许最令人费解,因为该航线中赫伯罗特的双向份额仅占很小的 2%,但这可能意味着马士基现有的 30% 领先份额被认为已接近可接受的上限。
除了远洋航线外,马士基航运还决定剥离其巴西沿海运输运营商 Mercosul Line——该公司于 2015 年作为收购 P&O Nedlloyd 的一部分被收购——以安抚该国的监管机构。如果不进行此次出售,合并后的实体连同赫伯罗特子公司 Alliança在内,将控制估计高达 80% 的巴西国内市场份额。
赫伯罗特作为收购目标的吸引力显而易见。这家德国航运公司已将自己打造成业内最知名的南北航线专家之一;其卓越的增长率得益于对并购的强烈渴望。该公司成为任何希望拓展南北航线版图的主要班轮公司的理想选择,而其在东西向市场的近乎缺席则避免了相关航线受到竞争监管机构的审查。虽然曾考虑进入东西向航线,但其所有者显然认为实现这一跃升所需的投资过于高昂。
欧德克集团仅发布过关于赫伯罗特业绩的最基本信息——即年度销售额和箱量——但这些数据已显示出该公司的惊人崛起。自 1996 年以来,集装箱量平均每年增长 16%,去年达到 440 万 TEU。班轮部门的销售额在过去三年中略有下降,但仍保持稳定,在 2010-2016 年期间平均每年为 60 亿美元。经过比我们能做的更为深入的财务审查,马士基航运显然相信更好的未来还在后面。
目前集装箱行业集中度不断上升的一个必然结果是,每一笔新交易都将受到竞争监管机构更严格的审查。强加给马士基的让步并不苛刻到阻止其在与赫伯罗特共享的大部分航线上成为市场领导者。