


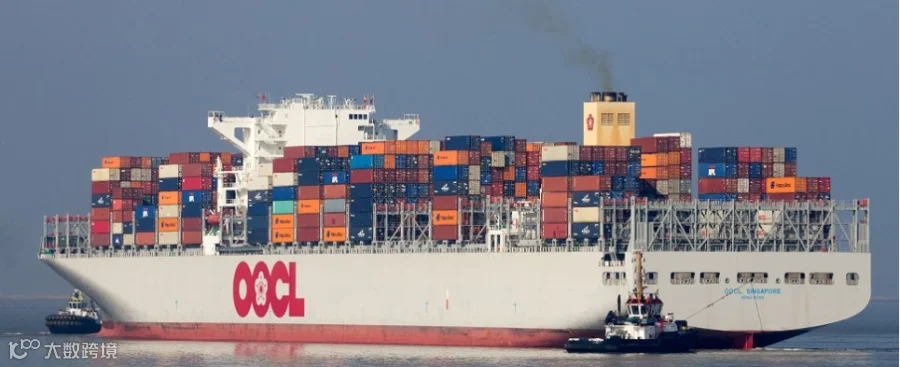
中远海运和上港集团购买的是什么?
上周,总部位于香港的东方海外国际有限公司(OOIL)与中国国有中远海运控股股份有限公司(中远海运)以及上海国际港务(集团)股份有限公司(上港集团)联合发表声明,后两者将收购 OOIL 的全部股份,每股报价为 78.67 港元(10.07 美元)。
交易完成后,中远海运将持有 90.1% 的股份,上港集团将持有剩余的 9.9% 股份。联合买家表示,他们将保留 OOIL 的品牌、维持其上市地位,并将公司的全球总部及所有管理层保留在香港。员工将保留现有的薪酬和福利,且在要约截止后至少 24 个月内不会因本次交易而失业。
OOIL 及其集装箱业务部门 OOCL 在充满挑战的市场中一直保持着高于平均水平的盈利记录,并以管理精良著称,被德鲁里海事金融研究(Drewry Maritime Financial Research)誉为“完美新娘”。保留管理团队、流程和系统是一个明智之举,我们认为这对中远海运具有巨大的价值。
从硬件角度来看,OOCL 拥有 66 艘自有集装箱船,总运力约为 440,000 TEU。这是一支年轻且现代化的船队,平均船龄为 7.1 年,平均名义运力为 6,600 TEU。它正在交付其首艘 21,000 TEU 船舶,另有 5 艘即将交付,并拥有再订购 6 艘的选择权,这些选择权可以轻松行使。
基于现有船队和订单簿,合并后的中远海运-OOCL 实体将成为世界第三大集装箱承运人,超越其在海洋联盟中的合作伙伴达飞轮船(CMA CGM)。
中远海运本身拥有庞大的订单簿,包括去年与中国海运集装箱运输有限公司合并时继承的新造船订单。因此,在已经供过于求的市场中,它几乎没有必要再订购更多新船。
OOIL/OOCL 在四个码头拥有权益:在美国长滩和台湾高雄拥有 100% 全资拥有的设施,在中国天津和宁波的两个码头拥有少数股权。
协同效应如何?
在运营方面,将 OOCL 整合到更大的公司中应该不会太困难,因为 OOCL 和中远海运都属于海洋联盟(成员还包括达飞轮船和长荣海运),该联盟主要运营东西向集装箱航线。OOCL 在南北向航线上并非主要参与者,而这些航线不在该承运人集团的范围内。
最大的影响将在亚洲区域内显现,两家承运人在此领域已有大量存在,同时亚洲至中东航线的足迹也将显著扩大。
从营销角度来看,收购 OOCL 将使中远海运能够扩大其客户群,因为它此前被认为(无论对错)是以中国为中心的。OOCL 在全球托运人中的声誉和历史将为中远海运提供进入更广泛的大型西方托运人市场的途径,从而获得货量。
就码头所有权而言,在宁波,中远海运与 OOCL 是同一码头的股东,因此这属于简单的整合。在天津,中远海运已经在两个码头拥有股权,这两个码头均与 OOCL 持股的码头不同,因此可能会在此进行一些所有权整合。这可能涉及中远海运在港口当局层面的所有权中取得利益,正如它在青岛所做的那样。
OOCL 的长滩业务正在进行大规模重建,这将导致现有的单泊位长滩集装箱码头(F 号码头)关闭,并由三泊位的中海港重建项目(MHRP)取代。MHRP 第一阶段于 2016 年 4 月投入运营,此后一直处于全面运营状态;第二阶段预计将于 2017 年底投入运营。
中远海运在洛杉矶/长滩(LA/LB)已有两个码头,这将是第三个码头。到 2020 年,这三个码头将占 LA/LB 近 30% 的运力。因此,虽然 LA/LB 的运能在物理上仍然分散,但所有权至少在整合。
在高雄,中远海运在一个码头拥有股权(与招商局、阳明、日本邮船和 Ports America 共同持有)。OOCL 的码头是另一个不同的码头。
据报道,中远海运港口(CSP)正从上海同盛投资收购上港集团 15% 的股权,这将使 CSP 成为上港集团的第三大股东。这进一步证明了参与港口行业的中国企业国有企业的集聚。上港集团参与 OOCL 交易并非出人意料的举动,而是中国拥有港口行业活动整合和交织的又一有力证据。
这笔交易物有所值吗?
早先的报道表明,交易的估值可能接近 40 亿美元,这与达飞轮船为 NOL/APL 支付的金额相似。考虑到 OOIL 更好的财务表现和声誉,以及不断改善的市场前景,这似乎一直被低估。然而,以 63 亿美元的价格来看,这个价格似乎有点高。根据德鲁里海事金融研究的数据,基于 2016 财年数据,OOIL 的账面价值为 45 亿美元,这意味着 OOIL 获得了可观的溢价。
监管:是否有任何可能的障碍?
简单地说,我们不知道,但最近的集装箱并购案例,如马士基航运近期对汉堡南德的收购以及日本承运人拟议的 ONE 合并,都遇到了一些小问题,因此不能完全排除非中国监管机构施加某些条件的可能性。
对客户的影响?
托运人已经习惯于集装箱行业的整合。这并不意味着他们必须喜欢它。尽管 OOIL/OOCL 仍将作为独立品牌存在,但它们之间的独立性究竟有多大值得怀疑。实际上,托运人正在失去又一个承运人,而这个承运人池越来越像一个水坑。
在所有最新的并购交易完成且现有新造船于 2021 年交付后,前七大海运承运人将控制世界集装箱船队的大约四分之三。早在 2005 年,同一批承运人的份额约为 37%。
德鲁里的研究表明,在过去两年中,两大深海航线——跨太平洋和亚洲 - 北欧航线上的船舶运营商数量已大幅减少。截至 2017 年 6 月,在亚洲 - 北欧航线上部署船舶的不同承运人只有 9 家(如果不计算 OOCL 则为 8 家),而 2015 年 1 月这一数字为 16 家。在跨太平洋航线上,同期内这一数字从 21 家减少到 16 家(不含 OOCL 为 15 家)。
集装箱航运加速向寡头垄断发展的趋势将减少托运人的选择并推高运费。这是多年来未能补偿的低廉运费迫使承运人寻求抱团取暖(通过更大的联盟和/或并购)所不得不付出的不幸代价。
下一个是谁?
OOIL/OOCL 的出售意味着货架上剩下的其他潜在收购目标已经不多了。由于前七大承运人规模巨大,该集团内的任何合并都将难以通过监管审批。仍可能有一些小型区域收购,但随着这笔交易的达成,集装箱行业的大规模并购浪潮似乎已经结束。
对行业的影响:更接近班轮天堂
有输家就有赢家。尽管未来并购可能存在潜在障碍,但已经发生的整合、更加光明的市场前景以及对新船的禁令,为承运人提供了在未来短期内实现更高盈利的黄金机会。随着承运人数量减少,它们在财务上将变得更加强大;天平正在向那些通过成长得以生存的承运人倾斜。