


集装箱闲置船队大幅缩减,行业健康度回升
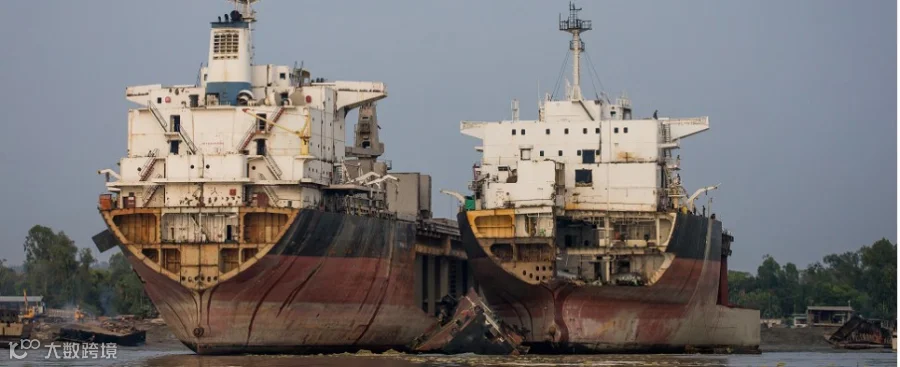
直到最近,集装箱船行业中少数(被视为无用的)快速增长的细分市场之一,如今闲置的集装箱船队已大幅缩减。这对航运公司而言是好消息,意味着行业健康状况改善,减少了因无用资产而带来的成本消耗。
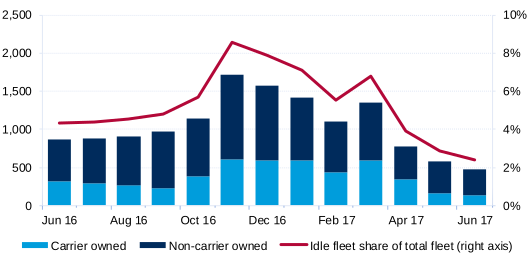
德路里最新发布的《集装箱市场预测》报告指出,闲置船队(定义为至少 14 天未投入运营)已从 2016 年 11 月的 170 万 TEU 减少至 2017 年 6 月的不足 50 万 TEU。
韩进破产与船舶拆解驱动船队缩减
闲置船队突然缩减的原因有多个。首先,韩进海运破产后仓促退出市场,其大量原本停泊的船舶在随后不久要么被拆解,要么被其他船东和运营商接手。韩国班轮公司突然退出舞台时,留下了约 100 艘船舶(自有及租入)处于无业务状态,使闲置船队增加了约 60 万 TEU,推高至创纪录水平(若按占总船队百分比衡量,2009 年的比例更高)。
截至 2017 年 6 月初,原韩进闲置船舶中仅有 13 艘尚未重新部署,剩余约 10 万 TEU 处于闲置状态。自我们编制表 1 数据以来短短时间内,所列船舶中有 5 艘已找到用途。马士基航运接办了 SM Norfolk、SM New York、Athos 和 Adamastos,而地中海航运(MSC)则固定了 SM Savannah。
另一个促使闲置船队变得更精简的因素是部分 formerly inactive ships 被拆解。从 2016 年 12 月初到 2017 年 3 月中旬,德路里统计显示约有 23 艘船舶(合计 7.6 万 TEU)从闲置状态转为拆解。随着此前冗余船舶的需求突然回升(进一步暂时减少闲置船队),以及航运公司为实施 2017 年 4 月 1 日起生效的新联盟安排而急于填补航线网络缺口,拆解速度有所放缓;同时,废钢价格也有所回落。
大型船舶优先复航,小型船舶前景黯淡
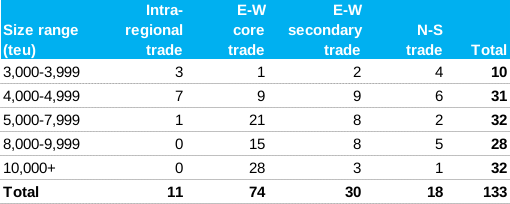
从 3 月到 6 月底,约有 133 艘闲置船舶被重新启用,其中大部分(74 艘)部署于核心东西向航线,主要是跨太平洋航线。另有 30 艘船舶转入次要的东西向航线,许多被安排在亚洲至印度和中东航线上。仅有 18 艘船舶转向南北向航线,但 MSC 积极接管尽可能大的船舶——包括两艘 9,400 TEU 的船舶,已被投入南美东海岸(ECSA)航线。
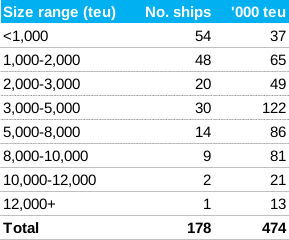
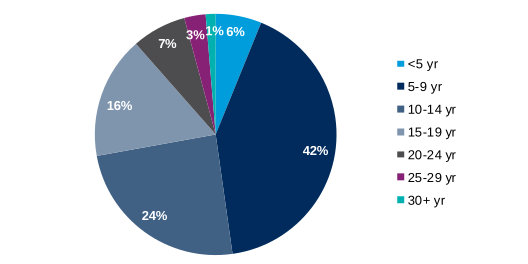
表 1 显示对更大(且更年轻)船舶的明显偏好,这再次帮助降低了闲置 TEU 数量。截至 6 月,仅 12 艘 8,000 TEU 及以上的船舶处于闲置状态(见表 2),其中如前所述已有 5 艘重新启用。3 月初,有 68 艘 8,000 TEU 及以上船舶锚泊待命。最不受青睐的船舶往往集中在较小尺寸段,在总计 178 艘闲置船舶中,有 152 艘低于 5,000 TEU。这些船舶的前景黯淡——很可能将继续锚泊或最终驶往拆解厂。
短期复苏难掩长期过剩风险
虽然闲置船队是衡量行业整体健康状况的良好指标,但需记住,去年的峰值和近期的降温均受一次性事件影响,即韩进崩溃和联盟重组。去年情况从未像表面看起来那么糟糕,但复苏得益于对临时补充船舶的需求,而这种需求不会持久。
此前闲置船舶的短期租约意味着它们将很快再次成为重新加入“大量无用运力”行列的候选者,而拆解速度的放缓将使更多船舶留在闲置行列。我们预计整个夏季闲置船队将保持在总集装箱船队的 2% 至 3% 左右,随后在年底淡季来临时略有上升。
随着部分短期租约的船舶再次停泊,闲置船队今年余下时间可能趋于平稳,这一趋势因部分拆解而得到缓解。这表明行业已接近恢复,但尚未完全恢复,仍有过多资产不具备经济可行性。