


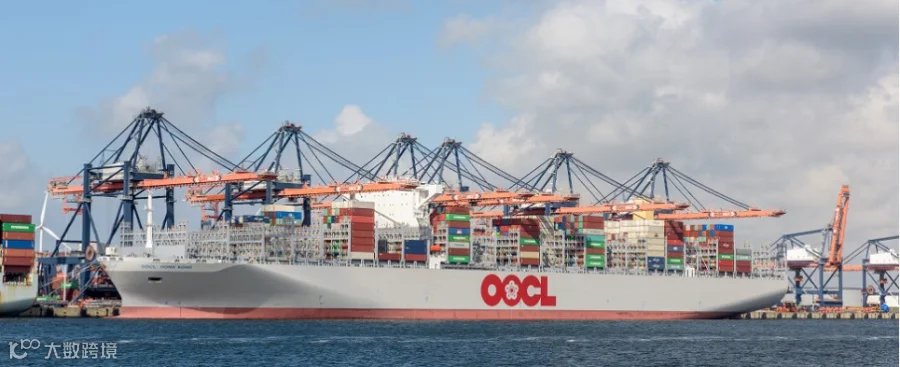
集装箱航运业走向寡头垄断的步伐又向前迈进了一步:几周前宣布了中国国有中远海运控股股份有限公司(Cosco)和上海港国际集团有限公司(SIPG)拟以 63 亿美元收购总部位于香港的东方海外国际有限公司(OOIL)。
交易完成后,中远海运将持有 OOIL 90.1% 的股份,SIPG 将持有剩余的 9.9% 股份。联合买家表示,他们将保留 OOIL 的品牌标识、维持其上市地位,并将公司的全球总部及所有管理层保留在香港。员工将保留现有的薪酬和福利,在交易完成后的至少 24 个月内,不会因本次交易而裁员。
OOIL 及其集装箱业务部门东方海外集装箱航运有限公司(OOCL)在充满挑战的市场中一直保持着高于平均水平的盈利记录,并以管理精良著称,被德鲁里海事金融研究(Drewry Maritime Financial Research)誉为"完美新娘"。这一评价也反映在 1.4 倍的市净率溢价上,远高于 OOIL 历史平均市净率 0.8 倍。我们认为,保留原有的管理团队、流程和系统是一项明智之举,对中远海运而言可能具有巨大价值。
该交易也有助于改变以往一些根深蒂固的班轮市场基本面,这些基本面曾使承运人难以实现持续盈利。德鲁里海事顾问公司(Drewry Maritime Advisors)在新发布的专题报告《距离班轮天堂还有两步?》中指出,随着整个系统(包括班轮和港口)从规模经济中获得的收益已趋于耗尽,且市场集中度提高、碎片化程度降低,承运人最终有望实现可持续盈利的“理想境界”。
为评估班轮航运市场集中度的演变态势,德鲁里采用了广受认可的赫芬达尔—赫希曼指数(HHI),该指数用于衡量企业(此处指班轮运营商)在其所处行业中的相对规模,并可反映彼此之间的竞争程度。
要计算 HHI 得分,需要市场份额数据。德鲁里以班轮运力作为市场份额的替代指标。HHI 得分越高,表明竞争程度越低、市场力量越强;HHI 得分越低,则表明竞争程度越高、市场碎片化越严重、市场力量越弱。
上图显示,要使行业向低碎片化方向发展,主要竞争对手的数量必须减少。即使只有 10 家竞争对手,按 HHI 标准衡量,该行业仍处于高度碎片化状态。
目前,随着最新并购案(日本三家航运公司集装箱业务的合并体——海洋网联船务 ONE,预计将于 2018 年 4 月投入运营)的完成,并考虑到未来新造船的交付,到 2021 年初,全球运力市场中仅有 10 家承运人将拥有至少 2% 的份额,它们合计将控制全球船队约 82% 的运力。而在 2015 年,仍有 17 家承运人的份额达到或超过 2%。
货主们正在逐渐适应集装箱行业的整合。这并不意味着他们必须喜欢这种变化。随着可用承运人数量减少,他们更有可能游说反垄断监管机构介入。近期集装箱领域的并购案例,如马士基航运对汉堡南美(Hamburg Süd)的收购以及拟议中的日本承运人合并组建 ONE,都曾遇到轻微的反监管问题,因此任何未来的交易都可能面临附加条件,使其吸引力下降。承运人需承担举证责任,证明不存在任何形式的共谋寡头行为。
尽管存在可能破坏承运人“盛宴”的风险,但如果这两大趋势(规模经济收益递减与行业进一步整合)同时发生,由结构性产能过剩和市场结构带来的压力将大幅减轻。持续盈利的班轮业务将不再遥不可及,而是成为坚实的现实。