——麦肯锡《数字化全球》(2016)


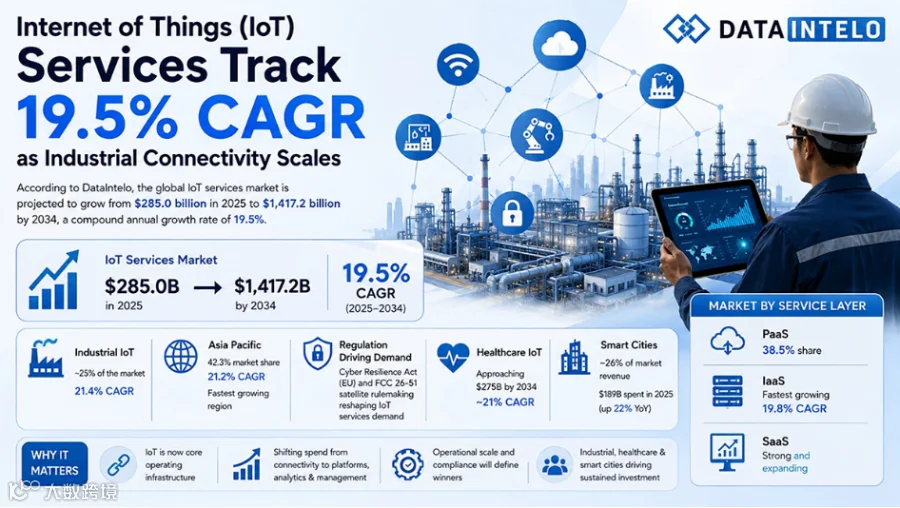
DataIntelo的数据显示,全球物联网服务市场规模预计将从2025年的2850亿美元增长至2034年的1.4172万亿美元,复合年增长率达19.5%。这一增长速度表明,企业已不再只是在业务中试点物联网;在不少场景下,物联网已经融入企业日常运营体系。
在过去十年的大部分时间里,物联网服务一直被视作新兴机遇,属于企业仍在“探索”的领域。但这种定位如今已日渐过时。构成物联网服务市场的PaaS、IaaS与SaaS 各层级,已经形成了2850亿美元的市场体量;DataIntelo预测,未来9年该市场规模将增长近四倍。
这样的市场规模,与其说是新一轮创新浪潮,不如说是企业对这项技术的依赖正在持续加深:连接服务、设备管理平台以及数据分析工具,已然成为制造企业、能源公司、医疗机构与市政部门维持日常运转所依托的基础设施。值得重点关注的,不只是市场增长速度,还有增长背后的动因,以及可能存在的阻碍因素。
从联网试点项目,到核心运营基础设施
PART 01
这一转变体现在物联网服务的构成当中。IaaS层涵盖托管蜂窝连接、设备集群以及网关基础设施,其预计增速略高于PaaS层(复合年增长率19.8%对比18.8%),不过 PaaS目前仍占据最大收入份额,约为38.5%。企业并非只是开发更多物联网应用;越来越多企业选择付费,由第三方代为运营规模庞大、分布广泛的设备资产,设备开通配置、固件升级、安全策略执行以及全生命周期管理都作为托管服务交付,而非由企业自建。
更多广泛的连接数据也印证了同一趋势。Berg Insight最新数据显示,全球蜂窝物联网连接数同比增长11%,而连接服务收入仅增长5%,月均每用户收入(ARPU)下滑7%,降至0.31欧元。换言之,设备总量的扩张速度已经超过单台设备带来的收入增速。随着连接业务利润空间不断收窄,企业的支出正转向能够实现大规模设备资产高效运维的层级:平台、数据分析以及生命周期管理。这也恰好与当前物联网服务的增长集中领域相吻合。
工业物联网:结构性增长引擎
PART 02
工业物联网(IIoT)占据物联网服务市场近四分之一份额,预计复合年增长率约为 21.4%,高于市场整体平均水平。相近的硬件数据也印证了这一趋势:Berg Insight预测,随着制造企业从有线现场总线系统逐步转向无线传感器与控制设备,面向工业自动化的无线设备出货量将持续走高。工业无线网络并未降低对服务的需求;恰恰相反,它还会提升服务需求,因为无线设备需要持续的运维管理、安全监控以及系统集成,而这些工作是有线连接无需承担的。
到2034年,制造业物联网服务收入预计将突破4500亿美元,这主要得益于预测性维护与智慧工厂项目的推动。麦肯锡的研究表明,相较于被动式运维方案,预测性维护项目最多可将设备非计划停机时间减少50%,并降低10%–40%的维护成本。此外,麦肯锡针对人工智能赋能供应链管理的分析显示,率先落地该方案的企业,其库存水平相比行动迟缓的同行优化了约35%。这类成效会随行业与落地实施情况有所差异,但也解释了为何预测性维护与联网供应链工具能够持续吸引资本投入,而不再被视作一次性转型项目。
不过,规模化落地远比试点验证困难。近期行业讨论也聚焦于这一落差:企业全域部署物联网的主要障碍,不在于传感器或连接技术本身,而在于企业的运营就绪度,包括变革管理、人员作业流程,以及与现有工厂系统的集成能力。这意味着19.5%的复合年增长率并非均衡分布。具备规模化运营管理能力的企业,有望获取不成比例的大量收益;而那些仍在零散开展试点项目的企业,则会进一步落后。
区域集中度正在加剧,而非趋于分散
PART 03
亚太地区占据全球物联网服务市场42.3%的份额,同时也是各大区域中预计增速最快的地区,复合年增长率达21.2%,这意味着到2034年,其领先优势还将进一步扩大。这一格局与连接量原始数据相呼应:中国三大运营商——中国移动、中国电信、中国联通合计占据全球蜂窝物联网连接数的相当大比重,仅中国移动在2025年末的连接数就达到14.8亿。对于其他地区的服务商而言,亚太地区已不再仅仅是可供开拓的增长市场,其庞大体量正开始成为全球行业均值的基准标尺。
北美(市场占比28.5%)与欧洲(18.7%)属于更为成熟的市场,其格局由云服务商固有优势,以及受法规驱动的工业、智慧城市项目共同塑造。欧洲是主要区域中增速最慢的地区,复合年增长率为17.3%,各类监管与合规要求或将对市场需求走向产生尤为关键的影响。
监管正在塑造需求,而非仅仅起到约束作用
PART 04
两项进展足以说明,政策正开始塑造物联网服务需求,而不只是单纯加以约束。欧盟《网络弹性法案》现已要求联网设备必须具备漏洞上报机制以及安全原生设计特性,这使得相关能力从可选附加功能,转变为联网产品的标准采购要求。
美国联邦通信委员会(FCC)于2026年8月6日投票通过《拟议规则制定通知》(NPRM,文件编号 FCC 2651),探讨依据FCC第15部分免许可规则运行的设备(也就是WiFi、蓝牙以及绝大多数消费级与工业物联网传感器所属的设备类别),是否应当获准直接与卫星开展通信。
本次提案最初聚焦2.4GHz与5.8GHz频段合计超200MHz频谱,旨在对FCC现有的面向终端直连卫星通信的授权频谱框架形成补充,而非取而代之。倘若该提案获得通过,设备厂商便可为已搭载免许可射频模块的设备增加卫星通信能力,无需在设备内额外集成独立的授权蜂窝或卫星射频接口。这一调整或将改变设备制造商的成本基准,这类厂商目前依靠授权频谱来实现地面网络覆盖范围之外的通信。该规则修订仍处于公众意见征集阶段,未来相关服务需要遵循的技术规范与干扰管控条款尚未敲定。
强制性安全合规要求或将抬高行业准入门槛,这可能会减缓对成本较为敏感的采购方的落地进度。与此同时,相关投入也会向那些已经具备合规自动化与设备识别工具的服务商倾斜,实力雄厚的大型平台厂商拥有实现合规自动化的资源,相比提供单点解决方案的小型企业,或将获得更多优势。
值得关注的垂直行业
PART 05
包含远程患者监护、医院资产追踪在内的医疗物联网服务,预计到2034年年度营收将接近2750亿美元,年复合增速接近21%。这一增长动力部分源于监管层对AI赋能医疗设备的关注度持续提升。2026年8月18日,美国FDA数字健康卓越中心发布一份专题研讨文件,提出基于能力的评估模型,并开启公众意见征集,意见征集截止至 2026年10月19日。该文件仅作探讨参考,不具备法律约束力,并未制定新的监管要求。但这也释放出信号:随着监管框架逐步完善,搭载生成式AI功能的联网医疗设备厂商,需要为此类产品的设计与认证相关问题提前做好准备。
智慧城市板块贡献了物联网服务市场近26%的收入,正从独立试点项目转向覆盖交通管理、公用事业、公共安全等多个市政领域的一体化部署。IDC数据显示,2025年全球智慧城市技术支出约达1890亿美元,同比增长22%。鉴于全球各地正在落地的市政项目数量与规模,该领域的支出属性正越来越贴近公用事业或电信类常态化投入,而非可灵活削减的IT专项开支。
对决策者的启示
PART 06
对于采购方而言,19.5%复合年增长率的市场意味着:物联网在IT领域已经不再单纯是“自研还是采购”的选择问题,而是演变为一个独立的采购品类。它具备自身的市场规律、合规义务,以及远超连接协议本身的总体拥有成本考量。
蜂窝物联网ARPU持续走低,当前有利于采购方在基础连接资费谈判中占据优势。但随着托管服务与合规工具越来越难以和连接本身剥离开,议价主动权或将转向服务商。对服务商而言,增长最快的细分赛道——工业自动化、托管连接、具备合规能力的医疗平台,往往并非连接设备数量最多的领域,而是依靠服务层解决单纯基础连接无法搞定问题的领域。



诚邀加入

我们的资料以英文为主,
为了翻译出来的资料更为精准,
现诚邀专业英语能力较强的小伙伴加入我们,
我们能够给予一定的奖励,
有兴趣的小伙伴可以后台私信我们。
-------------敬请期待-------------
每周《全球物联网卡》伴您速读行业新资讯