

高端稀土抛光液(以纳米氧化铈CeO₂为核心)有明确的中长期市场前途。但必须先划清边界:
有前途的:半导体CMP铈基抛光液 + 精密光学原子级精抛液——高壁垒、客户粘性强、利润集中。
没前途的:传统玻璃、建材、低端盖板用通用稀土抛光粉——产能过剩、同质化严重、价格战持续。
这不是“稀土涨价就能躺赢”的赛道,而是原料在中国、高纯磨粒与配方技术仍部分受制、利润最终在客户认证与一体化能力的典型卡脖子环节。
1. 半导体CMP(最大弹性) 先进制程推动抛光步骤显著增加:3nm及以下逻辑芯片浅槽隔离(STI)必须使用铈基浆料;3D NAND堆叠向400–500层演进、HBM堆叠使氧化物/介电抛光步骤翻倍甚至更多。
• 全球半导体CMP抛光液市场规模:2025年约23亿美元(QYResearch口径),预计2032年达41亿美元左右,2025–2032年CAGR约8.8%。部分更宽口径(含部分配套)估计2025年可达40–45亿美元区间。
• 中国大陆前道CMP抛光液:2024–2025年规模约40–60亿元人民币(不同机构口径差异较大),增速显著高于全球(约15–25%区间),国产化率整体提升至25–35%,但高端铈基与先进制程仍明显偏低。
2. 精密光学(稳健升级) 光刻物镜、AR/VR镜片、车载镜头、机器视觉镜头对表面粗糙度要求逼近原子级(Ra<0.5nm甚至更低)。纳米氧化铈精抛液正加速替代传统氧化铁、氧化锆体系。
• 全球光学抛光相关材料市场规模更大(含粉体与液),精密抛光液细分增长稳健;中国大陆相关市场体量可观,2024–2030年CAGR预计在10–15%区间。
3. 辅线增量 碳化硅衬底抛光(氧化铈替代氧化铝趋势)、掩膜版、玻璃硬盘等,体量相对较小但增速可观。
全球:日美把持高端。美系(Cabot/原CMC、杜邦等)与日系(Fujimi、Resonac、AGC等)合计占据全球主导份额(前几大合计常超60–70%),日系在铈基STI高端浆料仍具明显优势。
国内安集科技全球市占已提升至约13%(2025年),鼎龙股份在抛光垫+液协同推进,但铈系整体仍处导入与上量阶段。
中国悖论:轻稀土(镧、铈)原料中国全球最丰富,但电子级高纯纳米氧化铈磨粒长期依赖日美供应,半导体级铈基浆料国产化率仍显著低于整体CMP水平。
替代窗口(2025–2027关键观察期)由三件事共同打开:
1. 原料与管制边界清晰:普通氧化铈(CeO₂)属于轻稀土氧化物,目前未被列入两用物项出口管制清单(2025年相关公告重点针对中重稀土、开采/冶炼分离技术、特定设备与原辅料)。真正受限的是高纯制备技术与冶炼分离技术本身。日系高端磨粒供应链扰动更多来自自身合规审查与国内高纯产能分配,而非氧化铈被直接禁运。
2. 价格传导差异:半导体级氧化铈与STI铈浆价格上行,国产成本传导相对较弱,倒逼部分晶圆厂加快二级供应商验证。
3. 验证与量产突破(详见企业图谱)。
窗口可持续性需保持冷静:外部扰动可能阶段性,日美厂商可通过合规调整、技术迭代与客户深度绑定稳住份额;晶圆厂切换供应商验证周期通常1–3年甚至更长,真正大规模兑现仍看2026–2028年导入进度。双源策略有利于国产,但护城河最终取决于性能稳定性与成本优势的持续兑现。
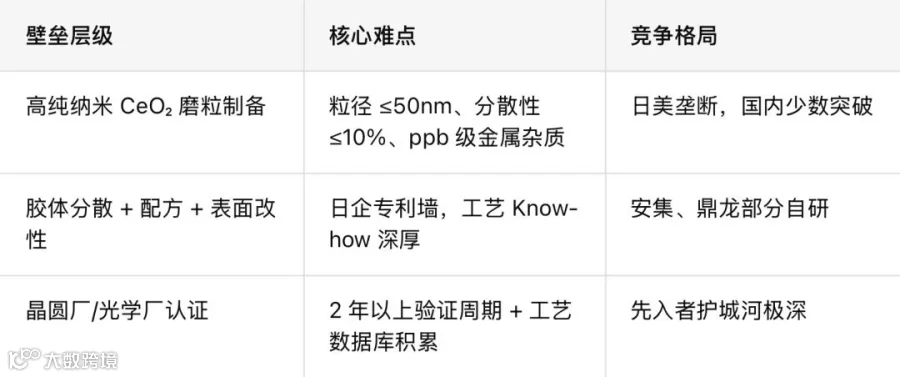
真正溢价不在“稀土”本身。铈是镨钕伴生副产物,资源并不稀缺。溢价集中在三层壁垒:
1. 高纯纳米磨粒自产
2. 配方与分散技术
3. 晶圆厂/光学厂长期认证与工艺适配
有“高纯磨粒自产 + 配方”一体化能力的企业,能更好控制成本涨幅、提升毛利率,显著优于单纯复配玩家。
关键技术难点补充:
• 粒径与形貌控制:半导体级要求D50通常在20–100nm区间、分布极窄(PDI低)、类球形或特定形貌,避免划伤与不均匀去除。
• 金属杂质控制:Na、K、Fe、Cu、Ni等需达ppb甚至亚ppb级,否则直接影响良率。
• 分散稳定性:长期悬浮不团聚、不沉降,表面改性(分散剂、电位调控)与pH体系匹配是核心。
• 选择性与去除速率:STI等应用需高SiO₂/Si₃N₄选择比,同时兼顾去除速率、低缺陷与易清洗。
• 洁净生产与批次一致性:全程无尘、批次间性能波动极小,中试放大难度高。
这些难点决定了“会做粉”不等于“能进晶圆厂”。
• 验证周期长:短期业绩释放更多靠光学端;半导体端看2026–2028年导入兑现。
• 技术管制双刃剑:高纯制备与冶炼分离技术出口合规趋严,若国内高纯产能与技术迭代跟不上,可能阶段性制约自身发展。
• 低端产能过剩:只有半导体CMP铈基 + 原子级光学精抛算真正高端。
• 窗口并非永久:若海外厂商快速调整供应链或性能进一步迭代,国产替代节奏可能放缓。
第一类:半导体CMP铈基(最高壁垒)
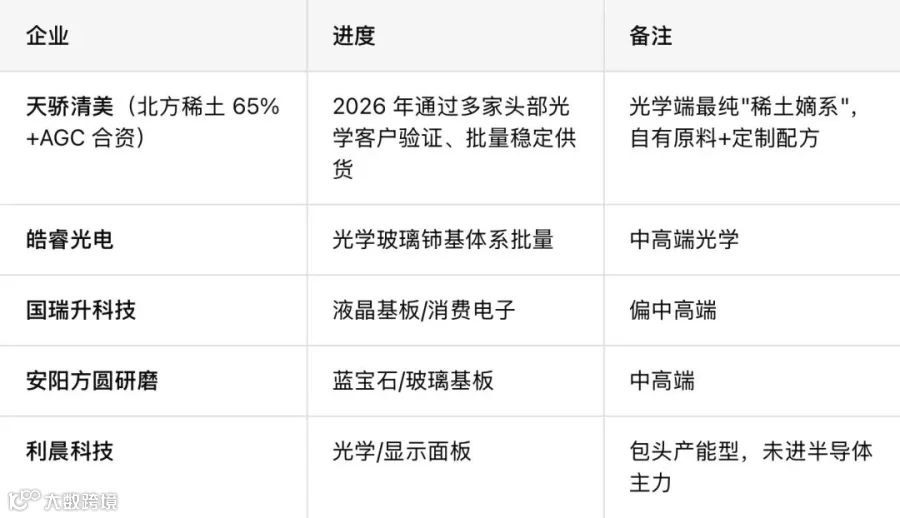
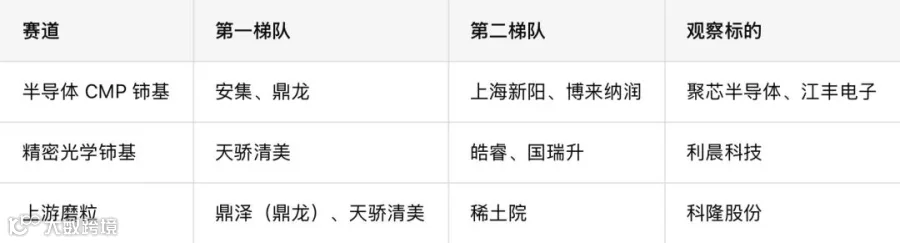
• 安集科技:全品类布局,2025年CMP抛光液营收约20.4亿元,全球市占约13%。自产氧化铈磨料测试论证进展顺利,部分产品已通过客户端验证并实现量产供应,重要客户有销售落地。
• 鼎龙股份:氧化铈CMP抛光液已通过国内龙头存储芯片客户全流程验证,获得批量订单,正式进入规模化供应;同时推进大硅片精抛液、TSV等。纳米磨粒(含氧化铈)自产体系较完善。
• 上海新阳等:在相关抛光液品类持续推进验证与导入。

• 北方稀土体系(天骄清美):纳米氧化铈精抛液已通过多家头部光学客户产线验证,实现批量稳定供货;同时推进半导体相关配方研发与专利布局,下一步重点对接半导体集群并优化7nm及以下需求。
• 北方稀土体系:原料自带 + 高纯纳米CeO₂自供光学并向半导体级推进。
• 鼎龙相关:三大类纳米磨粒自产。
• 其他上游企业(如科隆股份等)提供前驱体或电子级材料。
1. 有无晶圆厂/头部光学厂明确验证函、小批量或量产订单(区分阶段)。
2. 有无纳米铈磨粒自产产线及实际自用比例(决定成本与供应链天花板)。
3. 铈基/高端收入占比是否足够高,避免“挂稀土名卖低端粉”。
4. 技术迭代与洁净产能匹配下游扩产节奏的能力。
八、结语
高端稀土抛光液的价值兑现路径清晰:
稀土资源 → 高纯纳米磨粒 → 配方与分散技术 → 晶圆厂/光学厂认证 → 利润兑现。
目前中国主要卡在“高纯磨粒一致性”和“认证导入”两道关上。氧化铈本身出口通畅,但电子级高纯纳米磨粒制备、表面修饰、分散配方与长期工艺验证才是真正壁垒。
2025–2026年的外部供应链扰动 + 国内验证突破,让路径第一次看到大规模兑现的可能。这不是赚快钱赛道,但一旦进入供应链,护城河深、替代粘性强。对真正具备一体化技术能力的企业,窗口已经打开,但兑现节奏仍需耐心跟踪。
------
数据来源:公开财报、公司公告、行业研报(QYResearch、华经产业研究院等)、商务部/海关总署公告,截至 2026 年 9 月。本文仅作产业研究参考,不构成任何投资建议。