


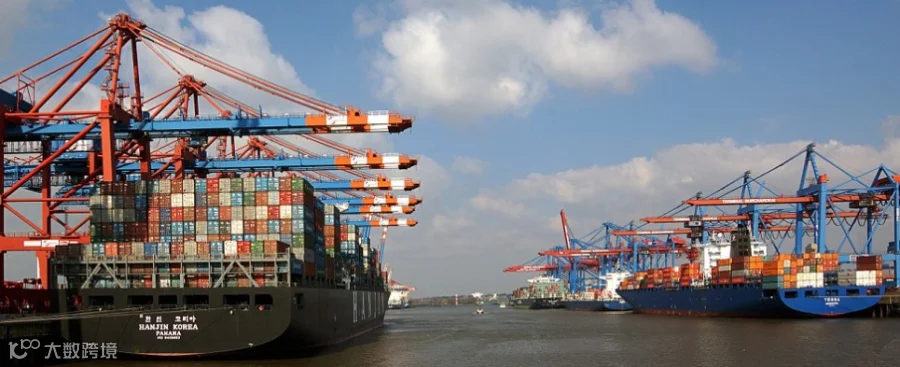
联合国一份新报告显示,2016 年海运贸易增长了 2.6%,达到 103 亿吨,但增速仍低于历史平均的 3%,且海运需求持续落后于供给。2017 年的预测显示增长率将略高,为 2.8%。中期预测表明,2017 年至 2022 年间复合年均增长率将达到 3.2%。
今天发布的《联合国贸发会议2017 年海运评论》指出,世界商业船队在 2017 年初增长了 3.2%,总载重吨位达到 18.6 亿吨,供需之间的持续失衡导致大多数细分市场的运费和收益偏低。
集装箱航运市场受到的挤压尤为明显,该市场去年报告称集体运营亏损达 35 亿美元。
“与早期预测相比,需求增长较慢,加上大量船舶涌入,导致航运运力持续供过于求。”联合国贸发会议秘书长穆基萨·基图伊在报告发布前表示。
承运人之间的整合加剧可能有助于规范一个亟需更好供给管理和提高效率的市场,而货物共享可以提高规模经济并降低运营成本。
然而,集装箱承运人近期的合并和超级联盟也伴随着风险。
“风险在于,集装箱航运市场集中度的不断提高可能导致寡头垄断结构。”联合国贸发会议技术和物流司主任沙米卡·N·西里马内说。“在许多发展中国家的市场中,现在只剩下三家甚至更少的供应商。监管机构需要监测集装箱航运合并和联盟的发展情况,以确保市场竞争。”
可能需要重新审视管理联营体和联盟的规则,以确定是否需要新的法规来防止市场权力滥用,并平衡托运人、港口和承运人的利益。
港口面临来自日益大型化船舶的压力
世界集装箱港口正面临来自日益大型化船舶的不断加剧的压力。此外,它们还必须应对从主要贸易路线向次要贸易路线转移的船舶潮,以及班轮航运中日益集中的趋势和整合,以及不断增长的网络安全威胁。
虽然投资对于港口改善至关重要,但为了容纳日益大型化的船舶所需的投资金额可能并不值得额外成本,除非更大的船舶能确保更多的货运量。否则,港口将投资于更大的堆场和额外的设备来处理相同的总体积。
2000 年至 2016 年间,共有 292 个港口项目承诺了总计 688 亿美元的私人投资,旨在改善港口基础设施和上部结构。私营运营商不仅改善港口基础设施和服务,还促进更好的港口可持续性和竞争力,带来新技术并改善供应链管理、内陆连接和门到门交付。
运输成本使发展中国家不堪重负
《2017 年海运评论》指出,平均而言,运输和保险成本约占进口价值的 15%,但对于较小且更脆弱的经济体来说,这一比例要高得多;小岛屿发展中国家平均为 22%,最不发达国家为 21%,内陆发展中国家为 19%。
许多发展中国家持续的运输成本负担源于港口效率较低、基础设施不足、规模经济有限以及运输市场竞争性不足。
因此,帮助发展中国家改善导致高运输成本的因素对经济发展至关重要。这可以通过软性措施来实现,例如提供培训和促进改革,也可以通过硬性措施,例如升级基础设施和改善设备。联合国贸发会议长期以来在海关程序自动化方面以及通过海关数据自动化系统整合政府机构贸易和其他流程的技术合作工作表明,此类努力可以降低交易成本、缩短货物停留时间并提高透明度。
新技术创造机遇和风险
新技术正在改变海运行业,提高经济效益,优化物流管理系统和运营,并增加连通性,包括数字连通性。然而,这些技术也引发了新的担忧,如网络安全威胁增加以及隐私和金融数据保护减弱。因此,公私利益相关方应共同努力,更好地了解、评估、管理和监控新技术,以确保船舶安全航行,并确保重要的离岸和岸上信息保持安全。
网络安全问题应反映在海运部门的监管框架中,并应鼓励和支持监管合规。执行现有的网络安全法规非常重要,制定额外的标准和政策也同样重要。应考虑迄今为止采用的最佳实践、指导方针和标准,以及国际海事组织关于海事网络安全风险管理指南中包含的五个功能要素,即识别、保护、检测、响应和恢复。
液化天然气的使用正在上升
随着环境法规日益严格,液化天然气作为燃料的使用正在上升。这是因为液化天然气动力船舶可以减少某些排放,从而成为遵守新排放控制法规的一种具有成本效益的方式。在 2018 年及以后交付的订单中,具备液化天然气能力的船舶占总吨位的比例为 13.5%,是 2017 年值的两倍以上,是 2015 年值的三倍以上。