


越来越多的航运公司利用了低利率环境并进入债务资本市场。此时,航运业的资金可得性正在下降。我们指出了航运业高收益债券发行量增加的四个原因。
银行业资金稀缺。监管压力迫使这些机构增加与航运贷款相关的减值准备,因此越来越多的金融机构试图限制其对高度波动的航运行业的敞口。拥有更多元化投资组合和更强资产负债表的公司能够度过低迷期并继续支持该行业。然而,银行敞口正在减少,船东需要在新环境中进行调整。
年初至今的市场反弹,尤其是集装箱运输领域。不断改善的市场动态有助于缓解信用风险,并可能导致信用评级上调。年初至今,大型集装箱航运公司(主要是达飞轮船、赫伯罗特)发行了五只新低价债券,总金额为 28 亿美元。
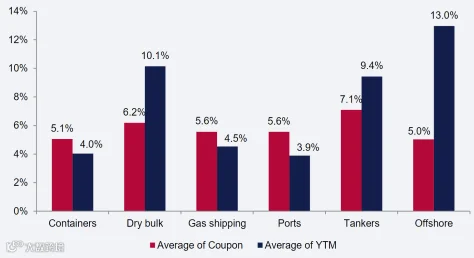
低利率环境。显然,当前形势为航运公司再融资和推迟债务到期提供了有利背景。持续的低利率促使投资者寻找收益,而高收益航运债券市场是一个有利可图的选择。干散货、油轮航运和海上石油服务债券的平均收益率分别为 10%、9.4% 和 13%。目前,海上石油服务部门在航运业中提供最高的收益率,但也伴随着最高的风险。
证券的契约宽松结构及其无担保性质。在大多数情况下,大多数航运债券是高级无担保票据,位于债务优先顺序的底部,附带发生式契约而非维持财务契约。航运公司偏好这种类型的融资,因为他们通常不需要提供任何抵押品,而投资者则因承担公司的无担保风险而获得更高的票面利率。平均而言,票面利率为 5.6%,投资者的平均收益率为 6.2%。
按部门评估
我们分析了一个样本,包括 61 只未偿还的航运债券,总金额为 280 亿美元,符合我们的标准:国际债券,最低发行规模为 1 亿美元,以主要货币之一计价(美元、欧元和英镑)。我们的德鲁里海事金融研究(DMFR)覆盖范围占这些债券的 50% 以上。
The集装箱航运港口板块合计占全部债券发行问题的 61%,其中油轮航运新增 8 只债券,气体运输 5 只,海上作业平台 8 只,另有 3 只由干散货领域公司发行的债券。
年初至今(YTD)债券一级市场发行强劲,我们记录到的新发债券规模超过 40 亿美元等值。奥斯陆证券交易所的数据也支持这一趋势:自年初以来,航运和海上作业平台板块的新增债券规模达 450 亿挪威克朗(约合 56.5 亿美元),而 2016 年的发行量则处于较低水平。
集装箱航运。集装箱航运板块是新增票据的主要贡献者,自年初以来共发行 5 只新债券,分别来自 CMA CGM 和 Hapag-Lloyd(各两只)以及 Global Ship Lease(GSL),总规模约 28 亿美元等值。两家公司均吸引了投资者的浓厚兴趣,因此所有新债券均出现超额认购。仅本月,CMA CGM 和 GSL 分别筹集了 5 亿欧元和 3.6 亿美元。GSL 于 2017 年 10 月 20 日宣布发行 3.6 亿美元的浮动利率 2022 年期高级担保票据,以提前赎回 2019 年期票据及其他债务工具。
气体运输。气体运输领域的 GasLog、Golar LNG 和 Golar LNG Partners 今年也进入了债券市场,累计融资约 9 亿美元等值。资金主要用于债务再融资,而 Golar Partners 发行的新债券包含转换为股权的期权。Euronav NV 和 Teekay Shuttle Tankers 新增 4 亿美元,使年初至今的总规模达到 41 亿美元等值。
年初至今,在干散货和集装箱航运领域运营的公司发行的债券受益最大,这与这些行业运费率的改善相一致。干散货板块表现强劲,BDI 指数触及三年高点。因此,该板块存量较大的基准债券(如 Navios Holdings 和 Golden Ocean 债券)年初至今平均反弹了 25.3%。Navios 票据的反弹对干散货板块的年初至今回报影响最大,同期 Golden Ocean 也上涨了 17.4%。
自年初以来,集装箱航运板块也实现了收益增长,与行业运费市场的上行趋势一致。该板块包括 APMM、Hapag-Lloyd、CMA CGM 和 NOL(已被 CMA CGM 收购)发行的债券,年初至今上涨 5.9%。同样,港口运营商年初至今平均上涨 3.7%,这与同期港口吞吐量增长数据的改善相符。
油轮公司发行的债券价格平均相对持平,年初至今上涨 0.1%。然而,特定证券的波动性确实很高,与油轮运费市场走势一致。Navios Maritime Acquisition 价值下跌 1.7%,而 Euronav 新发行的 1.5 亿美元、票面利率 7.5% 的 2022 年期债券自发行以来下跌 3.5%。类似地,DHT Holdings、OSG 和 Eletson Holdings 发行的债券在今年前九个月也承受压力,而 Teekay Corporation 和 Ship Finance International 的债券则录得正收益。
结论与要点
我们认为航运债券发行量将继续增长。这是一个双赢的局面,因为船东受益于契约中无担保性质(在大多数情况下)以及在当前银行融资环境下能够多元化融资来源的能力(尽管成本高于传统融资)。另一方面,债券投资者获得行业提供的更高收益率作为补偿,并押注发行人的信用风险;随着市场条件改善,我们认为这种信用风险将降低。
航运板块在固定收益领域提供了广泛的机会。航运债券的信用风险范围从标普评级的 CCC 到 BBB 不等,收益率可达两位数。与全球固定收益市场不同,波动性并非该行业债券的问题。我们认为,机会在于尽早进行板块内调仓,并对投资者所需承担的风险溢价进行准确定价。
自 2016 年 6 月以来,DMFR 一直看好干散货板块,并在今年早些时候对集装箱航运板块给予积极观点。这两个板块在债券回报方面表现优异,与 2016 年触底后的市场改善相一致。此外,我们认为,在困境行业中也能找到价值,前提是选择合适的信用主体。